 girls globe
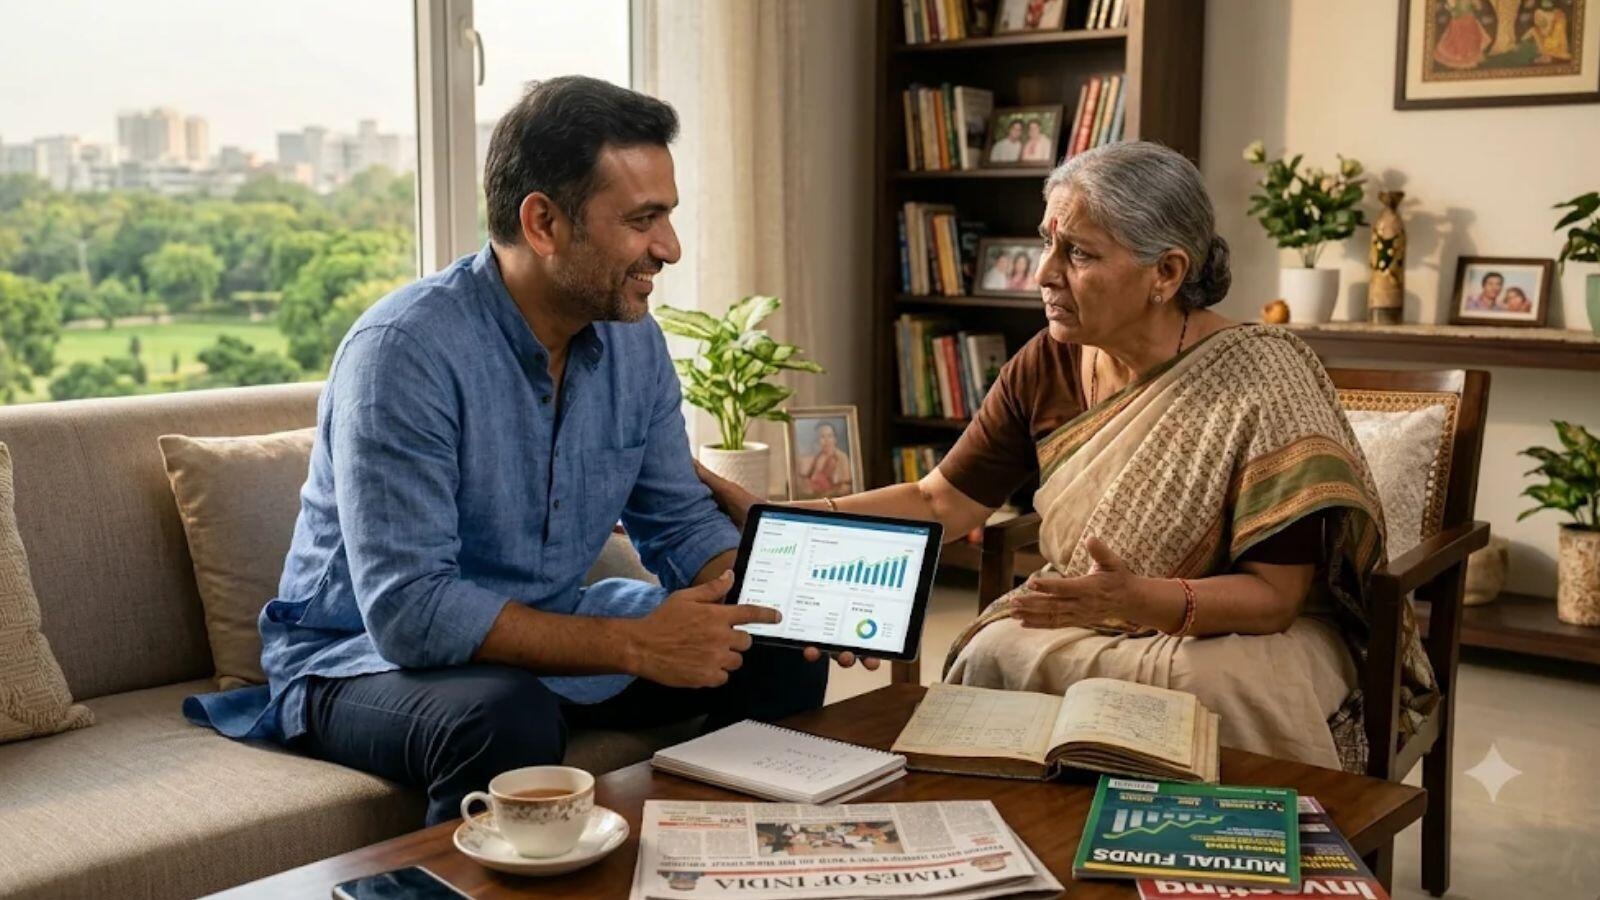
“बेटा, उम्र अभी क्या हुई है तुम्हारी? खाली हाथ घर बैठना ठीक नहीं है, भगवान ना करे कल को कोई जरूरत आन पड़े तो क्या करोगे? जाकर कोई ढंग की नौकरी ढूंढ लो…” यह संवाद आज के दौर के उन हजारों घरों की कहानी बयां करता है जहां युवा या मध्यम आयु वर्ग के लोग पारंपरिक 9 से 5 की नौकरी की बेड़ियों को तोड़कर ‘अर्ली रिटायरमेंट’ यानी जल्दी सेवानिवृत्ति का रास्ता चुन रहे हैं। एक तरफ जहां तकनीक और आधुनिक वित्तीय प्रबंधन के बल पर लोग 40 से 50 की उम्र के बीच ही आर्थिक रूप से स्वतंत्र (Financial Independence) होने का दावा कर रहे हैं, वहीं मां-बाप के पुराने और पारंपरिक संस्कारों के लिए यह बात पचा पाना बेहद मुश्किल होता है। उनके लिए ‘सफल जीवन’ का मतलब केवल एक स्थाई सरकारी या कॉर्पोरेट नौकरी और पेंशन से जुड़ा होता है, न कि म्यूचुअल फंड और शेयर बाजार के रिटर्न से चलने वाला जीवन।
आजकल कॉर्पोरेट जगत और सोशल मीडिया पर ‘FIRE’ यानी ‘Financial Independence, Retire Early’ (वित्तीय स्वतंत्रता, जल्दी रिटायरमेंट) मॉडल तेजी से युवाओं के बीच लोकप्रिय हो रहा है। इस अवधारणा का मुख्य उद्देश्य यह है कि व्यक्ति कम उम्र में ही इतनी भारी-भरकम बचत और निवेश कर ले कि उसे जीवनयापन के लिए नौकरी पर निर्भर न रहना पड़े। इस मॉडल की रीढ़ ‘फॉर्मूला 25′ या ’25x रूल’ माना जाता है। इस गणित के अनुसार, किसी भी व्यक्ति को अपने पूरे साल भर के कुल खर्च का अनुमान लगाना होता है और उस वार्षिक खर्च को 25 से गुणा करना होता है। उदाहरण के लिए, यदि किसी परिवार का सालाना खर्च 6 लाख रुपये है, तो उसका फायर नंबर 1.5 करोड़ रुपये होगा। जब इतनी रकम या इससे अधिक का मजबूत कॉर्पस जमा हो जाता है, तो व्यक्ति अपनी नौकरी छोड़कर निवेश से मिलने वाले रिटर्न के सहारे आराम से जिंदगी बिता सकता है।
जब कोई व्यक्ति 49 साल की उम्र में रिटायर होने का फैसला लेता है, तो इसके पीछे बरसों की कड़ी मेहनत, वित्तीय अनुशासन और आक्रामक निवेश की लंबी कहानी होती है। सामान्य लोग अपनी आमदनी का 20 से 30 प्रतिशत हिस्सा बचा पाते हैं, जबकि FIRE मॉडल को अपनाने वाले लोग अपनी कुल आय का 50 से 70 प्रतिशत तक हिस्सा बचाकर लगातार शेयर बाजार, म्यूचुअल फंड, इंडेक्स फंड और पीपीएफ जैसी योजनाओं में निवेश करते रहते हैं। मान लीजिए कि कोई पेशेवर हर महीने अपनी सैलरी से भारी रकम बचा रहा है और उसका बचत और निवेश का आंकड़ा लाखों में पहुंच जाता है, तो कंपाउंडिंग (चक्रवृद्धि ब्याज) की ताकत से कुछ ही सालों में करोड़ों का फंड तैयार हो जाता है। यही वजह है कि 49 की उम्र तक पहुंचते-पहुंचते ऐसे लोग वित्तीय रूप से इतने मजबूत हो जाते हैं कि उन्हें अपनी बुनियादी जरूरतों के लिए किसी के आगे हाथ नहीं फैलाना पड़ता।
भले ही कैलकुलेटर और एक्सेल शीट पर यह पूरी गणित एकदम सटीक बैठती हो और बैंक बैलेंस गवाही देता हो कि व्यक्ति जीवन भर बिना काम किए आराम से रह सकता है, लेकिन भारतीय पारिवारिक परिवेश में माता-पिता की मानसिक संतुष्टि इन आंकड़ों से परे होती है। एक माँ के लिए उसका बेटा हमेशा बच्चा ही रहता है और उसके भविष्य की सुरक्षा को लेकर उसकी चिंताएं कभी कम नहीं होतीं। माता-पिता के जमाने में आर्थिक सुरक्षा का पैमाना सरकारी नौकरी, पक्की पेंशन और फिक्स डिपॉजिट (FD) हुआ करता था, जहां हर महीने तयशुदा रकम हाथ में आती थी। इसके विपरीत, आधुनिक FIRE मॉडल पूरी तरह से शेयर बाजार के उतार-चढ़ाव, महंगाई दर और सुरक्षित निकासी दर (Safe Withdrawal Rate) पर टिका होता है। यही वजह है कि जब एक बेटा अपनी मां को बताता है कि उसने संन्यास ले लिया है और अब वह आगे नौकरी नहीं करेगा, तो मां का दिल घबरा जाता है और वह बार-बार यही कहती है कि बेटा कोई नौकरी ढूंढ ले।
फायर फॉर्मूला सुनने में जितना आकर्षक और रोमांचक लगता है, वित्तीय विशेषज्ञों का मानना है कि इसके कुछ छुपे हुए जोखिम भी हैं जिन्हें नजरअंदाज नहीं किया जा सकता। आज के दौर में बढ़ती हुई महंगाई (Inflation), विशेष रूप से चिकित्सा और स्वास्थ्य सेवाओं का लगातार महंगा होना, किसी भी रिटायरमेंट प्लानिंग को पटरी से उतार सकता है। इसके अलावा, यदि कोई व्यक्ति 49 की उम्र में रिटायर होता है, तो उसे अगले 30 से 40 साल तक जीवित रहने के लिए उसी एक फंड पर निर्भर रहना होगा। यदि शेयर बाजार में लंबी मंदी आ जाती है या पोर्टफोलियो का रिटर्न उम्मीद से कम रहता है, तो जमा पूंजी समय से पहले ही समाप्त होने का खतरा पैदा हो सकता है। यही कारण है कि कई समझदार फाइनेंशियल प्लानर्स पूरी तरह से नौकरी छोड़ने के बजाय ‘बारिस्ता फायर’ या ‘कोस्ट फायर’ जैसे विकल्पों की सलाह देते हैं, जहां व्यक्ति अपनी पसंद का हल्का-फुल्का काम जारी रखता है ताकि मानसिक संतुष्टि और सामाजिक जुड़ाव बना रहे।