 girls globe
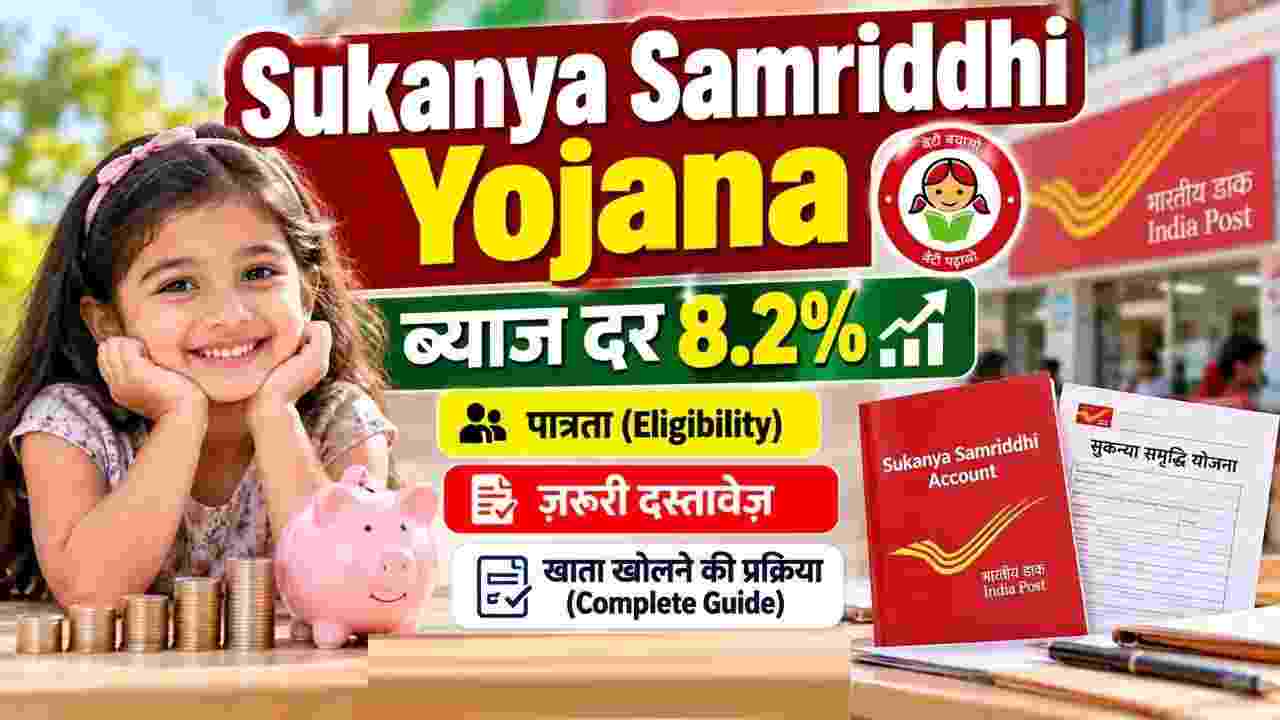
केंद्र सरकार की ‘बेटी बचाओ, बेटी पढ़ाओ’ पहल के तहत संचालित सुकन्या समृद्धि योजना (SSY) देश की सबसे लोकप्रिय और उच्च रिटर्न देने वाली लघु बचत योजनाओं में शीर्ष पर बनी हुई है। वित्त मंत्रालय द्वारा इस योजना पर 8.2 प्रतिशत प्रति वर्ष की आकर्षक ब्याज दर दी जा रही है, जो सालाना आधार पर चक्रवृद्धि (कंपाउंड) होती है। बैंक फिक्स्ड डिपॉजिट (FD) और पब्लिक प्रोविडेंट फंड (PPF) की तुलना में अधिक ब्याज दर और सरकारी गारंटी होने के कारण यह योजना बेटियों के सुरक्षित वित्तीय भविष्य के लिए माता-पिता की पहली पसंद बनी हुई है।
उत्तर प्रदेश, बिहार, दिल्ली-एनसीआर, राजस्थान, मध्य प्रदेश और महाराष्ट्र समेत देश के सभी राज्यों में डाकघरों और अधिकृत सरकारी व निजी बैंकों के माध्यम से यह खाता खोला जा सकता है। इस योजना का प्राथमिक उद्देश्य बालिकाओं की उच्च शिक्षा, करियर निर्माण और विवाह के समय आने वाले भारी वित्तीय खर्चों के लिए एक बड़ा फंड तैयार करना है।
सुकन्या समृद्धि योजना के तहत खाता खुलवाने के लिए केंद्र सरकार और डाक विभाग द्वारा स्पष्ट पात्रता मानदंड निर्धारित किए गए हैं:
-
आयु सीमा: खाता केवल 10 वर्ष से कम आयु की बालिका (Girl Child) के नाम पर ही खोला जा सकता है। जन्म से लेकर 10 वर्ष की आयु पूरी होने से पहले कभी भी यह खाता शुरू किया जा सकता है।
-
अभिभावक द्वारा संचालन: खाता माता-पिता या कानूनी अभिभावक (Legal Guardian) द्वारा खोला और संचालित किया जाता है। बेटी के 18 वर्ष की आयु पूरी करने के बाद खाते का संचालन स्वयं बालिका के हाथों में सौंपा जा सकता है।
-
परिवार में खातों की सीमा: एक परिवार में अधिकतम दो बालिकाओं के नाम पर ही सुकन्या समृद्धि खाते खोले जा सकते हैं। हालांकि, यदि पहले प्रसव के बाद या पहले ही प्रसव में जुड़वां या तीन बच्चियां (Twins/Triplets) पैदा होती हैं, तो मेडिकल प्रमाण पत्र प्रस्तुत करने पर दो से अधिक खाते खोलने की विशेष छूट मिलती है।
-
नागरिकता: यह योजना केवल भारत में रहने वाली निवासी बालिकाओं के लिए है। यदि बालिका भविष्य में किसी अन्य देश की नागरिकता ले लेती है, तो खाता नियमों के अनुसार बंद कर दिया जाता है।
सुकन्या समृद्धि खाते को न्यूनतम 250 रुपये की प्रारंभिक राशि से खोला जा सकता है। इसके बाद प्रति वित्तीय वर्ष में न्यूनतम 250 रुपये और अधिकतम 1.5 लाख रुपये तक जमा करने की अनुमति होती है। पैसे नकद, चेक, डिमांड ड्राफ्ट या ऑनलाइन नेट बैंकिंग/आईपीपीबी (IPPB) ऐप के जरिए आसानी से ट्रांसफर किए जा सकते हैं।
-
जमा करने की अवधि: खाता खुलने की तारीख से लेकर अगले 15 वर्षों तक नियमित रूप से धनराशि जमा करनी होती है।
-
कुल परिपक्वता (Maturity Period): खाता खुलने की तारीख से 21 वर्ष पूरे होने पर यह योजना परिपक्व (Mature) होती है। 15 वर्ष बाद जब जमा बंद हो जाता है, तब भी 21 वर्ष पूरे होने तक शेष बची राशि पर निर्धारित ब्याज जुड़ता रहता है।
-
आंशिक निकासी (Higher Education): जब बेटी 18 वर्ष की हो जाए या 10वीं कक्षा उत्तीर्ण कर ले, तब उच्च शिक्षा (कॉलेज फीस, एडमिशन) के लिए खाते में मौजूद कुल बैलेंस का 50 प्रतिशत तक आंशिक निकासी की अनुमति मिलती है।
-
विवाह पर समयपूर्व बंद: बेटी के 18 वर्ष की आयु पूरी होने के बाद विवाह के उद्देश्य से खाता समय से पहले बंद कराया जा सकता है। इसके लिए विवाह की तारीख से एक माह पूर्व या तीन माह बाद तक आवेदन किया जा सकता है।
नजदीकी पोस्ट ऑफिस या बैंक शाखा (जैसे SBI, PNB, BoB, Canara Bank, HDFC, ICICI) में सुकन्या खाता खुलवाने के लिए निम्नलिखित दस्तावेजों की आवश्यकता होती है:
-
बालिका का जन्म प्रमाण पत्र (Birth Certificate): नगर निगम, अस्पताल या अधिकृत रजिस्ट्रार द्वारा जारी जन्म प्रमाण पत्र।
-
माता-पिता/अभिभावक का पहचान पत्र (ID Proof): आधार कार्ड, पैन कार्ड, पासपोर्ट या वोटर आईडी।
-
पते का प्रमाण (Address Proof): आधार कार्ड, बिजली बिल, राशन कार्ड या रेंट एग्रीमेंट।
-
पासपोर्ट साइज फोटोग्राफ: बालिका और अभिभावक दोनों की नवीनतम रंगीन फोटो।
-
SSY खाता खोलने का फॉर्म (Form SSA-1): बैंक या डाकघर से प्राप्त विधिवत भरा हुआ आवेदन पत्र।
-
जुड़वां बच्चों का प्रमाण: यदि जुड़वां या तीन बच्चियों के लिए खाता खोला जा रहा है, तो मेडिकल सर्टिफिकेट या शपथ पत्र।
सुकन्या समृद्धि योजना को आयकर अधिनियम के तहत ‘EEE’ यानी एक्सेम्प्ट-एक्सेम्प्ट-एक्सेम्प्ट (Exempt-Exempt-Exempt) श्रेणी का दर्जा प्राप्त है:
-
जमा राशि पर छूट: प्रतिवर्ष जमा की जाने वाली 1.5 लाख रुपये तक की मूल राशि पर आयकर अधिनियम के प्रावधानों (पुरानी कर व्यवस्था) के तहत कर छूट मिलती है।
-
ब्याज पर शून्य टैक्स: हर साल मिलने वाला 8.2% का चक्रवृद्धित ब्याज पूरी तरह टैक्स-फ्री होता है।
-
मैच्योरिटी राशि टैक्स-फ्री: 21 वर्ष बाद या निकासी के समय मिलने वाली संपूर्ण मैच्योरिटी राशि पर कोई टैक्स नहीं देना होता।