 girls globe
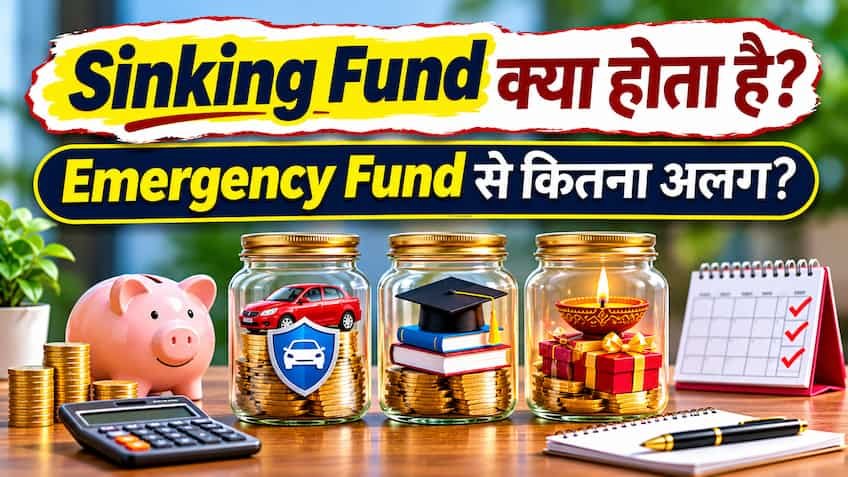
नई दिल्ली: अक्सर हमारे जीवन में ऐसे कई बड़े खर्चे सामने आते हैं जिनके बारे में हमें पहले से पता होता है, लेकिन जब भुगतान का समय नजदीक आता है, तो अचानक हमारी जेब पर भारी बोझ पड़ जाता है। चाहे वह साल में एक बार आने वाला हेल्थ या कार इंश्योरेंस का प्रीमियम हो, बच्चों की स्कूल फीस, दिवाली-शादी की खरीदारी, घर की मरम्मत या फिर परिवार के साथ घूमने जाने का प्लान—जब हम इनके लिए पहले से अलग बचत नहीं करते, तो मजबूरी में हमें क्रेडिट कार्ड स्वाइप करना पड़ता है या अपनी पुरानी बचत (Savings) तोड़नी पड़ती है। वित्तीय योजनाकारों के अनुसार, इस समस्या से बचने का सबसे स्मार्ट और अनुशासित तरीका है ‘सिंकिंग फंड’ (Sinking Fund)। यह पर्सनल फाइनेंस का एक ऐसा फॉर्मूला है जो बिना किसी मानसिक तनाव या कर्ज के आपके बड़े खर्चों को बेहद आसान बना देता है। आइए विस्तार से समझते हैं कि सिंकिंग फंड क्या है और यह इमरजेंसी फंड (Emergency Fund) से किस प्रकार भिन्न है।
सरल शब्दों में कहें तो सिंकिंग फंड एक ऐसी विशेष बचत योजना है, जिसे किसी तय और भविष्य में होने वाले बड़े खर्च (Planned Expense) के लिए हर महीने थोड़ा-थोड़ा पैसा जोड़कर तैयार किया जाता है। इसे आप अपनी सामान्य सेविंग्स और रोजमर्रा के खर्चों से बिल्कुल अलग रखते हैं। इसके काम करने का तरीका बेहद आसान है—सबसे पहले आप अपने आने वाले किसी बड़े खर्च की कुल राशि और समय-सीमा तय करते हैं, और फिर उस कुल राशि को बचे हुए महीनों से विभाजित कर देते हैं। उदाहरण के लिए, यदि आपको आज से 10 महीने बाद घर में नया लैपटॉप खरीदने या छुट्टियों पर जाने के लिए ₹60,000 की जरूरत है, तो आप हर महीने अपने सिंकिंग फंड में ₹6,000 अलग से जमा करेंगे। जब 10 महीने पूरे होंगे, तो आपके पास बिना किसी ईएमआई (EMI) या उधार के पूरी रकम तैयार होगी।
अक्सर लोग सिंकिंग फंड और इमरजेंसी फंड को एक ही मान लेते हैं, जबकि दोनों के उद्देश्य और इस्तेमाल के नियम एक-दूसरे से बिल्कुल विपरीत हैं। इमरजेंसी फंड (आपदा निधि) उन अनिश्चित और अप्रत्याशित संकटों के लिए बनाया जाता है जिनकी हमें पहले से कोई जानकारी नहीं होती—जैसे अचानक नौकरी चले जाना, कोई गंभीर बीमारी या मेडिकल इमरजेंसी, या फिर घर-परिवार में कोई आकस्मिक दुर्घटना। इमरजेंसी फंड को तब तक हाथ नहीं लगाया जाता जब तक कोई वास्तविक संकट न आ जाए। इसके विपरीत, सिंकिंग फंड पूरी तरह से ‘ज्ञात और नियोजित खर्चों’ (Known and Planned Expenses) के लिए होता है, और इसका मुख्य उद्देश्य ही यह होता है कि समय आने पर इस पैसे को खर्च किया जाए। जब आप किसी तय लक्ष्य के लिए सिंकिंग फंड का उपयोग करते हैं, तो इससे आपका इमरजेंसी फंड और लॉन्ग-टर्म इन्वेस्टमेंट पूरी तरह सुरक्षित रहता है।
सिंकिंग फंड तैयार करने का सबसे बड़ा लाभ यह है कि यह आपको ‘बाय नाउ पे लेटर’ (BNPL), पर्सनल लोन और क्रेडिट कार्ड के महंगे ब्याज से बचाता है। जब आपके पास किसी बड़े खर्च के लिए पहले से नकद राशि जमा होती है, तो आप बिना किसी अपराधबोध (Guilt-free) के उस पैसे का आनंद ले सकते हैं। इसके अलावा, यह आपके मासिक बजट को बिगड़ने से रोकता है। आमतौर पर जिस महीने स्कूल की सालाना फीस या बीमा का प्रीमियम भरना होता है, उस महीने घर का पूरा बजट गड़बड़ा जाता है, लेकिन सिंकिंग फंड होने पर आप पूरे साल उस बोझ को छोटे-छोटे हिस्सों में बांट लेते हैं। यह आदत आपके भीतर वित्तीय अनुशासन भी विकसित करती है।
अपना सिंकिंग फंड शुरू करने के लिए सबसे पहले अगले 12 महीनों में आने वाले सभी संभावित बड़े खर्चों की एक सूची बनाएं, जैसे त्योहार, टैक्स, मेडिकल चेकअप, वाहन सर्विसिंग या गिफ्ट्स। प्रत्येक लक्ष्य के लिए अलग से एक ‘बकेट’ या डिजिटल गोल तय करें। चूंकि सिंकिंग फंड का पैसा आपको कुछ महीनों से लेकर 1-2 साल के भीतर इस्तेमाल करना होता है, इसलिए इसे शेयर बाजार या इक्विटी म्यूचुअल फंड जैसे जोखिम भरे माध्यमों में बिल्कुल न लगाएं। इसके लिए आप एक अलग जीरो-बैलेंस सेविंग्स अकाउंट, बैंक की ऑटो-स्वीप सुविधा, आवर्ती जमा (RD) या फिर लिक्विड म्यूचुअल फंड का चुनाव कर सकते हैं, जहां आपका मूलधन सुरक्षित रहे, थोड़ा ब्याज भी मिले और जरूरत पड़ने पर पैसा तुरंत निकाला जा सके। सैलरी आते ही हर महीने एक तय राशि को ऑटो-डेबिट के जरिए इस फंड में ट्रांसफर करना सबसे कारगर रणनीति मानी जाती है।