 girls globe
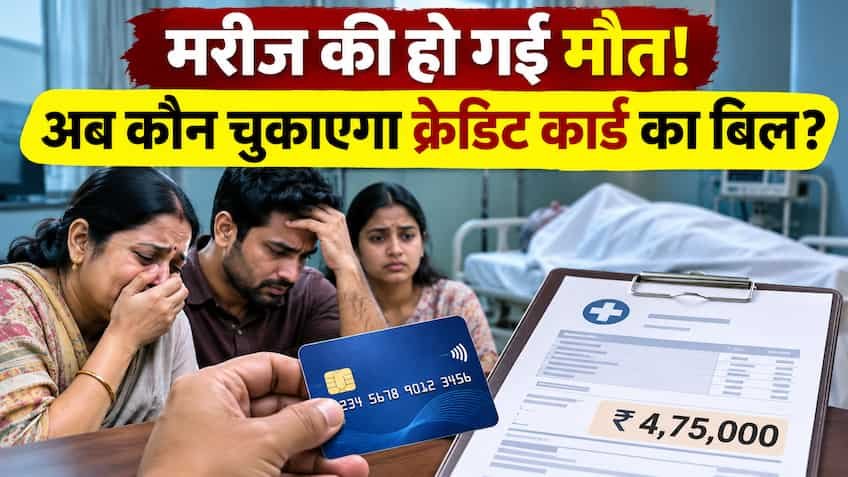
अचानक आने वाली मेडिकल इमरजेंसी किसी भी परिवार को आर्थिक और मानसिक रूप से झकझोर कर रख देती है। अक्सर अस्पतालों में इलाज के दौरान तुरंत पैसों की व्यवस्था करने के लिए लोग अपने क्रेडिट कार्ड का इस्तेमाल करते हैं। लाखों रुपये का अस्पताल का बिल क्रेडिट कार्ड से स्वाइप कर दिया जाता है, लेकिन दुर्भाग्यवश कई बार तमाम कोशिशों के बावजूद मरीज की जान नहीं बच पाती है। ऐसी दुखद घड़ी में परिवार के सामने एक बड़ा और डरावना सवाल खड़ा हो जाता है कि मृतक के क्रेडिट कार्ड पर बकाया उस भारी-भरकम अस्पताल के बिल का भुगतान आखिर कौन करेगा। क्या बैंक मृतक के माता-पिता, पत्नी या बच्चों से इस पैसे की वसूली कर सकता है या फिर यह कर्ज माफ हो जाता है? भारत के बैंकिंग कानून और भारतीय रिजर्व बैंक (RBI) के स्पष्ट दिशानिर्देश इस संवेदनशील मुद्दे पर बेहद साफ तस्वीर पेश करते हैं।
बैंकिंग और वित्तीय कानूनों के जानकारों के अनुसार, क्रेडिट कार्ड के जरिए लिया गया कोई भी खर्च या बकाया राशि ‘अनसिक्योर्ड लोन’ (असुरक्षित ऋण) की श्रेणी में आती है। होम लोन या कार लोन की तरह इसमें बैंक के पास कोई संपत्ति गिरवी नहीं रखी होती है। जब किसी व्यक्ति की मृत्यु हो जाती है, तो उसके क्रेडिट कार्ड का बकाया सीधे तौर पर उसके परिवार के सदस्यों या कानूनी वारिसों पर ट्रांसफर नहीं होता है। इसका सीधा अर्थ यह है कि बैंक मृतक के परिवार वालों को अपनी जेब से या अपनी निजी कमाई से उस बकाया बिल को चुकाने के लिए कानूनी रूप से बाध्य नहीं कर सकता। यदि अस्पताल का बिल मृतक के अपने क्रेडिट कार्ड से भरा गया था, तो उस कर्ज की जिम्मेदारी व्यक्तिगत रूप से केवल कार्डधारक की ही थी।
हालांकि, इसका मतलब यह बिल्कुल नहीं है कि बैंक अपने पैसे भूल जाता है। कानून के मुताबिक, बैंक को बकाया राशि वसूलने का अधिकार केवल मृतक की छोड़ी हुई संपत्ति (Deceased’s Estate) से ही होता है। यदि मृतक व्यक्ति अपने पीछे कोई चल या अचल संपत्ति जैसे बैंक खाते में जमा राशि, फिक्स्ड डिपॉजिट (FD), जमीन, मकान, शेयर या सोना छोड़ गया है, तो बैंक उस संपत्ति से अपने बकाया बिल की वसूली करने का दावा कर सकता है। ऐसी स्थिति में कानूनी उत्तराधिकारियों की जिम्मेदारी केवल उस सीमा तक सीमित होती है, जितनी कीमत की संपत्ति उन्हें मृतक से विरासत में मिली है। यदि मृतक के नाम पर कोई संपत्ति नहीं है, तो बैंक उस बकाया राशि को ‘राइट-ऑफ’ (बट्टे खाते में डालना) करने के लिए मजबूर होता है और परिवार को एक रुपया भी नहीं देना पड़ता।
अस्पताल का बिल चुकाते समय यह देखना बेहद जरूरी हो जाता है कि कार्ड किस प्रकार का था। यदि क्रेडिट कार्ड मुख्य रूप से मृतक के नाम पर था और परिवार के किसी सदस्य के पास केवल ‘एड-ऑन कार्ड’ (Add-on Card) था, तो भी एड-ऑन कार्डधारक पर बकाया चुकाने की कोई कानूनी देनदारी नहीं बनती है। एड-ऑन कार्ड की सभी देनदारियां हमेशा प्राइमरी कार्डधारक की होती हैं। लेकिन, यदि वह खाता या कार्ड ‘जॉइंट लायबिलिटी’ (संयुक्त देनदारी) के तहत जारी किया गया था या परिवार के किसी सदस्य ने उस कार्ड या लोन के लिए गारंटर के रूप में हस्ताक्षर किए थे, तो स्थिति पूरी तरह बदल जाती है। ऐसी दशा में जीवित सह-आवेदक या गारंटर को अस्पताल के उस बकाया बिल का भुगतान करना ही होगा।
अक्सर देखा जाता है कि मरीज की गंभीर हालत को देखते हुए परिवार का कोई अन्य सदस्य, जैसे बेटा, भाई या जीवनसाथी, अपने खुद के क्रेडिट कार्ड से अस्पताल का बिल स्वाइप कर देता है। यदि ऐसा हुआ है, तो मरीज की मृत्यु के बाद भी बकाया चुकाने की पूरी जिम्मेदारी उसी व्यक्ति की रहेगी, जिसके नाम पर वह क्रेडिट कार्ड रजिस्टर्ड है। बैंक को इस बात से कोई सरोकार नहीं होता कि कार्ड का पैसा किसके इलाज पर खर्च किया गया है। कार्ड मालिक जीवित है, इसलिए उसे तय समय पर ईएमआई या पूरा बिल भरना ही होगा, अन्यथा उसका सिबिल (CIBIL) स्कोर खराब हो सकता है और कानूनी कार्रवाई का सामना करना पड़ सकता है।
कई प्रीमियम और आधुनिक क्रेडिट कार्ड्स के साथ बैंक और कार्ड कंपनियां कॉम्प्लिमेंट्री या पेड ‘क्रेडिट शील्ड इंश्योरेंस’ (Credit Shield Insurance) या पर्सनल एक्सीडेंट कवर प्रदान करती हैं। यदि कार्डधारक की मृत्यु किसी दुर्घटना के कारण हुई है या उसके कार्ड पर क्रेडिट शील्ड बीमा सक्रिय था, तो बीमा कंपनी मृतक के बकाया क्रेडिट कार्ड बिल का भुगतान बैंक को कर देती है। परिवार के सदस्यों को चाहिए कि वे शोक की घड़ी से बाहर निकलने के बाद सबसे पहले मृतक के क्रेडिट कार्ड स्टेटमेंट और वेलकम किट की जांच करें कि क्या कार्ड पर किसी प्रकार का बीमा कवर मौजूद था। यदि बीमा सक्रिय है, तो मृत्यु प्रमाण पत्र और अस्पताल के दस्तावेज जमा करके बकाया राशि को माफ कराया जा सकता है।
कार्डधारक की मृत्यु के बाद परिवार की सबसे पहली जिम्मेदारी संबंधित बैंक को इसकी आधिकारिक सूचना देना है। जब तक बैंक को मृत्यु की जानकारी नहीं मिलेगी, तब तक बकाया बिल पर लेट पेमेंट फीस और भारी-भरकम ब्याज जुड़ता रहेगा, जिससे अनावश्यक विवाद बढ़ सकता है। परिवार के किसी सदस्य को बैंक की नजदीकी शाखा में जाकर मृतक का मृत्यु प्रमाण पत्र (Death Certificate), कार्डधारक का पैन कार्ड, आधार कार्ड और अपना पहचान पत्र जमा करना चाहिए। साथ ही एक लिखित आवेदन देकर क्रेडिट कार्ड को स्थायी रूप से बंद (Block/Close) करने का अनुरोध करना चाहिए और बैंक से इसकी पावती (Acknowledgment Receipt) जरूर लेनी चाहिए।
कई बार जानकारी के अभाव में बैंक के रिकवरी एजेंट मृतक के शोकाकुल परिवार को फोन करके या घर आकर बकाया पैसा चुकाने के लिए मानसिक दबाव बनाते हैं। भारतीय रिजर्व बैंक (RBI) की फेयर प्रैक्टिस कोड गाइडलाइंस के तहत कोई भी बैंक या रिकवरी एजेंट मृतक के परिजनों को डरा-धमका नहीं सकता और न ही उनसे जबरन वसूली कर सकता है। यदि मृतक ने अपने पीछे कोई संपत्ति नहीं छोड़ी है और परिवार का कोई सदस्य गारंटर नहीं है, तो परिवार को किसी भी दबाव में आकर अपनी बचत से पैसा देने की आवश्यकता नहीं है। यदि कोई एजेंट अभद्रता करता है या गलत तरीके से पैसों की मांग करता है, तो परिवार सीधे बैंकिंग लोकपाल (Banking Ombudsman) या पुलिस में इसकी शिकायत दर्ज करा सकता है। निष्कर्षतः, कानून मृतक के परिवार को आर्थिक शोषण से पूरी सुरक्षा देता है, बस जरूरत है तो सही समय पर बैंक को सूचित करने और अपने कानूनी अधिकारों के प्रति जागरूक रहने की।