 girls globe
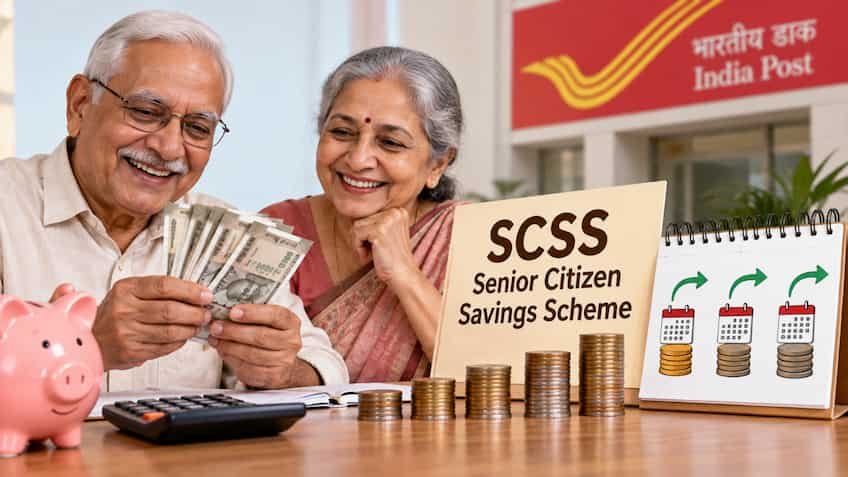
रिटायरमेंट के बाद हर बुजुर्ग नागरिक की सबसे बड़ी चिंता यह होती है कि उनके जीवनभर की जमा पूंजी पूरी तरह सुरक्षित रहे और उससे हर महीने या हर तिमाही एक निश्चित आमदनी भी आती रहे। शेयर बाजार के उतार-चढ़ाव और बैंकों की बदलती ब्याज दरों के बीच वरिष्ठ नागरिक ऐसी योजनाओं को प्राथमिकता देते हैं जहां सरकारी सुरक्षा की सौ फीसदी गारंटी हो। भारत सरकार द्वारा संचालित सीनियर सिटीजन सेविंग्स स्कीम यानी एससीएसएस (SCSS) वर्तमान में बुजुर्गों के लिए सबसे भरोसेमंद और सर्वाधिक रिटर्न देने वाली बचत योजनाओं में से एक बनकर उभरी है। पोस्ट ऑफिस और अधिकृत सरकारी व निजी बैंकों के जरिए संचालित होने वाली इस योजना में किए गए निवेश पर सरकार हर तीन महीने में सीधे बैंक खाते में ब्याज का भुगतान करती है, जिससे पेंशन की तरह नियमित आय की व्यवस्था बन जाती है।
इस योजना में मिलने वाले ₹61,500 की त्रैमासिक आय का आधार सरकार द्वारा बढ़ाई गई अधिकतम निवेश सीमा और 8.2 प्रतिशत की आकर्षक वार्षिक ब्याज दर है। केंद्र सरकार ने इस योजना में एकल या संयुक्त खाते के लिए अधिकतम जमा सीमा को ₹15 लाख से बढ़ाकर ₹30 लाख कर दिया है।
जब कोई वरिष्ठ नागरिक इस योजना में अधिकतम सीमा यानी ₹30 लाख का एकमुश्त निवेश करता है, तो 8.2 प्रतिशत की वार्षिक दर के हिसाब से 1 वर्ष का कुल ब्याज ₹2,46,000 बनता है। एससीएसएस के नियमों के अनुसार ब्याज का भुगतान वार्षिक न होकर प्रत्येक तिमाही में किया जाता है। एक वर्ष की कुल ₹2,46,000 की ब्याज आय को जब चार तिमाहियों में बराबर बांटा जाता है, तो प्रत्येक 3 महीने में खाताधारक को ठीक ₹61,500 की गारंटीड राशि सीधे उनके बचत खाते में प्राप्त होती है। यदि इसे मासिक आधार पर देखें, तो यह रकम हर महीने लगभग ₹20,500 के बराबर बैठती है।
सीनियर सिटीजन सेविंग्स स्कीम का कार्यकाल 5 वर्षों का होता है। यदि कोई निवेशक 5 साल तक इस योजना को जारी रखता है, तो उसे हर वर्ष ₹2,46,000 का ब्याज मिलता है। इस प्रकार 5 वर्षों के पूरे कार्यकाल में केवल ब्याज के माध्यम से मिलने वाली कुल आय ₹12,30,000 हो जाती है। सबसे महत्वपूर्ण बात यह है कि 5 साल की मैच्योरिटी पूरी होने के बाद निवेशक का मूलधन यानी ₹30 लाख पूरी तरह सुरक्षित रहता है और वह पूरा पैसा निवेशक को वापस मिल जाता है। यदि खाताधारक चाहे तो 5 साल पूरे होने के बाद इस खाते को 3-3 साल के ब्लॉक में आगे भी बढ़ा सकता है, जिससे यह नियमित आय आगे भी अनवरत रूप से जारी रखी जा सकती है।
इस योजना में खाता खोलने के लिए मुख्य रूप से 60 वर्ष या उससे अधिक आयु का कोई भी भारतीय नागरिक पात्र है। हालांकि सेवानिवृत्त कर्मचारियों के लिए सरकार ने विशेष छूट भी दी है। 55 वर्ष से अधिक और 60 वर्ष से कम आयु के वे व्यक्ति, जिन्होंने स्वैच्छिक सेवानिवृत्ति यानी वीआरएस (VRS) या सुपरएनुएशन लिया है, वे भी सेवानिवृत्ति के लाभ मिलने के एक महीने के भीतर इसमें निवेश कर सकते हैं। इसके अतिरिक्त डिफेंस सर्विसेज से रिटायर होने वाले सैन्य कर्मी 50 वर्ष की आयु के बाद ही इस खाते को खोलने के पात्र माने जाते हैं। यह खाता एकल यानी सिंगल नाम से या फिर केवल अपने जीवनसाथी (पति/पत्नी) के साथ जॉइंट खाते के रूप में खोला जा सकता है।
एससीएसएस में निवेश करने पर आयकर अधिनियम की धारा 80सी के तहत प्रति वर्ष ₹1.5 लाख तक की टैक्स छूट का लाभ मिलता है। हालांकि इस योजना से मिलने वाला ब्याज पूरी तरह कर-योग्य होता है। आयकर कानून के तहत वरिष्ठ नागरिकों के लिए सभी ब्याज स्रोतों से ₹50,000 तक की कमाई धारा 80टीटीबी के तहत टैक्स-फ्री होती है। चूंकि ₹30 लाख के निवेश पर सालाना ब्याज ₹2.46 लाख बनता है, इसलिए बैंक या डाकघर नियमानुसार 10 प्रतिशत टीडीएस काटकर भुगतान करते हैं। यदि निवेशक की कुल आय टैक्स छूट की सीमा के भीतर है, तो वह फॉर्म 15एच जमा करके टीडीएस की कटौती से बच सकता है। आपातकाल में पैसे की जरूरत पड़ने पर खाता 1 साल बाद बंद कराया जा सकता है, जिसमें जमा राशि का 1.5 प्रतिशत और 2 साल बाद बंद करने पर 1 प्रतिशत की मामूली कटौती की जाती है।