 girls globe
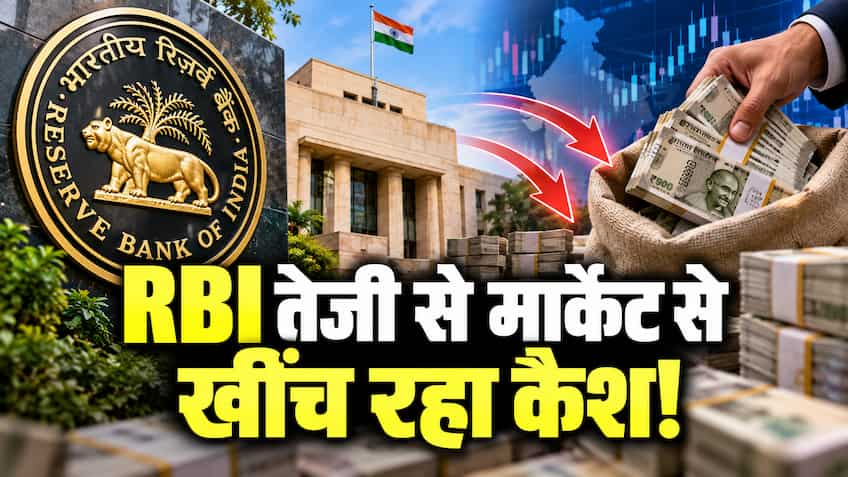
भारतीय रिजर्व बैंक (RBI) ने देश की वित्तीय प्रणाली में मौजूद जरूरत से ज्यादा नकदी (Surplus Liquidity) को सोखने के लिए बड़े पैमाने पर ओपन मार्केट ऑपरेशन (OMO) बिक्री का अभियान शुरू किया है। सितंबर महीने के दौरान केंद्रीय बैंक ने बाजार से चरणबद्ध तरीके से कुल ₹1,00,000 करोड़ (1 लाख करोड़ रुपये) की नकदी वापस खींचने का फैसला किया है। जब भी केंद्रीय बैंक बाजार से इतनी भारी-भरकम राशि निकालता है, तो वित्तीय बाजारों से लेकर आम जनता के लोन और डिपॉजिट तक हर क्षेत्र में हलचल मच जाती है।
बैंकिंग प्रणाली के आंकड़ों पर नजर डालें तो सितंबर माह में बैंकों के पास लगभग ₹6.05 लाख करोड़ रुपये से अधिक की अतिरिक्त नकदी जमा हो गई थी। जब बैंकों के पास कर्ज बांटने के बाद भी जरूरत से ज्यादा पैसा आलस में पड़ा रहता है, तो इससे अर्थव्यवस्था में कई असंतुलन पैदा होने का खतरा बन जाता है। इस स्थिति को नियंत्रित करने के लिए रिजर्व बैंक ने अपने सबसे कारगर मौद्रिक हथियार—ओपन मार्केट ऑपरेशन (OMO Sale)—का इस्तेमाल करते हुए नकदी सोखने की प्रक्रिया तेज कर दी है।
ओपन मार्केट ऑपरेशन (OMO) के तहत केंद्रीय बैंक बाजार में सरकारी प्रतिभूतियां (Government Securities / Bonds) बेचता है। जब बैंक और वित्तीय संस्थान इन बॉन्ड्स को खरीदते हैं, तो उनका पैसा कमर्शियल बैंकिंग सिस्टम से निकलकर सीधे आरबीआई के खाते में चला जाता है। इस तरह बाजार में घूम रहा अतिरिक्त कैश अपने-आप कम हो जाता है।
आरबीआई ने इस 1 लाख करोड़ रुपये की निकासी को तीन सुव्यवस्थित चरणों में विभाजित किया है:
-
पहला चरण (17 सितंबर): इसके तहत ₹50,000 करोड़ की सरकारी सिक्योरिटीज बेची गईं।
-
दूसरा चरण (21 सितंबर): इस चरण में ₹25,000 करोड़ की अधिसूचित राशि के मुकाबले ₹84,982 करोड़ की भारी मांग (3.4 गुना से अधिक बोलियां) देखने को मिली।
-
तीसरा चरण (28 सितंबर): शेष ₹25,000 करोड़ की अंतिम OMO नीलामी इसी दिन पूरी की जाएगी।
संस्थागत निवेशकों द्वारा 3 गुना से अधिक की बोलियां लगाना यह दर्शाता है कि बाजार में अभी भी तरलता की कोई कमी नहीं है और सरकारी बॉन्ड्स में निवेशकों का भरोसा बहुत मजबूत बना हुआ है।
रिजर्व बैंक को यह कदम अचानक क्यों उठाना पड़ा? इसके पीछे तीन प्रमुख आर्थिक कारण जिम्मेदार हैं:
1. महंगाई को भड़कने से रोकना: यदि बाजार में बहुत ज्यादा आसान नकदी उपलब्ध रहती है, तो सट्टेबाजी और गैर-जरूरी खर्चों को बढ़ावा मिलता है। इससे मांग जनित महंगाई (Demand-pull Inflation) बढ़ती है। कच्चे तेल की वैश्विक कीमतों में उतार-चढ़ाव और खाद्य महंगाई के जोखिम को देखते हुए केंद्रीय बैंक महंगाई को अपने 4% के लक्ष्य के करीब रखना चाहता है।
2. कॉल मनी रेट (Overnight Rates) को थामना: बैंकिंग प्रणाली में जब नकदी की बाढ़ आ जाती है, तो बैंकों के आपसी लेन-देन की ब्याज दरें (Call Money Rates) आरबीआई के तय रेपो रेट से काफी नीचे गिर जाती हैं। इससे मौद्रिक नीति का असर कमजोर होने लगता है। नकदी घटाकर आरबीआई यह सुनिश्चित करता है कि बाजार दरें नीतिगत रेपो रेट के अनुरूप रहें।
3. रुपये की विनिमय दर को सहारा देना: अमेरिकी डॉलर के मुकाबले रुपये पर दबाव और विदेशी पूंजी के प्रवाह के प्रबंधन के दौरान भी सिस्टम में लिक्विडिटी में बड़े उतार-चढ़ाव आते हैं। बाजार से अतिरिक्त रुपया खींचकर आरबीआई मुद्रा बाजार में स्थिरता सुनिश्चित करता है।
बाजार से ₹1 लाख करोड़ निकलने का सीधा असर आम बैंक ग्राहकों के दैनिक वित्तीय फैसलों पर भी पड़ता है:
लोन और ईएमआई (EMI) पर प्रभाव: जब बैंकिंग सिस्टम से अतिरिक्त नकदी घटती है, तो बैंकों के पास सस्ती पूंजी का भंडार कम होने लगता है। ऐसे में बैंक उधारी दरों पर मिलने वाली अतिरिक्त छूट या सस्ते फेस्टिव ऑफर्स को सीमित कर सकते हैं। हालांकि, जब तक रेपो रेट में आधिकारिक बदलाव नहीं होता, तब तक मौजूदा फ्लोटिंग होम लोन की ईएमआई में तुरंत कोई बड़ा इजाफा नहीं होगा, लेकिन नए पर्सनल और ऑटो लोन पर मार्जिन थोड़े सख्त हो सकते हैं।
बैंक एफडी (Fixed Deposit) पर ब्याज दरें: यह कदम फिक्स्ड डिपॉजिट में पैसा लगाने वाले वरिष्ठ नागरिकों और बचतकर्ताओं के लिए राहत भरी खबर लेकर आ सकता है। जब बैंकों के पास सरप्लस कैश कम होता है और फेस्टिव सीजन में कर्ज की मांग बढ़ती है, तो बैंक आम जनता से नए डिपॉजिट आकर्षित करने के लिए एफडी की ब्याज दरों को आकर्षक बनाए रखते हैं या उनमें बढ़ोतरी करते हैं। इससे फिक्स्ड इनकम निवेशकों को लंबी अवधि के लिए ऊंचे ब्याज दरों का लाभ मिलता रहेगा।