 girls globe
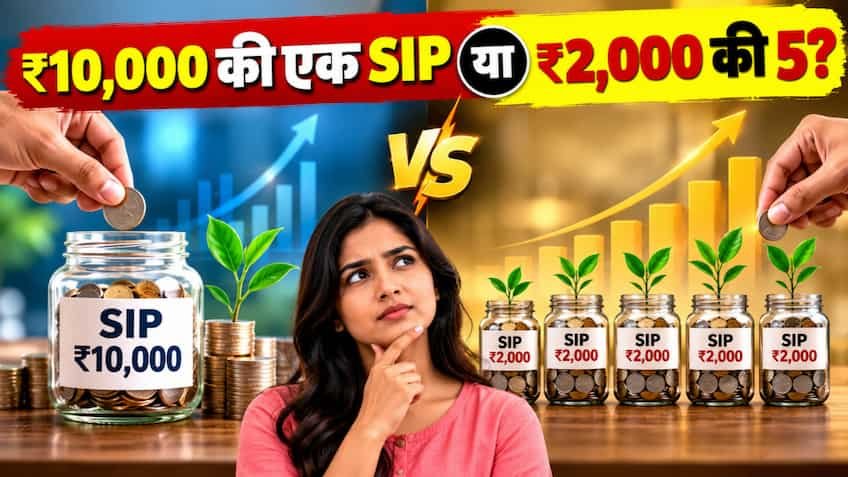
म्यूचुअल फंड में जब भी कोई निवेशक हर महीने ₹10,000 निवेश करने का फैसला करता है, तो उसके सामने सबसे बुनियादी उलझन यही होती है कि क्या पूरा पैसा किसी एक फंड में डाल दिया जाए या फिर ₹2,000-₹2,000 की 5 अलग-अलग एसआईपी (SIP) शुरू की जाएं। कई लोगों को लगता है कि ज्यादा फंड चुनने से रिटर्न अपने आप कई गुना बढ़ जाएगा, जबकि कुछ निवेशकों का मानना है कि एक ही अच्छे फंड में टिके रहना सबसे आसान और सुरक्षित है। हकीकत यह है कि गणितीय रूप से कुल रिटर्न फंड के रिटर्न प्रतिशत पर निर्भर करता है, लेकिन पोर्टफोलियो की सुरक्षा, उतार-चढ़ाव झेलने की ताकत और टैक्स प्रबंधन के मामले में दोनों रणनीतियों का असर बिल्कुल अलग होता है।
यदि दोनों विकल्पों में मिलने वाला औसत सालाना रिटर्न (CAGR) एक समान रहे, तो गणित के नियम के अनुसार ₹10,000 की एकमुश्त मासिक एसआईपी और ₹2,000 की 5 एसआईपी में अंतिम कॉर्पस का कोई अंतर नहीं होता।
मान लीजिए कि आप 10 साल के लिए 12% के अनुमानित औसत सालाना रिटर्न पर निवेश करते हैं:
-
कुल मासिक निवेश: ₹10,000
-
10 साल में आपकी जेब से कुल जमा पूंजी: ₹12,00,000 (12 लाख रुपये)
-
10 साल बाद अनुमानित कुल फंड (12% रिटर्न पर): लगभग ₹23,23,391
-
अनुमानित कुल मुनाफा (वेल्थ गेन): लगभग ₹11,23,391
चाहे आप ₹10,000 अकेले एक निफ्टी 50 इंडेक्स फंड में लगाएं, या ₹2,000-₹2,000 की 5 अलग-अलग एसआईपी ऐसे फंड्स में लगाएं जिनका संयुक्त औसत रिटर्न 12% ही निकले, दोनों ही सूरतों में 10 साल बाद आपका कुल कॉर्पस ₹23.23 लाख ही बनेगा। फर्क रिटर्न के फॉर्मूले में नहीं, बल्कि इस बात में आता है कि 5 अलग-अलग फंड्स आपके वास्तविक रिटर्न और जोखिम को कैसे बदलते हैं।
एक ही फंड में पूरा ₹10,000 लगाना सबसे सरल और केंद्रित (Focused) तरीका है, लेकिन इसके अपने जोखिम भी हैं।
-
ट्रैकिंग और रीबैलेंसिंग बेहद आसान: आपको हर महीने केवल एक फोलियो ट्रैक करना होता है। साल के अंत में कैपिटल गेन स्टेटमेंट निकालना और टैक्स रिटर्न फाइल करना बेहद सरल रहता है।
-
कम ओवरहेड और स्पष्टता: अगर आपने एक ब्रॉड-मार्केट लार्ज-कैप या निफ्टी 50 इंडेक्स फंड चुना है, तो भारत की शीर्ष 50 कंपनियों में आपका पैसा अपने आप बंट जाता है।
-
फंड मैनेजर और कैटेगरी का जोखिम: यदि वह एक अकेला फंड अंडरपरफॉर्म करने लगे या उस कैटेगरी में मंदी आ जाए, तो आपका पूरा ₹10,000 प्रभावित होता है। आप बाजार की दूसरी ग्रोथ थीम (जैसे मिडकैप या स्मॉलकैप) के अतिरिक्त लाभ से वंचित रह जाते हैं।
जब आप ₹2,000 की 5 एसआईपी करते हैं, तो आपका उद्देश्य अधिक से अधिक रिटर्न बनाना नहीं, बल्कि जोखिम को समझदारी से बांटना (Diversification) होना चाहिए।
-
मार्केट कैप का संतुलित मिश्रण: आप अपने ₹10,000 को 1 लार्ज कैप/इंडेक्स, 1 फ्लेक्सी कैप, 1 मिड कैप, 1 स्मॉल कैप और 1 हाइब्रिड फंड में बांट सकते हैं। इससे जब लार्ज कैप सुस्त होंगे तब मिड-स्मॉल कैप से अल्फा (अतिरिक्त रिटर्न) मिल सकता है, और जब बाजार गिरेगा तब लार्ज कैप गिरावट को थामेंगे।
-
फ्लेक्सिबिलिटी और इमरजेंसी विड्रॉल: यदि भविष्य में कभी पैसों की तंगी होती है या नकदी चाहिए, तो आप किसी 1 फंड की ₹2,000 की एसआईपी रोक सकते हैं या एक फंड से आंशिक निकासी कर सकते हैं, जबकि बाकी 4 फंड बिना किसी बाधा के चलते रहेंगे।
-
पोर्टफोलियो ओवरलैप का खतरा: 5 फंड चुनते समय सबसे बड़ी गलती यह होती है कि निवेशक 3-4 एक जैसी कैटेगरी के फंड (जैसे 3 अलग-अलग लार्ज-कैप या 3 फ्लेक्सी-कैप) ले लेते हैं। इससे वे अनजाने में एक ही शेयर (जैसे रिलायंस, एचडीएफसी बैंक या इंफोसिस) को पांचों फंडों के जरिए खरीद रहे होते हैं, जिससे डाइवर्सिफिकेशन का कोई वास्तविक फायदा नहीं मिलता।
-
ट्रैकिंग और टैक्स का झंझट: 5 अलग-अलग फंड्स के स्टेटमेंट संभालना, अलग-अलग एग्जिट लोड और विड्रॉल पर कैपिटल गेन कैलकुलेट करना थोड़ा जटिल हो जाता है।
यदि आप शेयर बाजार और म्यूचुअल फंड में बिल्कुल नए हैं और जटिलता से बचना चाहते हैं, तो 5 अलग फंड्स लेने के बजाय ₹10,000 को अधिकतम 2 या 3 फंड्स में बांटना सबसे व्यावहारिक रणनीति मानी जाती है (जैसे ₹5,000 एक निफ्टी 50 इंडेक्स फंड में और ₹5,000 एक अच्छे फ्लेक्सी-कैप फंड में)।
वहीं यदि आपके पास 7 से 10 साल से अधिक का लंबा नजरिया है, आप थोड़ा जोखिम उठा सकते हैं और अलग-अलग मार्केट कैप की तेजी का फायदा उठाना चाहते हैं, तो ₹2,000-₹2,000 की 4 से 5 एसआईपी (विभिन्न श्रेणियों में गैर-ओवरलैपिंग फंड्स के साथ) आपके पोर्टफोलियो को स्थिरता और बेहतर ग्रोथ दोनों दे सकती है।