 girls globe
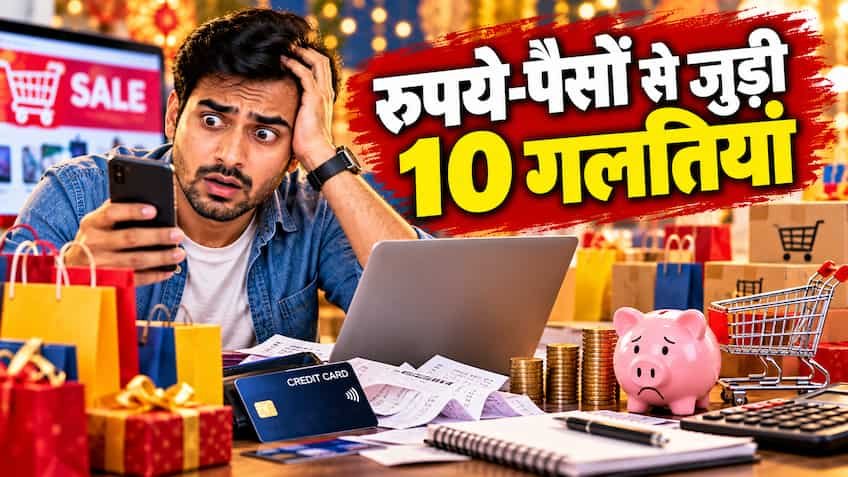
पैसा कमाना जितना कठिन और पसीने का काम है, उसे संभालकर रखना और सही जगह निवेश कर उससे वेल्थ बनाना उससे भी बड़ा हुनर है। आज की भागदौड़ भरी जिंदगी, सोशल मीडिया के दिखावे और ई-कॉमर्स की चकाचौंध में लोग अक्सर वित्तीय अनुशासन खो बैठते हैं। महीने की शुरुआत में अकाउंट में सैलरी आते ही शानो-शौकत से खर्च करना और महीने के आखिरी 10 दिनों में उधारी मांगने की नौबत आना अब एक आम मध्यमवर्गीय त्रासदी बन चुकी है। वित्तीय विशेषज्ञों का मानना है कि वित्तीय संकट का कारण कम कमाई नहीं, बल्कि पैसों से जुड़े गलत और गैर-जिम्मेदाराना फैसले होते हैं। जब क्रेडिट कार्ड के भारी बिल, पर्सनल लोन की ईएमआई और खाली बैंक अकाउंट सामने आता है, तब लोगों के मुंह से बरबस निकलता है—’भारी मिस्टेक हो गई!’
अगर आप भी अपनी मेहनत की कमाई को व्यर्थ बहने से बचाना चाहते हैं और भविष्य को आर्थिक रूप से सुरक्षित करना चाहते हैं, तो रुपये-पैसों से जुड़ी इन 10 सबसे बड़ी गलतियों को आज ही समझ लें और इनसे दूरी बना लें।
जीवन में बीमारी, नौकरी छूटना, अचानक घर की मरम्मत या कोई पारिवारिक संकट कभी भी बताकर नहीं आता। सबसे बड़ी गलती यह होती है कि लोग अपनी पूरी कमाई खर्च कर देते हैं और कोई लिक्विड इमरजेंसी फंड नहीं रखते। आपातकाल आने पर उन्हें हाई-इंटरेस्ट वाले पर्सनल लोन लेने पड़ते हैं या क्रेडिट कार्ड स्वाइप करना पड़ता है, जो उन्हें लंबे कर्ज के भंवरजाल में धकेल देता है।
-
समाधान: अपने कम से कम 6 महीने के अनिवार्य खर्च (राशन, किराया, ईएमआई, बच्चों की फीस) के बराबर रकम सेविंग्स अकाउंट या लिक्विड म्यूचुअल फंड में अलग सुरक्षित रखें।
आजकल इंस्टाग्राम और फेसबुक पर लाइफस्टाइल की तस्वीरें डालने की होड़ में लोग अपनी हैसियत से बाहर जाकर महंगे कैफे, डिजाइनर कपड़े और गैजेट्स पर अनाप-शनाप खर्च कर रहे हैं। इसे अर्थशास्त्र की भाषा में ‘लाइफस्टाइल इंफ्लेशन’ कहा जाता है। आमदनी बढ़ते ही खर्च का दायरा दोगुना बढ़ा लेना भविष्य की बचत का गला घोंट देता है।
-
समाधान: 50-30-20 के क्लासिक बजटिंग नियम का पालन करें—50% बुनियादी जरूरतों पर, 30% इच्छाओं पर और कम से कम 20% अनिवार्य बचत व निवेश में जाना चाहिए।
क्रेडिट कार्ड जितनी बड़ी सुविधा है, गलत इस्तेमाल होने पर उतना ही बड़ा वित्तीय फंदा बन जाता है। कई लोग बिल आने पर केवल ‘मिनिमम अमाउंट ड्यू’ (लगभग 5%) भर देते हैं और सोचते हैं कि काम चल गया। असल में, बचे हुए 95% बकाए पर बैंक 36% से लेकर 45% सालाना तक का चक्रवृद्धित ब्याज (Compound Interest) वसूलते हैं।
-
समाधान: क्रेडिट कार्ड का पूरा बिल हमेशा ड्यू डेट से 2-3 दिन पहले चुकाएं। यदि पूरा भुगतान करने की क्षमता न हो, तो क्रेडिट कार्ड का इस्तेमाल तुरंत बंद कर दें।
आजकल हर छोटी-बड़ी ई-कॉमर्स वेबसाइट पर ‘नो कॉस्ट ईएमआई’ और ‘बाय नाउ, पे लेटर’ के विकल्प मौजूद हैं। 10 हजार के जूते से लेकर 1 लाख का फोन तक लोग ईएमआई पर उठा लेते हैं। कई छोटी-छोटी ईएमआई मिलकर महीने के वेतन का 40-50% हिस्सा पहले ही काट लेती हैं, जिससे निवेश के लिए एक रुपया नहीं बचता।
-
समाधान: उपभोग की ऐसी किसी भी चीज को ईएमआई पर न खरीदें जो समय के साथ अपनी कीमत खो देती है (Depreciating Assets)। यदि आपके पास नकद पैसे नहीं हैं, तो उस खरीदारी को कुछ महीनों के लिए टाल दें।
अक्सर युवा सोचते हैं कि ‘मुझे क्या होने वाला है’ और वे बीमा लेने से कतराते हैं। एक गंभीर बीमारी पूरे परिवार की दशकों की जमा पूंजी, एफडी और म्यूचुअल फंड को कुछ ही हफ्तों में चट कर सकती है। इसी तरह परिवार के कमाने वाले सदस्य के असामयिक निधन पर पीछे छूटा परिवार सड़क पर आ सकता है।
-
समाधान: अपनी वार्षिक आय का कम से कम 15 से 20 गुना का एक प्योर टर्म प्लान लें। साथ ही, पूरे परिवार के लिए एक व्यापक फैमिली फ्लोटर हेल्थ इंश्योरेंस पॉलिसी जरूर रखें।
पैसों के मामले में समय ही सबसे बड़ा धन है। कई लोग 20 से 30 साल की उम्र सिर्फ यह सोचकर गंवा देते हैं कि जब बड़ी सैलरी होगी तब निवेश शुरू करेंगे। ऐसा करके वे अल्बर्ट आइंस्टीन द्वारा कहे गए दुनिया के आठवें अजूबे—’कंपाउंडिंग की शक्ति’ (Power of Compounding)—को पूरी तरह खो देते हैं।
-
समाधान: चाहे ₹500 या ₹1,000 प्रति माह ही क्यों न हो, 20-22 साल की उम्र से ही इक्विटी म्यूचुअल फंड में एसआईपी (SIP) शुरू कर दें। 10 साल की देरी आपके अंतिम कॉर्पस में करोड़ों का नुकसान कर सकती है।
बचत खाते में पड़ा पैसा धीरे-धीरे अपनी क्रय शक्ति खोता रहता है क्योंकि महंगाई दर (Inflation) 5 से 6 प्रतिशत रहती है और सेविंग्स अकाउंट में ब्याज केवल 2.5 से 3 प्रतिशत मिलता है। यानी आपका पैसा वास्तव में बढ़ नहीं रहा, बल्कि सिकुड़ रहा है। एफडी में भी टैक्स कटने के बाद मिलने वाला नेट रिटर्न महंगाई को मात नहीं दे पाता।
-
समाधान: अपने निवेश पोर्टफोलियो में विविधता लाएं। सोने, रियल एस्टेट, पीपीएफ के साथ-साथ इक्विटी और इंडेक्स फंड्स में पैसा लगाएं ताकि महंगाई को पछाड़कर वास्तविक संपत्ति तैयार हो सके।
यूट्यूब, टेलीग्राम और इंस्टाग्राम पर रातों-रात अमीर बनाने का सपना दिखाने वाले ‘फिन-इन्फ्लुएंसर्स’ और ऑप्शंस ट्रेडिंग के तथाकथित गुरुओं के बहकावे में आकर अपनी मेहनत की कमाई जुए की तरह गंवा देना आज के युवाओं की सबसे बड़ी त्रासदी है।
-
समाधान: शेयर बाजार को लॉटरी का टिकट न समझें। बिना वित्तीय समझ के फ्यूचर्स एंड ऑप्शंस (F&O) और पेनी स्टॉक्स से दूर रहें। केवल सेबी (SEBI) रजिस्टर्ड एडवाइजर्स की सलाह लें या सीधे इंडेक्स फंड्स में निवेश करें।
भारत में सबसे ज्यादा बेची जाने वाली पारंपरिक एंडोमेंट पॉलिसियां और मनी-बैक प्लान्स निवेशकों को न तो पर्याप्त बीमा कवर देते हैं और न ही अच्छा रिटर्न। 15-20 साल तक भारी प्रीमियम भरने के बाद जब रिटर्न हाथ आता है, तो वह 4 से 5 प्रतिशत सालाना से ज्यादा नहीं होता, जो बैंक एफडी से भी कम है।
-
समाधान: निवेश और सुरक्षा को हमेशा अलग रखें। सुरक्षा के लिए सस्ता और बड़ा ‘टर्म इंश्योरेंस’ लें और निवेश के लिए अपनी जोखिम क्षमता के अनुसार ‘म्यूचुअल फंड, पीपीएफ या एनपीएस’ का चयन करें।
अधिकांश भारतीय अपने बच्चों की पढ़ाई, शादी और मकान बनाने में अपनी सारी पूंजी झोंक देते हैं, लेकिन अपनी रिटायरमेंट के लिए एक फंड तक नहीं बनाते। वे यह भूल जाते हैं कि उच्च शिक्षा और घर के लिए तो बैंक लोन दे देगा, लेकिन बुढ़ापे में सम्मानजनक जीवन जीने के लिए कोई भी बैंक ‘रिटायरमेंट लोन’ नहीं देता।
-
समाधान: अपनी पहली नौकरी से ही रिटायरमेंट की योजना बनाएं। नेशनल पेंशन सिस्टम (NPS), पीपीएफ (PPF) और इक्विटी फंड्स में हर महीने एक निश्चित हिस्सा अपनी वृद्धावस्था के लिए सुरक्षित करना शुरू करें।