 girls globe
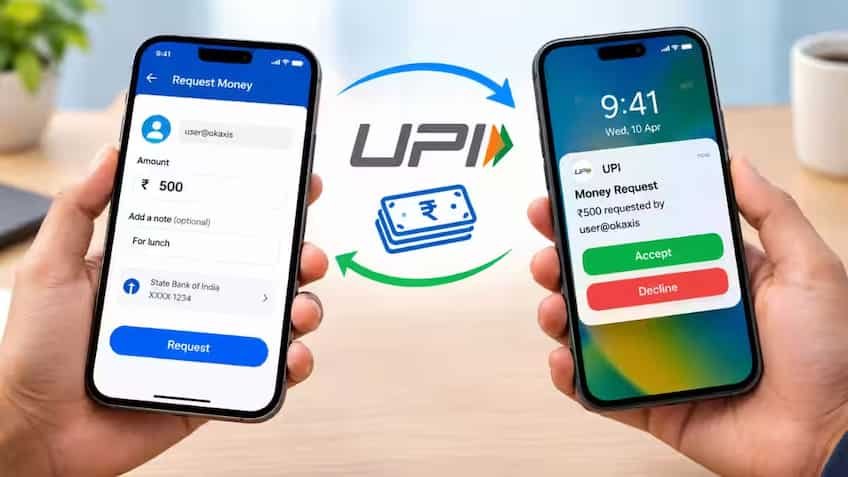
भारत में डिजिटल क्रांति की रीढ़ बन चुके यूनिफाइड पेमेंट्स इंटरफेस (UPI) के वित्तीय मॉडल और इसकी दीर्घकालिक लागत को लेकर देश के बैंकिंग व फिनटेक गलियारों में एक बार फिर चर्चा गर्म हो गई है। बाजार विश्लेषकों और व्यापारी संगठनों के बीच यह आशंका लंबे समय से जताई जा रही थी कि यदि सरकार या केंद्रीय बैंक भविष्य में यूपीआई लेन-देन पर मर्चेंट डिस्काउंट रेट यानी एमडीआर (MDR – Merchant Discount Rate) की मामूली लागत भी लागू करते हैं, तो खुदरा दुकानदार, छोटे व्यापारी और उपभोक्ता दोबारा नकद (Cash) के लेन-देन की ओर लौट सकते हैं। दिल्ली, मुंबई, बेंगलुरु, लखनऊ, जयपुर और पटना समेत देश के छोटे-बड़े शहरों में चाय की थड़ी से लेकर बड़े सुपरमार्केट्स तक फैले क्यूआर कोड नेटवर्क के भविष्य पर उठ रहे इन सवालों के बीच भारतीय रिजर्व बैंक (RBI) के डिप्टी गवर्नर ने स्थिति पूरी तरह स्पष्ट कर दी है। केंद्रीय बैंक के शीर्ष अधिकारी ने इन सभी आशंकाओं को निराधार बताते हुए स्पष्ट किया है कि भारत की डिजिटल भुगतान संस्कृति अब इतनी मजबूत हो चुकी है कि किसी भी तार्किक लागत ढांचे से नकद की वापसी नहीं होने वाली।
एक प्रमुख वित्तीय व बैंकिंग सम्मेलन को संबोधित करते हुए आरबीआई के डिप्टी गवर्नर ने स्पष्ट किया कि जब भी किसी स्थापित डिजिटल सेवा में मूल्य निर्धारण या लागत वसूली (Cost Recovery) का मुद्दा उठता है, तो बाजार में इस तरह का शुरुआती भय पैदा होना स्वाभाविक है। उन्होंने कहा, “यह मानना कि यदि यूपीआई पर बहुत मामूली एमडीआर या इंफ्रास्ट्रक्चर लागत लगाई गई तो देश में कैश ट्रांजेक्शन दोबारा हावी हो जाएगा, केवल एक शुरुआती झिझक और मनोवैज्ञानिक डर है। भारतीय डिजिटल भुगतान पारिस्थितिकी तंत्र अब अपनी प्रारंभिक अवस्था (Infancy) से बहुत आगे निकल चुका है। आज डिजिटल लेन-देन आम नागरिक और व्यापारी दोनों की जीवनशैली और व्यावसायिक दक्षता का अनिवार्य हिस्सा बन चुका है।”
डिप्टी गवर्नर ने आगे जोर देकर कहा कि नकद पैसे को संभालने, बैंक में ले जाकर जमा कराने, छुट्टे पैसों की झंझट और नकदी की चोरी का जोखिम किसी भी मामूली डिजिटल सर्विस चार्ज की तुलना में कहीं अधिक खर्चीला और असुविधाजनक होता है। व्यापारी वर्ग इस सुविधा के मूल्य को भली-भांति समझता है।
मर्चेंट डिस्काउंट रेट यानी एमडीआर वह बुनियादी शुल्क होता है, जो कोई भी व्यापारी अपने ग्राहकों से डिजिटल माध्यम (डेबिट कार्ड, क्रेडिट कार्ड या डिजिटल वॉलेट) से भुगतान स्वीकार करने के बदले बैंक और पेमेंट सर्विस प्रोवाइडर को देता है।
वर्तमान में भारत सरकार ने डिजिटल भुगतान को बढ़ावा देने के लिए ‘जीरो एमडीआर’ (Zero-MDR) नीति लागू कर रखी है। इसके तहत सामान्य पीयर-टू-मर्चेंट (P2M) यूपीआई लेन-देन पर व्यापारियों से कोई शुल्क नहीं लिया जाता और इसके बदले सरकार बैंकों व एनपीसीआई (NPCI) को सालाना सब्सिडी के जरिए मुआवजा देती है। हालांकि, बैंकिंग और फिनटेक उद्योग का एक बड़ा वर्ग लगातार यह मांग कर रहा है कि प्रति माह 14 से 15 अरब लेन-देन को संभालने वाले डिजिटल इंफ्रास्ट्रक्चर, सर्वर अपग्रेडेशन, साइबर सुरक्षा और फ्रॉड प्रिवेंशन सिस्टम को टिकाऊ बनाए रखने के लिए एक पारदर्शी और न्यूनतम राजस्व मॉडल अनिवार्य है।
आरबीआई और नीति निर्माताओं के विचार-विमर्श में यह बात बार-बार रेखांकित की गई है कि यदि भविष्य में किसी भी प्रकार का लागत मॉडल तय होता है, तो उसका ढांचा टियर-बेस्ड और बेहद संवेदनशील होगा:
-
छोटे और सूक्ष्म व्यापारी रहेंगे सुरक्षित: नीतिगत चर्चाओं के अनुसार, ₹2,000 से कम के छोटे लेन-देन या वार्षिक ₹20 लाख से कम टर्नओवर वाले छोटे किराना दुकानदारों, रेहड़ी-पटरी वालों को हमेशा किसी भी संभावित शुल्क से पूरी तरह मुक्त रखने का प्रस्ताव है।
-
ग्राहकों के लिए हमेशा मुफ्त: आरबीआई और वित्त मंत्रालय दोनों पहले ही स्पष्ट कर चुके हैं कि आम उपभोक्ताओं के लिए यूपीआई ट्रांसफर पूरी तरह निःशुल्क रहेगा।
-
बड़े मर्चेंट्स और कॉर्पोरेट्स: लागत का भार केवल बड़े संगठित रिटेलर्स, ई-कॉमर्स प्लेटफॉर्म्स और उच्च-मूल्य वाले लेन-देन पर ही विचारणीय हो सकता है, जो पहले से ही कार्ड्स पर 1.5% से 2% तक का भारी एमडीआर चुकाते रहे हैं।
रिजर्व बैंक के डिप्टी गवर्नर ने आंकड़ों का हवाला देते हुए बताया कि भारत के डिजिटल भुगतान तंत्र ने एक अपरिवर्तनीय सामाजिक बदलाव ला दिया है:
-
समय और बहीखाते की बचत: डिजिटल क्यूआर कोड के माध्यम से हर दिन का हिसाब-किताब खुदरा व्यापारी के बैंक खाते में सीधे और पारदर्शी रूप से दर्ज होता है, जिससे उसे बैंकों से बिजनेस लोन और मुद्रा लोन आसानी से मिल जाता है।
-
उपभोक्ता की आदत: आज टियर-2 और टियर-3 शहरों से लेकर ग्रामीण इलाकों तक के युवा और मध्यम वर्ग अपनी जेब में नकद लेकर चलने के बजाय स्मार्टफोन से भुगतान करने के आदी हो चुके हैं। यदि कोई दुकानदार डिजिटल पेमेंट लेने से मना करता है, तो ग्राहक तुरंत दूसरे दुकानदार के पास चला जाता है।
-
सुरक्षा और सुविधा: नकली नोटों के खतरे, फटे नोटों के विवाद और दिनभर के नकद गल्ले को रात में सुरक्षित रखने की चिंता से डिजिटल पेमेंट्स ने व्यापारियों को पूरी तरह मुक्त कर दिया है।
आरबीआई के इस स्पष्टीकरण ने फिनटेक कंपनियों और निवेशकों को यह सकारात्मक संदेश दिया है कि केंद्रीय बैंक देश की ऊर्जावान डिजिटल भुगतान प्रणाली को आर्थिक रूप से आत्मनिर्भर और तकनीकी रूप से अभेद्य बनाने के लिए सही समय पर संतुलित नीतिगत कदम उठाएगा, बिना वित्तीय समावेशन की गति को रोके।