 girls globe
भारतीय परिवारों में त्योहारों के पावन अवसर पर नए निवेश और संपत्ति सृजन की परंपरा सदियों पुरानी है। विशेष रूप से दीपावली और धनतेरस के समय लोग केवल सोने-चांदी की खरीदारी ही नहीं करते, बल्कि अपने और अपने परिवार के वित्तीय भविष्य को सुरक्षित करने के लिए दीर्घकालिक योजनाओं में पूंजी लगाने को प्राथमिकता देते हैं। बाजार में शेयर बाजार और म्यूचुअल फंड जैसे कई आधुनिक विकल्प उपलब्ध होने के बावजूद देश का एक बड़ा वर्ग आज भी उन वित्तीय साधनों पर अधिक भरोसा करता है जहां जोखिम शून्य हो और रिटर्न पूरी तरह से सरकार द्वारा गारंटीड हो। ऐसे सुरक्षित विकल्पों में बैंक सावधि जमा (FD) और डाकघर की लघु बचत योजनाएं सबसे आगे रहती हैं। केंद्र सरकार द्वारा समर्थित ‘पब्लिक प्रोविडेंट फंड’ यानी पीपीएफ (PPF) एक ऐसा ही साधन है जो निवेशकों को न केवल पूंजी की पूर्ण सुरक्षा प्रदान करता है, बल्कि दीर्घकाल में चक्रवृद्धिकरण (कंपाउंडिंग) की शक्ति से एक विशाल फंड तैयार करने का अवसर भी देता है।
पब्लिक प्रोविडेंट फंड योजना केंद्र सरकार के वित्त मंत्रालय के अधीन संचालित होती है। इस योजना का प्राथमिक उद्देश्य आम नागरिकों, वेतनभोगी वर्ग और स्वरोजगार से जुड़े लोगों में नियमित बचत की आदत को प्रोत्साहित करना है। सरकार हर तिमाही में देश की आर्थिक परिस्थितियों और बॉन्ड यील्ड की समीक्षा के बाद पीपीएफ सहित सभी लघु बचत योजनाओं की ब्याज दरों का निर्धारण करती है। वर्तमान समय में इस योजना पर सालाना 7.1 प्रतिशत की दर से ब्याज दिया जा रहा है। जोखिम से दूर रहने वाले और मध्यमवर्गीय निवेशकों के लिए यह दर इसलिए भी बेहद आकर्षक मानी जाती है क्योंकि इसमें जमा मूलधन और उस पर मिलने वाले पूरे ब्याज पर भारत सरकार की संप्रभु गारंटी (Sovereign Guarantee) होती है, जिससे किसी भी प्रकार के डिफ़ॉल्ट का खतरा पूरी तरह समाप्त हो जाता है।
पीपीएफ खाते की सबसे प्रमुख विशेषता इसका 15 वर्षों का अनिवार्य लॉक-इन पीरियड है। यह योजना लंबी अवधि के वित्तीय लक्ष्यों जैसे बच्चों की उच्च शिक्षा, उनके विवाह अथवा सेवानिवृत्ति (रिटायरमेंट) के बाद एक निश्चित कोष तैयार करने के लिए सबसे अनुकूल मानी जाती है। यदि कोई निवेशक 15 वर्षों की परिपक्वता अवधि पूरी होने के बाद भी अपने खाते को जारी रखना चाहता है, तो नियमों के अनुसार इसे 5-5 वर्षों के ब्लॉक में आगे बढ़ाया जा सकता है। योजना के नियमों के तहत किसी एक वित्तीय वर्ष में न्यूनतम ₹500 और अधिकतम ₹1.50 लाख तक की राशि जमा की जा सकती है।
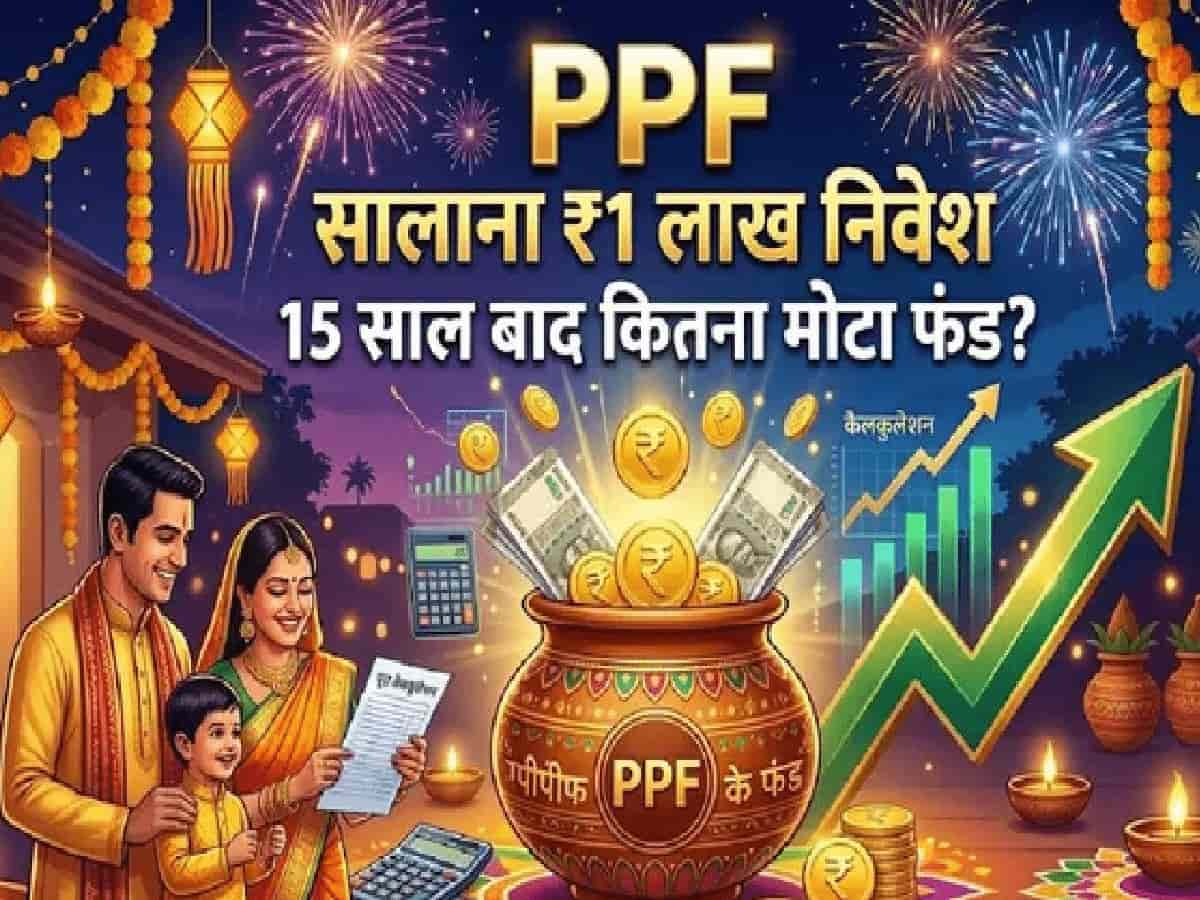
अब यदि कोई निवेशक इस त्योहारी सीजन में अनुशासन के साथ हर साल ₹1 लाख का निवेश करने का संकल्प लेता है, तो 15 वर्षों के दौरान उसका कुल निवेश ₹15,00,000 (पंद्रह लाख रुपये) हो जाएगा। वर्तमान 7.1 प्रतिशत की वार्षिक चक्रवृद्धि ब्याज दर के आधार पर 15 साल बाद मिलने वाला कुल मैच्योरिटी फंड लगभग ₹27,12,139 (सत्ताईस लाख बारह हजार एक सौ उनतालीस रुपये) तैयार होगा। इस कुल मैच्योरिटी राशि में से ₹15,00,000 निवेशक का मूल निवेश होगा, जबकि शेष ₹12,12,139 केवल ब्याज के रूप में अर्जित लाभ होगा। यह आंकड़ा स्पष्ट करता है कि नियमित और अनुशासित निवेश के जरिए मूलधन से लगभग 80 प्रतिशत अधिक राशि सिर्फ ब्याज के रूप में अर्जित की जा सकती है।
पीपीएफ में निवेश करते समय केवल पैसा जमा करना ही पर्याप्त नहीं होता, बल्कि निवेश का सही समय चुनना भी अत्यधिक महत्वपूर्ण है। नियमों के अनुसार पीपीएफ खाते में ब्याज की गणना हर महीने की 5 तारीख और महीने के अंतिम दिन के बीच मौजूद सबसे कम बैलेंस के आधार पर की जाती है। इस प्रकार यदि कोई व्यक्ति महीने की 5 तारीख के बाद पैसा जमा करता है, तो उसे उस पूरे महीने के लिए उस जमा राशि पर कोई ब्याज नहीं मिलता और वह लाभ अगले महीने से जुड़ता है। इसलिए हर महीने किस्त जमा करने वाले निवेशकों को हमेशा महीने की 1 से 5 तारीख के बीच ही राशि ट्रांसफर करने की सलाह दी जाती है।
यदि कोई निवेशक सालाना एकमुश्त ₹1 लाख का निवेश करना चाहता है, तो उसके लिए वित्तीय वर्ष की शुरुआत यानी 1 से 5 अप्रैल के बीच पूरी रकम जमा कर देना सर्वाधिक लाभकारी सिद्ध होता है। ऐसा करने से उस पूरे ₹1 लाख पर पूरे 12 महीनों का पूर्ण चक्रवृद्धिकरण ब्याज प्राप्त होता है। वित्तीय वर्ष के अंत में, यानी 31 मार्च को यह अर्जित ब्याज खाते में जोड़ दिया जाता है और अगले वित्तीय वर्ष में इस ब्याज पर भी आगे ब्याज मिलना शुरू हो जाता है। यही चक्रवृद्धि ब्याज का वास्तविक जादू है जो 15 वर्षों के सफर में छोटे-छोटे योगदान को एक विशाल पूंजी में रूपांतरित कर देता है।
पब्लिक प्रोविडेंट फंड का सबसे मजबूत पहलू इसका अद्वितीय कर ढांचा है। भारतीय आयकर कानूनों के तहत पीपीएफ को ‘एग्जम्प्ट, एग्जम्प्ट, एग्जम्प्ट’ यानी ट्रिपल ई (EEE) श्रेणी का दर्जा प्राप्त है। इसका सीधा अर्थ यह है कि इस योजना में तीनों प्रमुख स्तरों पर निवेशक को आयकर से पूर्ण मुक्ति मिलती है। सबसे पहले, आयकर अधिनियम 1961 की धारा 80C के तहत पीपीएफ में प्रतिवर्ष जमा की जाने वाली अधिकतम ₹1.50 लाख तक की राशि पर पुरानी कर व्यवस्था के तहत कर कटौती का लाभ उठाया जा सकता है।
दूसरा सबसे बड़ा लाभ यह है कि हर वित्तीय वर्ष के अंत में खाते में जमा होने वाला ब्याज पूरी तरह से कर-मुक्त होता है। बैंक फिक्स्ड डिपॉजिट (FD) के विपरीत, जहां अर्जित ब्याज पर टीडीएस कटता है और उसे निवेशक की आय स्लैब के अनुसार कर योग्य माना जाता है, पीपीएफ के ब्याज पर सरकार कोई टैक्स नहीं वसूलती। तीसरा और अंतिम चरण मैच्योरिटी का होता है; जब 15 साल पूरे होने पर निवेशक अपना पूरा संचित फंड निकालता है, तो उस पूरी निकासी राशि पर भी शून्य टैक्स लगता है। कोई पूंजीगत लाभ कर (Capital Gains Tax) न लगने के कारण पीपीएफ पर मिलने वाला 7.1 प्रतिशत का शुद्ध रिटर्न कर-पश्चात (Post-tax) गणना में अन्य कई निवेश विकल्पों की तुलना में कहीं अधिक प्रभावी साबित होता है।