 girls globe
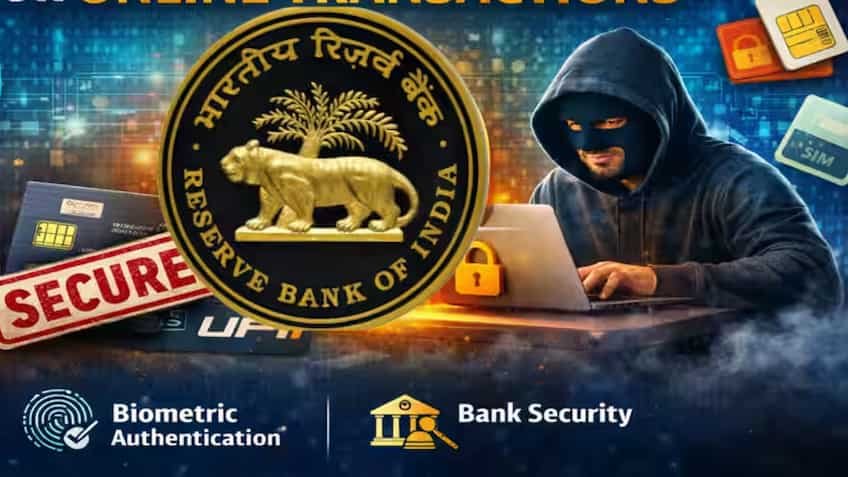
देशभर में तेजी से बढ़ रहे ऑनलाइन वित्तीय फ्रॉड, अवैध गेमिंग ऐप्स, फर्जी निवेश सिंडिकेट और मनी म्यूल (Money Mule) खातों के नेटवर्क को ध्वस्त करने के लिए भारतीय रिजर्व बैंक (RBI) ने कड़े नियामक दिशा-निर्देशों का एक नया ड्राफ्ट जारी किया है। देश के बैंकिंग तंत्र को सुरक्षित बनाने और आम नागरिकों की गाढ़ी कमाई को साइबर अपराधियों के जाल में फंसने से बचाने के मकसद से तैयार किए गए इस ड्राफ्ट सर्कुलर में बैंकों को असाधारण अधिकार देने का प्रस्ताव किया गया है।
नए प्रस्तावित नियमों के मुताबिक, यदि किसी बचत खाते, चालू खाते या वॉलेट में कोई संदिग्ध लेन-देन (Suspicious Transaction) या सामान्य पैटर्न से बिल्कुल अलग अचानक भारी भरकम धनराशि का प्रवाह पाया जाता है, तो बैंक संबंधित फंड को अधिकतम 60 दिनों तक अस्थायी रूप से रोक (Hold/Freeze) सकेंगे। दिल्ली, मुंबई, लखनऊ, पटना, जयपुर, बेंगलुरु या कोलकाता समेत देश भर के सभी अनुसूचित वाणिज्यिक बैंकों, क्षेत्रीय ग्रामीण बैंकों, सहकारी बैंकों और पेमेंट बैंकों के लिए यह प्रस्तावित व्यवस्था बेहद महत्वपूर्ण मानी जा रही है।
आरबीआई के ड्राफ्ट सर्कुलर के अनुसार, यदि किसी बैंक की आंतरिक आंतरिक जोखिम प्रबंधन प्रणाली (Fraud Risk Management System) या केंद्रीय जांच एजेंसियों, वित्तीय खुफिया इकाई (FIU-IND) अथवा राष्ट्रीय साइबर अपराध रिपोर्टिंग पोर्टल (NCRP) से किसी खाते के संबंध में कोई प्रतिकूल अलर्ट प्राप्त होता है, तो बैंक को त्वरित कार्रवाई करनी होगी।
प्रस्तावित नियमों के प्रमुख बिंदु इस प्रकार हैं:
-
अस्थायी लीन (Temporary Lien): बैंक पूरे खाते को सील करने के बजाय केवल उस संदिग्ध या विवादित राशि पर रोक लगा सकेंगे, ताकि ग्राहक की शेष वैध जमा-पूंजी और दैनिक लेन-देन प्रभावित न हों।
-
60 दिन की समयसीमा: संदिग्ध राशि पर यह रोक अधिकतम 60 दिनों की अवधि के लिए लगाई जा सकेगी। इस दौरान खाते के पिछले लेन-देन और धन के वास्तविक स्रोत (Source of Funds) की विस्तृत आंतरिक या फॉरेंसिक जांच की जाएगी।
-
कारण बताओ नोटिस और मौका: फंड को होल्ड पर रखने के तुरंत बाद बैंक को खाताधारक को एसएमएस, रजिस्टर्ड ईमेल या लिखित पत्र के जरिए आधिकारिक सूचना देनी होगी और उससे उक्त लेन-देन का वैध औचित्य और दस्तावेजी प्रमाण प्रस्तुत करने को कहा जाएगा।
आरबीआई ने बैंकों को आर्टिफिशियल इंटेलिजेंस (AI) और मशीन लर्निंग (ML) टूल्स के जरिए रियल-टाइम ट्रांजैक्शन मॉनिटरिंग सिस्टम को मजबूत करने का निर्देश दिया है। कोई भी खाता निम्नलिखित परिस्थितियों में जांच के दायरे में आ सकता है:
-
अचानक भारी लेन-देन: किसी ऐसे खाते में, जहां महीने भर में केवल ₹10,000 से ₹20,000 का सामान्य प्रवाह रहता था, अचानक एक ही दिन में लाखों रुपये का क्रेडिट होना और तुरंत कई छोटे खातों में ट्रांसफर होना।
-
डॉर्मेंट खाते का अचानक सक्रिय होना: लंबे समय से निष्क्रिय (Inoperative/Dormant) पड़े खाते में अचानक बिना किसी पूर्व सूचना के बड़ी रकम का जमा होना।
-
कई अलग-अलग आईपी या भौगोलिक क्षेत्रों से लॉगिन: कुछ ही मिनटों के अंतराल में अलग-अलग राज्यों या संदिग्ध वीपीएन (VPN) नेटवर्क से इंटरनेट बैंकिंग या यूपीआई के जरिए पैसे का लेन-देन होना।
-
पी2पी क्रिप्टो या गेमिंग ट्रांजैक्शंस: अनधिकृत पीयर-टू-पीयर (P2P) प्लेटफॉर्म्स, सट्टेबाजी या ऑनलाइन लॉटरी से जुड़े संदिग्ध खातों से फंड आना।
आरबीआई के इस कदम से जहां एक तरफ साइबर अपराधियों और म्यूल खाताधारकों की कमर टूटेगी, वहीं आम और वैध ग्राहकों के मन में यह चिंता है कि क्या किसी आपातकालीन जरूरत के समय उनका पैसा भी अटक सकता है। केंद्रीय बैंक ने इस पर स्थिति स्पष्ट करते हुए कहा है कि वैध लेन-देन करने वाले आम नागरिकों को घबराने की कोई आवश्यकता नहीं है:
-
पूरा खाता बंद नहीं होगा: पूर्व में कई बार पूरी बैंक आईडी फ्रीज हो जाती थी, लेकिन नए नियमों में आनुपातिक कार्रवाई (Proportionate Action) का प्रावधान है। यदि आपके खाते में ₹1 लाख हैं और केवल ₹15,000 की किसी प्रविष्टि पर विवाद है, तो बैंक केवल ₹15,000 को ही होल्ड करेगा, शेष ₹85,000 का उपयोग ग्राहक सामान्य रूप से कर सकेगा।
-
त्वरित समाधान का विकल्प: यदि खाताधारक 60 दिनों के भीतर वैध चालान, सैलरी स्लिप, संपत्ति बिक्री का समझौता या रिश्तेदार द्वारा उपहार का प्रमाण प्रस्तुत कर देता है, तो बैंक को 48 घंटे के भीतर उस होल्ड को हटाना अनिवार्य होगा।
-
शिकायत निवारण प्रणाली: यदि किसी ग्राहक को लगता है कि बैंक ने दुर्भावनापूर्ण या गलत आधार पर उसका फंड रोका है, तो वह बैंक के आंतरिक लोकपाल (Internal Ombudsman) और उसके बाद सीधे आरबीआई बैंकिंग लोकपाल (RBI Banking Ombudsman) के पास हर्जाने के दावे के साथ शिकायत दर्ज करा सकेगा।
इस ड्राफ्ट सर्कुलर के जरिए आरबीआई ने बैंकों को चेतावनी दी है कि वे केवल डाकघर की तरह पैसे को इधर से उधर भेजने का माध्यम न बनें, बल्कि अपने डिजिटल गेटवे की 24×7 निगरानी रखें। यदि कोई बैंक किसी संदिग्ध खाते से फंड निकालने की अनुमति देता है जबकि उस पर पहले से सिस्टम अलर्ट था, तो उस बैंक पर वित्तीय लापरवाही के तहत दंडात्मक जुर्माना लगाया जाएगा। सभी हितधारकों, उद्योग विशेषज्ञों और आम जनता से इस ड्राफ्ट पर सुझाव व आपत्तियां मांगी गई हैं, जिसके बाद अंतिम दिशा-निर्देश जारी कर इसे पूरे देश के बैंकिंग नेटवर्क में अनिवार्य रूप से लागू कर दिया जाएगा।