 girls globe
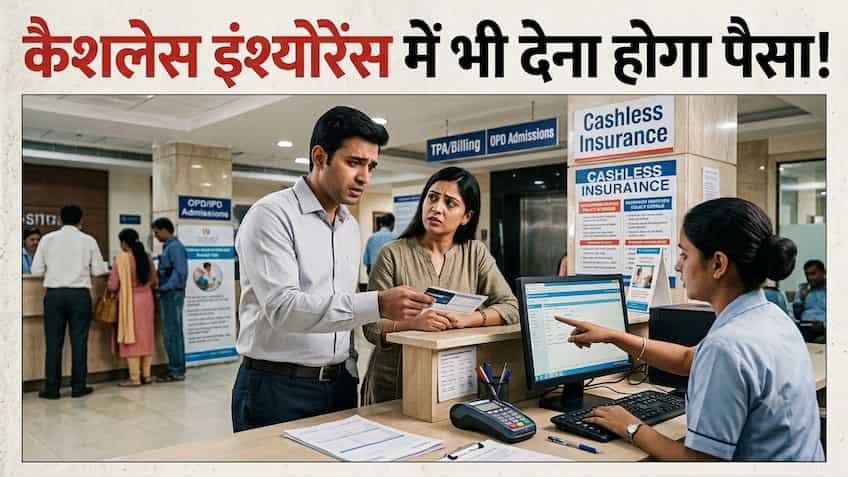
आज के दौर में जब गंभीर बीमारियों के इलाज और अस्पताल में भर्ती होने का खर्च आसमान छू रहा है, तब एक मजबूत हेल्थ इंश्योरेंस पॉलिसी हर परिवार की सबसे बड़ी वित्तीय ढाल मानी जाती है। पॉलिसी खरीदते समय एजेंट और बीमा कंपनियां ‘100% कैशलेस ट्रीटमेंट’ (Cashless Hospitalization) का ऐसा ताना-बाना बुनती हैं कि आम उपभोक्ता को लगता है कि अस्पताल में एक भी रुपया अपनी जेब से नहीं देना पड़ेगा। लेकिन हकीकत इससे बिल्कुल अलग होती है। लखनऊ के मेदांता व अपोलो, दिल्ली-एनसीआर के मैक्स व फोर्टिस, या देश के किसी भी बड़े कॉर्पोरेट अस्पताल में भर्ती होने के बाद जब मरीज के डिस्चार्ज का समय आता है, तो परिजनों के हाथ में 20 हजार से लेकर 1 लाख रुपये तक का एक ऐसा अतिरिक्त बिल थमा दिया जाता है, जिसे बीमा कंपनी देने से साफ इनकार कर देती है। अस्पताल के बिलिंग काउंटर पर लगने वाले इसी झटके को वित्तीय और बीमा की भाषा में ‘आउट-ऑफ-पॉकेट एक्सपेंसेस’ (Out-of-Pocket Expenses) कहा जाता है। भारतीय बीमा विनियामक और विकास प्राधिकरण (IRDAI) द्वारा नियमों को पारदर्शी बनाए जाने के बावजूद कई ऐसे तकनीकी क्लॉज और गैर-चिकित्सीय खर्च हैं, जिनकी भरपाई बीमा पॉलिसियां नहीं करती हैं।
कैशलेस क्लेम में सबसे बड़ी कटौती ‘कंज्यूमेबल्स’ (Consumables) यानी उपभोग्य वस्तुओं और नॉन-पेएबल आइटम्स के नाम पर होती है। अस्पताल में मरीज के इलाज के दौरान इस्तेमाल होने वाली दर्जनों ऐसी चीजें होती हैं जो ‘सिंगल-यूज’ होती हैं और मरीज के ठीक होने के बाद फेंक दी जाती हैं। इरडा की पारंपरिक गाइडलाइंस के अनुसार लगभग 68 ऐसी मदें हैं जिन्हें मेडिकल बिलिंग में ‘नॉन-मेडिकल एक्सपेंस’ माना गया है। इनमें सर्जिकल ग्लव्स, पीपीई किट, मास्क, सिरिंज, कॉटन, बैंड-एड, स्पिरिट, थर्मामीटर कवर, यूरिन बैग, कैनुला, ऑक्सीजन मास्क, डायपर, टिश्यू पेपर, सैनेटाइजर और सर्जिकल ब्लेड जैसी रोजमर्रा की मेडिकल सामग्रियां शामिल हैं। कोविड महामारी के बाद से अस्पतालों में इन्फेक्शन कंट्रोल के नाम पर इन कंज्यूमेबल्स का इस्तेमाल कई गुना बढ़ गया है। यदि किसी मरीज की बड़ी सर्जरी होती है या वह दो-तीन दिन आईसीयू (ICU) में भर्ती रहता है, तो केवल कंज्यूमेबल्स का बिल ही कुल इनवॉइस का 10 से 15 प्रतिशत बैठता है। यदि आपकी पॉलिसी में बेसिक कवर है और आपने अलग से ‘कंज्यूमेबल्स राइडर’ नहीं लिया है, तो यह पूरा खर्च मरीज के तीमारदार को अपनी जेब से ही चुकाना पड़ता है।
हेल्थ इंश्योरेंस में सबसे घातक और अनदेखा क्लॉज ‘रूम रेंट लिमिट’ (Room Rent Capping) और उससे जुड़ा ‘प्रोपोर्शनल डिडक्शन’ (Proportional Deduction) होता है। अधिकांश मध्यमवर्गीय पॉलिसियों में कुल बीमा राशि (Sum Insured) का 1% प्रतिदिन रूम रेंट के रूप में और 2% आईसीयू चार्ज के रूप में तय होता है। उदाहरण के लिए, यदि आपकी पॉलिसी 5 लाख रुपये की है, तो आपका रूम रेंट केवल 5,000 रुपये प्रतिदिन का अनुमन्य होगा। लेकिन अस्पताल में भर्ती होते समय अगर आप 8,000 रुपये प्रतिदिन वाला डीलक्स या प्राइवेट रूम चुन लेते हैं, तो आपको लगता है कि सिर्फ 3,000 रुपये का अंतर ही जेब से देना होगा। यहीं पर बीमा कंपनी प्रोपोर्शनल डिडक्शन का नियम लागू कर देती है। नियम यह है कि कमरे का किराया जितना प्रतिशत आपकी पात्रता से अधिक होगा, अस्पताल के अन्य सभी संबंधित खर्च—जैसे डॉक्टर की विजिटिंग फीस, सर्जन का चार्ज, ओटी (ऑपरेशन थिएटर) चार्ज, नर्सिंग चार्ज और एनेस्थीसिया का खर्च—भी उसी अनुपात में काट लिए जाते हैं। इस तरह 5 लाख के बिल में मरीज को अपनी जेब से 1 से 1.5 लाख रुपये तक भरने पड़ जाते हैं। इसलिए हमेशा ऐसी पॉलिसी चुननी चाहिए जिसमें रूम रेंट पर कोई सब-लिमिट न हो।
सस्ती प्रीमियम के चक्कर में लोग अक्सर पॉलिसी दस्तावेजों में लिखे ‘को-पे’ (Co-payment) क्लॉज को नजरअंदाज कर देते हैं। को-पेमेंट का सीधा अर्थ है कि अस्पताल के कुल स्वीकृत बिल का एक निश्चित प्रतिशत (जैसे 10%, 20% या 30%) हमेशा पॉलिसीधारक को अपनी जेब से देना होगा, चाहे इलाज कैशलेस ही क्यों न हो। यह क्लॉज विशेष रूप से 60 वर्ष से अधिक उम्र के वरिष्ठ नागरिकों (Senior Citizens) की पॉलिसियों में, पहले से मौजूद बीमारियों (Pre-existing Diseases) के मामलों में या फिर ‘जोनल को-पेमेंट’ (टियर-2 शहर की पॉलिसी लेकर दिल्ली-मुंबई जैसे टियर-1 शहर के अस्पताल में इलाज कराने पर) के तहत लागू होता है। उदाहरण के तौर पर, यदि 4 लाख रुपये के स्वीकृत क्लेम पर आपकी पॉलिसी में 20% का को-पेमेंट क्लॉज है, तो बीमा कंपनी 3.20 लाख रुपये का ही भुगतान करेगी और बाकी 80,000 रुपये आपको डिस्चार्ज के समय नकद या कार्ड से अस्पताल को देने होंगे। इसी तरह, ‘डिडक्टिबल’ वाली पॉलिसियों (जैसे सुपर टॉप-अप प्लान) में पहले एक तय राशि (जैसे 2 लाख या 3 लाख) स्वयं वहन करनी होती है, जिसके बाद ही बीमा कंपनी का कैशलेस ट्रिगर होता है।
अस्पताल में भर्ती होते ही कई ऐसे प्रशासनिक और सहायक शुल्क बिल में जुड़ते चले जाते हैं, जिन्हें बीमा कंपनियां ‘अननेसेसरी एक्सपेंस’ मानकर रिजेक्ट कर देती हैं। इनमें प्रमुख रूप से पेशेंट रजिस्ट्रेशन फीस, फाइल चार्ज, एडमिशन चार्ज, डिस्चार्ज समरी प्रोसेसिंग फीस और मेडिकल रिकॉर्ड चार्जेस शामिल हैं। इसके अलावा, अस्पताल द्वारा मरीज को दिया जाने वाला विशेष डाइट फूड (यदि वह डॉक्टर द्वारा चिकित्सकीय रूप से निर्धारित न्यूट्रिशन का हिस्सा नहीं है), मरीज के साथ रुकने वाले तीमारदार के लिए एक्स्ट्रा बेड चार्ज, अटेंडेंट मील और कैंटीन के बिल भी क्लेम में पास नहीं होते। मरीज को दिए जाने वाले टॉयलेटरी किट, टूथपेस्ट, साबुन, स्लीपर, मॉइस्चराइजर और मिनरल वाटर की बोतलों का खर्च भी सीधे अटेंडेंट के व्यक्तिगत खाते में जोड़ा जाता है। कई निजी अस्पताल ‘बायोमेडिकल वेस्ट डिस्पोजल फीस’ या ‘इन्फेक्शन कंट्रोल सेस’ के नाम पर भी 2,000 से 5,000 रुपये तक वसूलते हैं, जिसे बीमा कंपनियां मेडिकल प्रोटोकॉल के दायरे से बाहर मानकर खारिज कर देती हैं।
कैशलेस सुविधा केवल उसी अवधि के लिए लागू होती है जब मरीज वास्तव में अस्पताल के बिस्तर पर भर्ती रहता है। अस्पताल में भर्ती होने से पहले किए जाने वाले मेडिकल टेस्ट्स (जैसे एमआरआई, सीटी स्कैन, ब्लड टेस्ट, डॉक्टर कंसल्टेशन) और डिस्चार्ज होने के बाद 30 से 60 दिनों तक चलने वाली दवाइयों, फिजियोथेरेपी या फॉलो-अप जांचों के खर्च को कैशलेस डेस्क पर पास नहीं किया जाता। यह ‘प्री-हॉस्पिटलाइजेशन’ (सामान्यतः भर्ती से 30 दिन पहले) और ‘पोस्ट-हॉस्पिटलाइजेशन’ (डिस्चार्ज के 60 से 90 दिन बाद) का खर्च मरीज को उस समय अपनी जेब से ही चुकाना होता है। हालांकि, बाद में इन सभी बिलों, डॉक्टर के प्रिस्क्रिप्शन और टेस्ट रिपोर्ट्स को मूल प्रतियों के साथ बीमा कंपनी में ऑफलाइन या ऑनलाइन क्लेम फॉर्म भरकर ‘रीइंबर्समेंट’ (Reimbursement) के जरिए वापस पाया जा सकता है, लेकिन डिस्चार्ज के दिन यह नकदी का तात्कालिक दबाव परिवार पर ही पड़ता है।
अस्पताल से डिस्चार्ज के समय लगने वाले इस भारी वित्तीय झटके से बचने के लिए पॉलिसीधारकों को पॉलिसी खरीदते या रिन्यू करते समय कुछ रणनीतिक कदम उठाने चाहिए। सबसे पहला उपाय यह है कि अपनी मूल पॉलिसी में ‘कंज्यूमेबल्स कवर’ या ‘केयर शील्ड/क्लेम शील्ड’ जैसा ऐड-ऑन राइडर (Rider) अवश्य जुड़वाएं। यह मामूली अतिरिक्त प्रीमियम (लगभग 500 से 1500 रुपये सालाना) में दस्ताने, सीरिंज और पीपीई किट जैसे सभी 68 नॉन-मेडिकल आइटम्स को 100% कवर्ड कर देता है। दूसरा, ऐसी पॉलिसी चुनें जिसमें ‘नो रूम रेंट लिमिट’ (No Room Rent Capping) का प्रावधान हो या कम से कम ‘सिंगल प्राइवेट एसी रूम’ तक की पूर्ण पात्रता मिलती हो, जिससे प्रोपोर्शनल डिडक्शन का खतरा शून्य हो जाए। तीसरा, हमेशा बीमा कंपनी के ‘नेटवर्क हॉस्पिटल’ (Network Hospital) में ही भर्ती हों और गैर-आवश्यक लग्जरी सुविधाओं का चयन करने से बचें। भर्ती होने के समय ही अस्पताल के टीपीए (TPA) डेस्क से यह स्पष्ट पूछ लें कि इलाज के दौरान कौन-से प्रोसीजर या दवाइयां बीमा में कवर नहीं होंगी, ताकि अंतिम समय पर किसी अप्रत्याशित वित्तीय संकट से बचा जा सके।