 girls globe
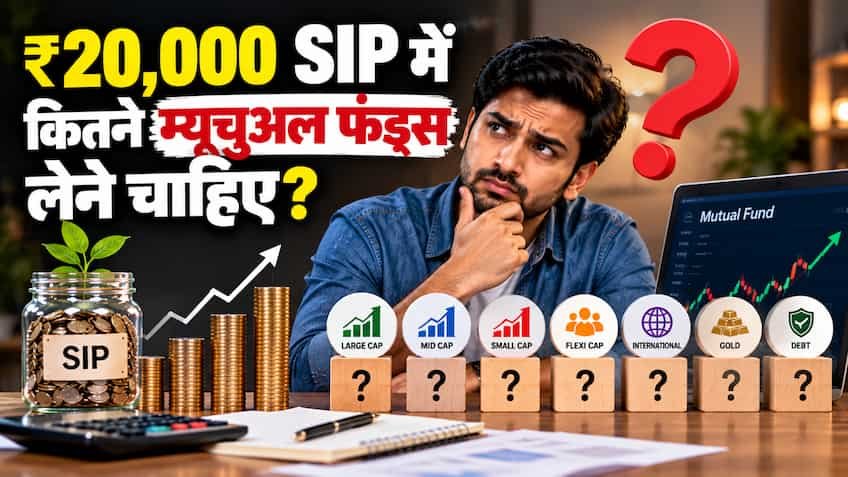
म्यूचुअल फंड्स में सिस्टमैटिक इन्वेस्टमेंट प्लान (SIP) के जरिए संपत्ति निर्माण करने वाले निवेशकों के मन में सबसे आम दुविधा यह होती है कि ₹20,000 प्रति माह के निवेश को कितने फंड्स में बांटना चाहिए। अक्सर नए निवेशक सुरक्षा के नाम पर 8 से 10 अलग-अलग स्कीम्स में ₹2,000-₹2,500 की एसआईपी शुरू कर देते हैं। वित्तीय विशेषज्ञों और चार्टर्ड अकाउंटेंट्स (CAs) के अनुसार, यह रणनीति लाभ पहुंचाने के बजाय पोर्टफोलियो को नुकसान पहुंचाती है।
वित्तीय भाषा में इसे ‘ओवर-डायवर्सिफिकेशन’ (Over-diversification) या ‘पोर्टफोलियो क्लटरिंग’ कहा जाता है। जब आप ₹20,000 की राशि को 8-10 फंड्स में बिखेर देते हैं, तो कई फंड्स एक जैसे शेयरों (जैसे एचडीएफसी बैंक, रिलायंस, इंफोसिस, आईसीआईसीआई बैंक) में ही पैसा लगाते हैं। इसे ‘पोर्टफोलियो ओवरलैप’ कहते हैं। इसका नतीजा यह होता है कि निवेशक को कई फंड्स का अतिरिक्त एक्सपेंस रेशियो चुकाना पड़ता है, बिना किसी अतिरिक्त रिटर्न के। ₹20,000 की मासिक एसआईपी के लिए 3 से अधिकतम 4 फंड्स का संतुलित गुलदस्ता सबसे आदर्श माना जाता है।
एक सुदृढ़, दीर्घकालिक और जोखिम-समायोजित पोर्टफोलियो के लिए पूंजी का आवंटन विभिन्न मार्केट कैपिटलाइजेशन (लार्ज, मिड, स्मॉल कैप) में संतुलित होना चाहिए:
-
1. फ्लेक्सी कैप फंड (Flexi Cap Fund) — ₹7,000 (35%): यह पोर्टफोलियो की रीढ़ बनता है। फंड मैनेजर बाजार की चाल के आधार पर लार्ज, मिड और स्मॉल कैप में लचीलेपन से बदलाव कर सकता है, जिससे पोर्टफोलियो को निरंतर स्थिरता मिलती है।
-
2. लार्ज एंड मिड कैप / निफ्टी 50 इंडेक्स फंड — ₹5,000 (25%): देश की शीर्ष 50 या 100 दिग्गज कंपनियों में सीधा निवेश, जो अत्यधिक बाजार गिरावट के समय भी पूंजी को सुरक्षा और कम वोलैटिलिटी प्रदान करता है।
-
3. मिड कैप फंड (Mid Cap Fund) — ₹5,000 (25%): उभरती हुई मध्यम आकार की कंपनियां जो भविष्य की लार्ज कैप बनने की क्षमता रखती हैं। यह हिस्सा लंबी अवधि में अल्फा (अतिरिक्त रिटर्न) जनरेट करने में मदद करता है।
-
4. स्मॉल कैप फंड (Small Cap Fund) — ₹3,000 (15%): उच्च जोखिम लेकिन बहुत तेज वृद्धि वाला सेगमेंट। लंबी अवधि (7 से 10 वर्ष या अधिक) में यह घटक पूरे पोर्टफोलियो के रिटर्न को 14% से 15% के स्तर तक ले जाने की क्षमता रखता है।
यदि आप अनुशासन के साथ इस ₹20,000 की मासिक किस्त को 12% से 14% के औसत ऐतिहासिक सीएजीआर (CAGR) पर जारी रखते हैं, तो चक्रवृद्धि ब्याज (Compounding) का प्रभाव इस प्रकार दिखेगा:
| समय अवधि (वर्ष) | कुल जमा मूलधन | 12% वार्षिक रिटर्न पर फंड | 14% वार्षिक रिटर्न पर फंड |
| 5 वर्ष | ₹12,00,000 | ₹16,49,700 | ₹17,35,000 |
| 10 वर्ष | ₹24,00,000 | ₹46,40,790 | ₹52,41,800 |
| 15 वर्ष | ₹36,00,000 | ₹1,00,91,520 | ₹1,23,08,500 |
| 20 वर्ष | ₹48,00,000 | ₹1,99,82,960 | ₹2,63,27,000 |
तालिका दर्शाती है कि 15वें वर्ष में कुल जमा मात्र ₹36 लाख होता है, लेकिन 12% की दर से भी आपका कुल कॉर्पस ₹1 करोड़ को पार कर जाता है।
-
1. ओवरलैपिंग (Overlapping) की समस्या: जब आप 8 अलग-अलग इक्विटी फंड खरीदते हैं, तो लगभग सभी फंड्स के टॉप होल्डिंग्स में वही 15-20 ब्लूचिप शेयर बार-बार रिपीट होते हैं। आप सोचते हैं कि आप डाइवर्सिफाई कर रहे हैं, लेकिन वास्तव में आप एक ही शेयर कई बार खरीद रहे होते हैं।
-
2. रिटर्न का औसत हो जाना (Diluted Returns): यदि किसी एक फंड ने 35% का शानदार रिटर्न दिया, लेकिन उसमें आपकी एसआईपी मात्र ₹1,500 की थी, तो उस बेहतरीन प्रदर्शन का आपके कुल पोर्टफोलियो पर कोई खास असर नहीं पड़ेगा।
-
3. पोर्टफोलियो ट्रैक करने और टैक्स की जटिलता: 8 से 10 फंड्स के कैपिटल गेन्स स्टेटमेंट, रीबैलेंसिंग और टैक्स फाइलिंग (LTCG / STCG) को संभालना बेहद जटिल हो जाता है।
-
4. उच्च एक्सपेंस रेशियो: कई एक्टिव फंड्स रखने से आप अनावश्यक रूप से फंड हाउसों को मैनेजमेंट फीस के रूप में अपनी पूंजी का हिस्सा देते रहते हैं।
-
डायरेक्ट प्लान (Direct Plan) चुनें: हमेशा रेगुलर प्लान के बजाय डायरेक्ट ग्रोथ प्लान में निवेश करें। इससे 0.75% से 1% तक का ब्रोकरेज कमीशन बचता है, जो 15-20 वर्षों में ₹15 से ₹25 लाख का अतिरिक्त फंड जोड़ सकता है।
-
सालाना 10% स्टेप-अप (Step-Up SIP) अपनाएं: जैसे-जैसे आपकी आय बढ़े, अपनी एसआईपी को हर साल 10% (यानी ₹20,000 से ₹22,000) बढ़ाएं। 10% स्टेप-अप के साथ 15 साल में आपका कॉर्पस ₹1 करोड़ के बजाय ₹1.75 करोड़ तक पहुंच सकता है।
-
सालाना एक बार समीक्षा करें: हर महीने या हर हफ्ते एनएवी (NAV) देखने की आदत छोड़ें। साल में केवल एक बार अपने 3-4 फंड्स के प्रदर्शन की तुलना उनके बेंचमार्क इंडेक्स से करें। यदि कोई फंड लगातार 2 साल तक अपने बेंचमार्क से पिछड़ रहा हो, तभी उसे किसी बेहतर फंड में स्विच करें।