 girls globe
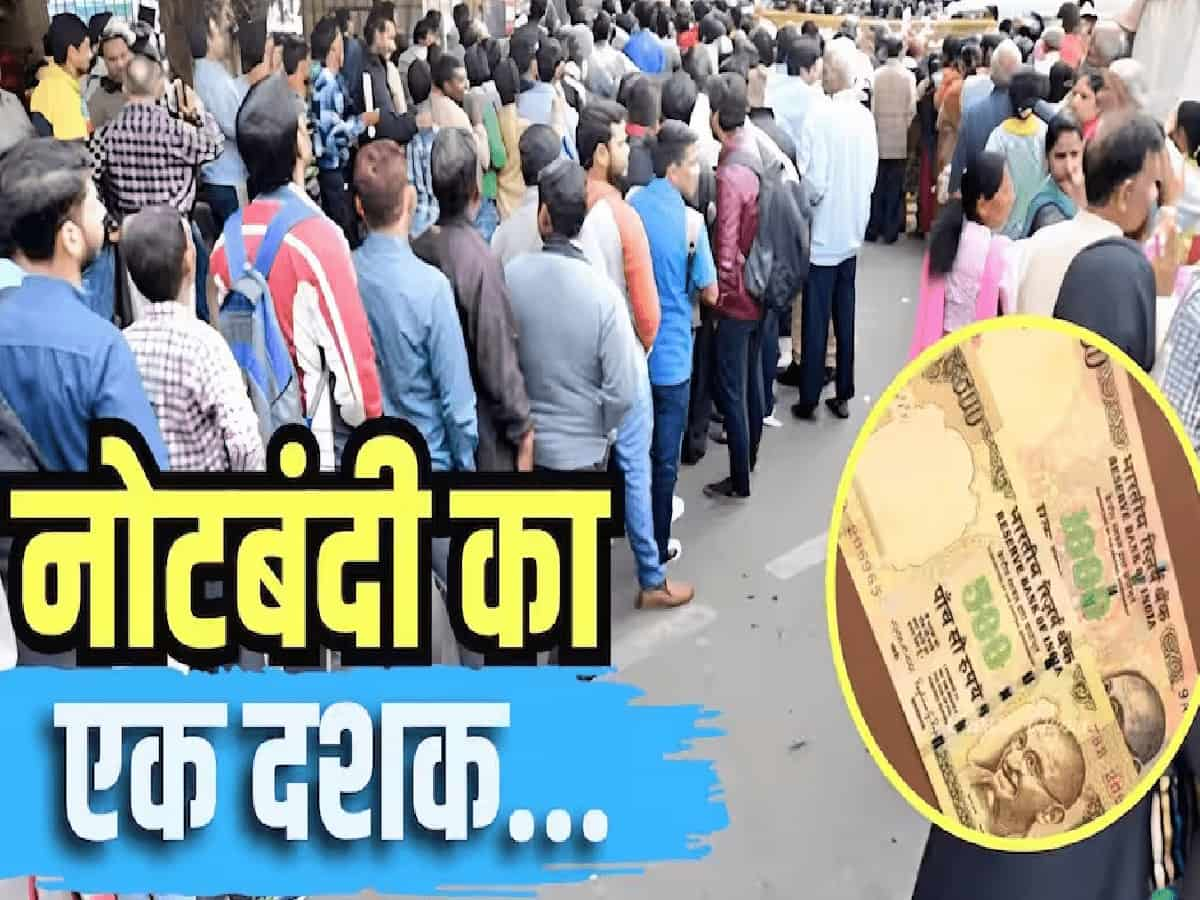
भारतीय आर्थिक इतिहास में 8 नवंबर 2016 की तारीख हमेशा के लिए दर्ज हो चुकी है। आज उस ऐतिहासिक और साहसिक फैसले को पूरा एक दशक यानी 10 साल पूरे हो चुके हैं। ठीक 10 साल पहले इसी शाम करीब आठ बजे प्रधानमंत्री नरेंद्र मोदी ने राष्ट्र के नाम एक विशेष टेलीविजन संबोधन में घोषणा की थी कि उस दिन आधी रात से देश में चल रहे 500 और 1000 रुपये के मौजूदा करेंसी नोट कानूनी रूप से अमान्य (Legal Tender नहीं) हो जाएंगे। इस एक घोषणा ने समूचे देश में आर्थिक भूचाल ला दिया था। देश के 130 करोड़ नागरिकों के लिए यह एक ऐसा निर्णय था जिसकी किसी ने कल्पना तक नहीं की थी। बाजार में लेन-देन अचानक ठप हो गया, शादी-ब्याह के घरों में अफरा-तफरी मच गई और रोजमर्रा की जरूरतों के लिए लोग एटीएम और बैंकों की तरफ भागने लगे थे।
प्रधानमंत्री ने अपने उस संबोधन में देशवासियों से अपील की थी कि जिनके पास भी 500 और 1000 रुपये के पुराने नोट हैं, वे 10 नवंबर 2016 से लेकर 30 दिसंबर 2016 तक यानी करीब 50 दिनों के भीतर अपने नजदीकी बैंक शाखाओं अथवा डाकघरों में जाकर इन नोटों को अपने खातों में जमा करवा सकते हैं या सीमित मात्रा में बदलवा सकते हैं। इसके बाद शुरू हुआ था बैंकों और एटीएम मशीनों के बाहर लंबी-लंबी कतारों का वो दौर, जो कड़कड़ाती ठंड के बीच लगभग दो महीनों तक निरंतर चलता रहा। देश की अर्थव्यवस्था के आकार को देखते हुए उस समय चलन में मौजूद कुल मुद्रा का लगभग 86 प्रतिशत हिस्सा 500 और 1000 के नोटों के रूप में था। आंकड़ों के मुताबिक उस समय बाजार में कुल 15.44 लाख करोड़ रुपये मूल्य की मुद्रा संचालित थी, जिसमें से लगभग 13.27 लाख करोड़ रुपये के बड़े नोट रातोंरात रद्दी के कागजों में तब्दील हो गए थे।
नोटबंदी के फैसले का एक प्रमुख घोषित उद्देश्य काले धन, जाली नोटों के नेटवर्क और आतंकवाद की वित्तीय कमर तोड़ना था। हालांकि जब इस पूरी कवायद के बाद भारतीय रिजर्व बैंक (RBI) ने अपनी अंतिम आधिकारिक रिपोर्ट जारी की, तो आंकड़े बेहद चौंकाने वाले और बहस को जन्म देने वाले रहे। रिजर्व बैंक के अंतिम आंकड़ों के अनुसार, प्रतिबंधित किए गए कुल 15.44 लाख करोड़ रुपये के नोटों में से लगभग 99.3 प्रतिशत हिस्सा आधिकारिक बैंकिंग तंत्र में वापस जमा हो गया। यानी केवल 0.7 फीसदी नोट ही ऐसे थे जो बैंकों तक नहीं पहुंचे। आलोचकों ने इसे इस रूप में देखा कि काला धन रखने वालों ने भी अपने पैसों को किसी न किसी तरह बैंकिंग चैनलों के जरिए सफेद कर लिया।
लेकिन अर्थशास्त्रियों और वित्तीय विशेषज्ञों का एक दूसरा दृष्टिकोण भी सामने आया। सरकार और केंद्रीय बैंक का तर्क था कि 99.3 प्रतिशत करेंसी का बैंकिंग व्यवस्था में वापस आना विमुद्रीकरण की सबसे बड़ी सफलता थी। इसका सीधा मतलब यह था कि जो पैसा अब तक घरों की तिजोरियों, गद्दों के नीचे या अनौपचारिक नकद अर्थव्यवस्था (Shadow Economy) में दबा हुआ था और जिस पर सरकार को कोई कर नहीं मिल रहा था, वह पूरा का पूरा पैसा औपचारिक बैंकिंग प्रणाली के रडार पर आ गया। हर एक जमाकर्ता की जानकारी, उसके पैन नंबर और बैंक खाते का डेटा इनकम टैक्स विभाग के पास दर्ज हो गया, जिसने भारत के पूरे वित्तीय ढांचे को हमेशा के लिए पारदर्शी बना दिया।
नोटबंदी के इस 10 साल के सफर में भारतीय राजकोषीय व्यवस्था पर सबसे गहरा और स्थायी प्रभाव प्रत्यक्ष कर संग्रह पर देखा गया। विमुद्रीकरण के बाद के एक दशक में आयकर रिटर्न (ITR) दाखिल करने वाले व्यक्तिगत और कॉर्पोरेट करदाताओं की संख्या में दोगुने से भी अधिक की अभूतपूर्व वृद्धि दर्ज की गई। जो व्यापारी और कारोबारी पहले केवल नकद लेन-देन के सहारे अपनी वास्तविक आय छिपाया करते थे, बैंकों में भारी मात्रा में नकद जमा कराने के बाद उन्हें टैक्स विभाग के नोटिसों और जांच का सामना करना पड़ा। इसके परिणामस्वरूप कर अनुपालन (Tax Compliance) की संस्कृति तेजी से विकसित हुई।
बैंकिंग चैनलों में पैसे की इस भारी आमद ने केंद्र और राज्य सरकारों के टैक्स बेस को जबरदस्त मजबूती दी। एडवांस टैक्स, सेल्फ असेसमेंट टैक्स और बाद में 2017 में लागू हुए वस्तु एवं सेवा कर (GST) के साथ मिलकर इस व्यवस्था ने देश के राजस्व को नई ऊंचाइयों पर पहुंचाया। इसी मजबूत टैक्स रेवेन्यू के दम पर देश भर में नेशनल हाईवे, नए एयरपोर्ट, एम्स, आईआईटी और रेलवे के आधुनिकीकरण जैसी विशाल बुनियादी ढांचा परियोजनाओं (Infrastructure Projects) को बिना किसी बड़े बाहरी कर्ज के घरेलू स्तर पर वित्तपोषित करना संभव हो सका।
नोटबंदी ने भारतीय परिवारों की सदियों पुरानी बचत आदतों में एक गहरा मनोवैज्ञानिक बदलाव पैदा किया। 2016 से पहले आम भारतीय परिवारों की प्राथमिकता नकदी को अपने घरों में जमा रखने, अघोषित रियल एस्टेट सौदों में लगाने या भौतिक सोने-चांदी में छुपाने की हुआ करती थी। लेकिन रातोंरात करेंसी बंद होने के झटके ने लोगों को यह अहसास कराया कि घर में पड़ा कैश न केवल अनुत्पादक है बल्कि जोखिम भरा भी है। इसके बाद देश में वित्तीय परिसंपत्तियों (Financial Assets) की ओर एक बहुत बड़ा ऐतिहासिक रुझान शुरू हुआ।
विमुद्रीकरण के बाद के 10 सालों में भारतीय म्यूचुअल फंड उद्योग में सिस्टमैटिक इन्वेस्टमेंट प्लान यानी एसआईपी (SIP) और खुदरा डीमैट खातों की संख्या में रिकॉर्डतोड़ वृद्धि हुई। जो पैसा पहले बैंकों में साधारण बचत खातों में न्यूनतम ब्याज पर पड़ा रहता था, वह इक्विटी बाजारों, डेट फंड्स और सॉवरेन गोल्ड बॉन्ड की ओर प्रवाहित होने लगा। आज देश के टियर-2 और टियर-3 शहरों का एक आम युवा भी हर महीने शेयर बाजार और म्यूचुअल फंड में निवेश कर रहा है। घरेलू संस्थागत निवेशकों की इस ताकत ने भारतीय शेयर बाजारों को विदेशी पोर्टफोलियो निवेशकों (FPI) की बिकवाली के झटकों से पूरी तरह सुरक्षित बना दिया है।
नोटबंदी के 10 साल पूरे होने पर अक्सर यह सवाल पूछा जाता है कि क्या देश में कैश का इस्तेमाल खत्म हो गया? आंकड़े बताते हैं कि आज 2026 में बाजार में मौजूद कुल नकदी यानी कैश-इन-सर्कुलेशन का मूल्य 2016 के मुकाबले काफी अधिक हो चुका है। हालांकि इसके पीछे का मुख्य कारण यह है कि पिछले एक दशक में भारत की अर्थव्यवस्था का आकार लगभग दोगुना हो चुका है, देश की नॉमिनल जीडीपी बढ़ी है और मुद्रास्फीति के चलते मुद्रा की प्राकृतिक मांग में इजाफा हुआ है। लेकिन जो सबसे बड़ा और क्रांतिकारी बदलाव आया है, वह है कुल लेन-देन में नकदी के प्रतिशत हिस्से का ऐतिहासिक रूप से कम हो जाना।
नोटबंदी के ठीक बाद डिजिटल इंडिया अभियान और यूनिफाइड पेमेंट्स इंटरफेस यानी यूपीआई (UPI) का जो नया दौर शुरू हुआ, उसने भारत को पूरी दुनिया में डिजिटल भुगतान का सिरमौर बना दिया। आज सब्जी की रेहड़ी से लेकर बड़े-बड़े मॉल तक क्यूआर कोड के जरिए सेकंडों में बिना किसी नकद के अरबों रुपये के लेन-देन प्रतिदिन हो रहे हैं। वैश्विक स्तर पर होने वाले कुल रियल-टाइम डिजिटल भुगतानों में अकेले भारत की हिस्सेदारी 45 प्रतिशत से अधिक हो चुकी है। विमुद्रीकरण ने जिस डिजिटल व्यवस्था की नींव रखी थी, उसने देश को एक अत्यधिक दक्ष, पारदर्शी और आधुनिक अर्थव्यवस्था में परिवर्तित कर दिया है, जिसे आज पूरी दुनिया एक आर्थिक केस स्टडी के रूप में देख रही है।