 girls globe
किसी भी संगठित क्षेत्र की कंपनी, फैक्ट्री, बैंक या कॉर्पोरेट संस्थान में लंबे समय तक अपनी सेवाएं देने वाले कर्मचारियों के लिए ग्रेच्युटी (Gratuity) एक महत्वपूर्ण वित्तीय सुरक्षा कवच होती है। यह नियोक्ता (कंपनी) द्वारा कर्मचारी की वफादारी, समर्पण और निरंतर सेवा के सम्मान में दिया जाने वाला एकमुश्त वैधानिक लाभ है। भारत में ग्रेच्युटी का भुगतान ‘पेमेंट ऑफ ग्रेच्युटी एक्ट, 1972’ (Payment of Gratuity Act, 1972) के तहत नियंत्रित होता है। यह कानून उन सभी कारखानों, खानों, तेल क्षेत्रों, बागानों, बंदरगाहों और ऐसे सभी वाणिज्यिक प्रतिष्ठानों पर लागू होता है जहां पिछले 12 महीनों में किसी भी दिन 10 या उससे अधिक कर्मचारी कार्यरत रहे हों। किसी कर्मचारी को ग्रेच्युटी पाने का अधिकार तब मिलता है जब वह उसी संस्थान में कम से कम 5 वर्ष की निरंतर सेवा (Continuous Service) पूरी कर लेता है। नौकरी से इस्तीफा देने, सेवानिवृत्ति (Retirement) होने या वीआरएस लेने पर यह एकमुश्त राशि बैंक खाते में हस्तांतरित की जाती है।
ग्रेच्युटी एक्ट के दायरे में आने वाले कर्मचारियों के लिए ग्रेच्युटी की राशि निकालने का एक स्पष्ट और कानूनी रूप से निर्धारित फॉर्मूला है:
$$\text{ग्रेच्युटी} = \frac{15 \times \text{अंतिम प्राप्त वेतन (Last Drawn Wages)} \times \text{कुल सेवा के वर्ष}}{26}$$
इस फॉर्मूले के दो सबसे महत्वपूर्ण घटक हैं ’15’ और ’26’, जिनका अर्थ समझना जरूरी है:
-
गुणक (15 दिन): कानून के अनुसार, कर्मचारी द्वारा पूरी की गई प्रत्येक 1 वर्ष की सेवा के बदले उसे 15 दिनों का वेतन ग्रेच्युटी के रूप में दिया जाता है।
-
भाजक (26 दिन): ग्रेच्युटी की गणना में एक महीने को 30 या 31 दिन का नहीं, बल्कि 26 कार्यदिवसों का माना जाता है, क्योंकि महीने के 4 रविवार को कार्यदिवस से बाहर रखा जाता है। इस प्रकार प्रति दिन का वेतन निकालने के लिए मासिक वेतन को 26 से विभाजित किया जाता है।
-
अंतिम वेतन (Wages): गणना में केवल बेसिक सैलरी (Basic Salary) और महंगाई भत्ता (Dearness Allowance – DA) ही शामिल होता है। हाउस रेंट अलाउंस (HRA), स्पेशल अलाउंस, मेडिकल अलाउंस, कन्वेंस या बोनस जैसी मदों को इसमें नहीं जोड़ा जाता।
आइए अब आपके प्रश्न के अनुसार वास्तविक आंकड़ों पर सटीक कैलकुलेशन करते हैं:
-
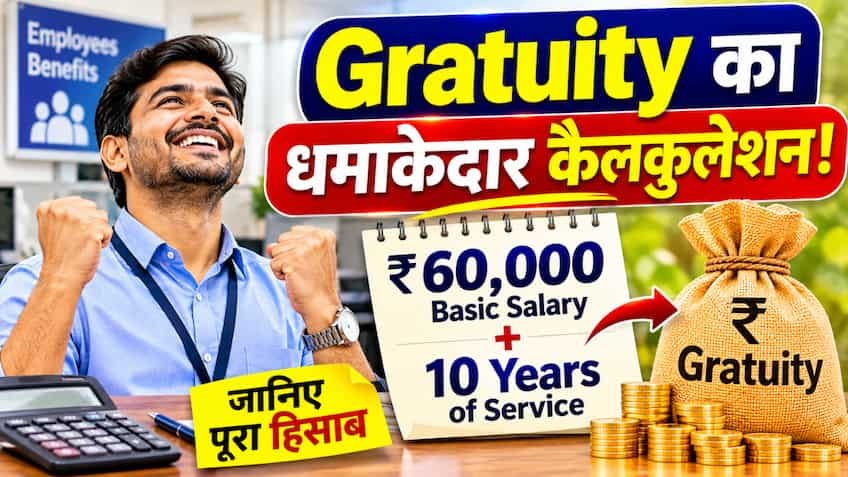
अंतिम प्राप्त बेसिक सैलरी (Basic + DA): ₹60,000
-
संस्थान में सेवा अवधि: 10 वर्ष
स्टेप 1: एक दिन का वेतन निकालें
₹60,000 को 26 से भाग देने पर:
$$\frac{60,000}{26} = ₹2,307.69 \text{ (प्रति दिन का वेतन)}$$
स्टेप 2: प्रति वर्ष के लिए 15 दिनों का वेतन निकालें
15 दिनों के वेतन की गणना:
$$2,307.69 \times 15 = ₹34,615.38$$
स्टेप 3: 10 साल की कुल सेवा से गुणा करें
10 वर्षों के लिए कुल देय राशि:
$$34,615.38 \times 10 = ₹3,46,153.84$$
इस प्रकार, ₹60,000 की बेसिक सैलरी पर 10 साल की नौकरी पूरी करने के बाद कर्मचारी को कुल ₹3,46,154 (लगभग तीन लाख छियालीस हजार रुपये) की ग्रेच्युटी का भुगतान किया जाएगा।
नौकरी की अवधि की गणना करते समय ‘6 महीने का नियम’ बेहद महत्वपूर्ण भूमिका निभाता है। यदि किसी कर्मचारी ने 5 साल की न्यूनतम सेवा पूरी करने के बाद किसी वर्ष में 6 महीने से अधिक का समय बिताया है, तो उस अतिरिक्त अवधि को पूरा एक वर्ष मान लिया जाता है।
-
उदाहरण के लिए, यदि आपकी कुल सेवा अवधि 10 वर्ष 7 महीने होती, तो गणना में सेवा के कुल वर्ष 11 माने जाते। इस स्थिति में ग्रेच्युटी की राशि बढ़कर $\frac{15 \times 60,000 \times 11}{26} = ₹3,80,769$ हो जाती।
-
वहीं यदि सेवा अवधि 10 वर्ष 5 महीने होती, तो 6 महीने से कम होने के कारण उसे केवल 10 वर्ष ही गिना जाता और ग्रेच्युटी ₹3,46,154 ही रहती।
कर्मचारियों के लिए सबसे बड़ी राहत की बात यह है कि ग्रेच्युटी पर मिलने वाली यह पूरी राशि शत-प्रतिशत टैक्स-फ्री (कर-मुक्त) होगी। आयकर अधिनियम की धारा 10(10) के तहत ग्रेच्युटी पर टैक्स छूट के नियम इस प्रकार हैं:
-
सरकारी कर्मचारियों के लिए: केंद्र और राज्य सरकार, रक्षा कर्मियों और स्थानीय प्राधिकरण के कर्मचारियों को मिलने वाली ग्रेच्युटी की पूरी राशि पूरी तरह टैक्स-फ्री होती है।
-
निजी क्षेत्र (Private Sector) के कर्मचारियों के लिए: निजी क्षेत्र के संगठित कर्मचारियों के लिए ग्रेच्युटी पर टैक्स छूट की अधिकतम कानूनी सीमा 20 लाख रुपये (₹20,00,000) निर्धारित है। चूंकि आपकी गणना में कुल ग्रेच्युटी ₹3,46,154 बन रही है, जो कि 20 लाख रुपये की सीमा से बहुत कम है, इसलिए इस पर ₹1 का भी आयकर या टीडीएस (TDS) नहीं कटेगा। यह पूरी राशि कर्मचारी को शुद्ध रूप से प्राप्त होगी।
यदि कोई छोटा निजी संस्थान ‘पेमेंट ऑफ ग्रेच्युटी एक्ट, 1972’ के अंतर्गत नहीं आता है, तब भी वह अपने कर्मचारियों को ऐच्छिक रूप से ग्रेच्युटी दे सकता है। ऐसे गैर-अधिसूचित संस्थानों के लिए गणना का फॉर्मूला थोड़ा बदल जाता है। वहां महीने के कार्यदिवस 26 के बजाय पूरे 30 दिन माने जाते हैं:
$$\text{ग्रेच्युटी} = \frac{15 \times \text{बेसिक वेतन} \times \text{सेवा वर्ष}}{30}$$
इस वैकल्पिक फॉर्मूले से गणना करने पर:
$$\frac{15 \times 60,000 \times 10}{30} = ₹3,00,000$$
हालांकि, देश के 95% से अधिक कॉर्पोरेट, आईटी, विनिर्माण और बैंकिंग क्षेत्र के संस्थान ग्रेच्युटी एक्ट 1972 के तहत ही आते हैं, इसलिए मानक गणना के आधार पर ₹60,000 के बेसिक पे पर 10 साल का वास्तविक और कानूनी हक ₹3,46,154 ही बनता है।