 girls globe
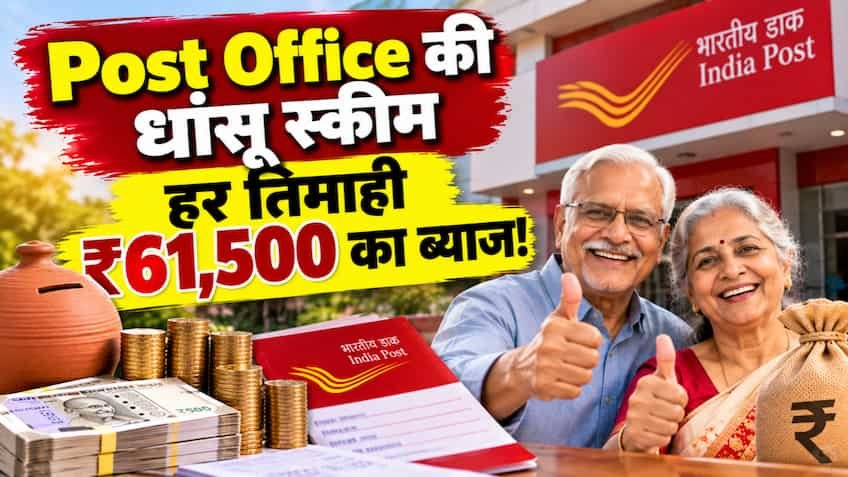
रिटायरमेंट के बाद नियमित मासिक या तिमाही आय की तलाश कर रहे वरिष्ठ नागरिकों के लिए डाकघर की वरिष्ठ नागरिक बचत योजना (Senior Citizen Savings Scheme – SCSS) सबसे सुरक्षित और अधिक ब्याज देने वाले विकल्पों में शीर्ष पर बनी हुई है। भारत सरकार द्वारा समर्थित यह लघु बचत योजना वर्तमान में 8.2% की वार्षिक ब्याज दर प्रदान कर रही है, जिसकी ब्याज आय हर तिमाही सीधे निवेशक के बैंक या डाकघर बचत खाते में ट्रांसफर की जाती है। यदि कोई सेवानिवृत्त व्यक्ति सरकार द्वारा निर्धारित अधिकतम ₹30 लाख की सीमा का एकमुश्त निवेश करता है, तो उसे हर तिमाही बिना किसी जोखिम के ₹61,500 की पक्की कमाई प्राप्त होती है।
वरिष्ठ नागरिक बचत योजना के तहत ब्याज का भुगतान मासिक आधार पर न होकर हर तीन महीने पर यानी तिमाही चक्र (अप्रैल, जुलाई, अक्टूबर और जनवरी की पहली तारीख) में किया जाता है। योजना में रिटर्न की सटीक गणना इस प्रकार है:
-
एकमुश्त निवेश राशि: ₹30,00,000 (अधिकतम तय सीमा)
-
वर्तमान वार्षिक ब्याज दर: 8.2% प्रति वर्ष
-
सालाना कुल ब्याज आय: ₹30,00,000 का 8.2% = ₹2,46,000 प्रति वर्ष
-
तिमाही ब्याज (हर 3 महीने में): ₹2,46,000 / 4 = ₹61,500
-
मासिक औसत आय: ₹61,500 / 3 = ₹20,500 प्रति माह
-
5 साल में कुल ब्याज आय: ₹2,46,000 × 5 = ₹12,30,000
-
5 साल बाद मैच्योरिटी पर कुल रकम: मूलधन (₹30 लाख) + कुल ब्याज (₹12.30 लाख) = ₹42,30,000
इस योजना में खाता खुलवाने के लिए केंद्र सरकार ने स्पष्ट पात्रता शर्तें निर्धारित की हैं:
-
सामान्य वरिष्ठ नागरिक: निवेशक की आयु 60 वर्ष या उससे अधिक होनी चाहिए।
-
वीआरएस (VRS) या सुपरएनुएशन लेने वाले कर्मचारी: 55 वर्ष से 60 वर्ष के बीच स्वैच्छिक सेवानिवृत्ति लेने वाले सिविल कर्मचारी रिटायरमेंट लाभ प्राप्त होने के 1 महीने के भीतर निवेश कर सकते हैं।
-
रक्षा सेवाओं के पूर्व कर्मचारी: सेना या सशस्त्र बलों के रिटायर्ड कर्मी 50 वर्ष की आयु पूरी होने पर कुछ शर्तों के तहत इस योजना के पात्र होते हैं।
योजना के तहत न्यूनतम ₹1,000 और अधिकतम ₹30,00,000 तक का निवेश ₹1,000 के गुणकों में किया जा सकता है। पति और पत्नी दोनों अलग-अलग या संयुक्त खाता (Joint Account) खोलकर अपनी पात्रता के अनुसार अधिकतम ₹60 लाख तक निवेश कर सकते हैं, जिससे परिवार की कुल तिमाही आय ₹1,23,000 तक पहुंच सकती है। इस खाते की प्राथमिक परिपक्वता अवधि 5 वर्ष होती है। 5 वर्ष पूरे होने के बाद खाताधारक चाहें तो इसे 3-3 वर्ष के ब्लॉक में आगे बढ़ा सकते हैं।
| निवेश राशि | वार्षिक ब्याज (8.2%) | हर तिमाही मिलने वाली आय | 5 साल में कुल ब्याज |
| ₹5,00,000 | ₹41,000 | ₹10,250 | ₹2,05,000 |
| ₹10,00,000 | ₹82,000 | ₹20,500 | ₹4,10,000 |
| ₹15,00,000 | ₹1,23,000 | ₹30,750 | ₹6,15,000 |
| ₹20,00,000 | ₹1,64,000 | ₹41,000 | ₹8,20,000 |
| ₹30,00,000 | ₹2,46,000 | ₹61,500 | ₹12,30,000 |
आयकर अधिनियम की धारा 80C के तहत SCSS में जमा की गई राशि पर ₹1.5 लाख तक की कर कटौती (Tax Deduction) का लाभ मिलता है। हालांकि, मिलने वाला ब्याज पूरी तरह कर योग्य (Taxable) होता है और यह निवेशक के संबंधित इनकम टैक्स स्लैब के अनुसार जोड़ा जाता है। यदि एक वित्तीय वर्ष में SCSS से मिलने वाला कुल ब्याज वरिष्ठ नागरिकों के लिए ₹50,000 से अधिक होता है, तो डाकघर द्वारा टीडीएस (TDS) काटा जाता है। यदि कुल वार्षिक आय कर योग्य सीमा से कम है, तो टीडीएस से बचने के लिए फॉर्म 15H जमा किया जा सकता है।
डाकघर की किसी भी सीबीएस (Core Banking Solution) सक्षम शाखा या अधिकृत वाणिज्यिक बैंकों में जाकर SCSS खाता आसानी से खोला जा सकता है। इसके लिए आवेदक का आधार कार्ड, पैन कार्ड, दो पासपोर्ट साइज फोटो, आयु प्रमाण पत्र और सेवानिवृत्त कर्मचारियों के लिए पेंशन पेमेंट ऑर्डर (PPO) या रिटायरमेंट डिशबर्समेंट प्रमाण पत्र की आवश्यकता होती है।