 girls globe
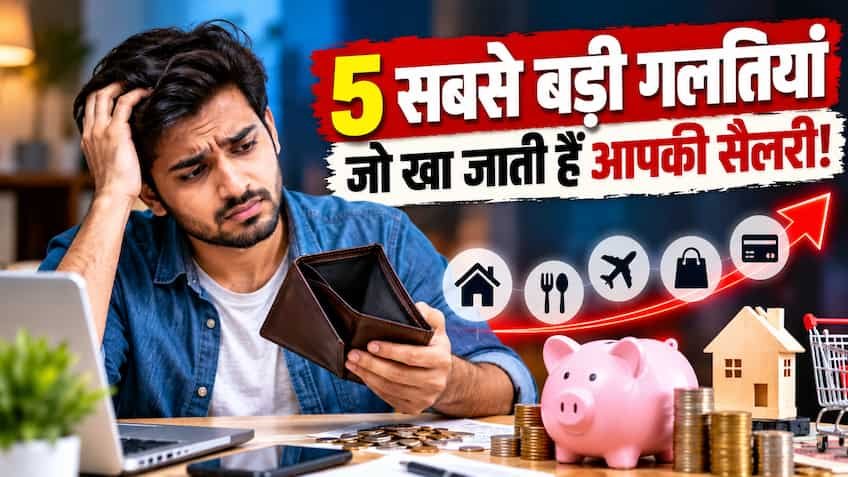
हर महीने की पहली तारीख को जैसे ही मोबाइल स्क्रीन पर सैलरी क्रेडिट होने का मैसेज आता है, चेहरे पर चमक और मन में राहत का एहसास होता है, लेकिन महीना खत्म होते-होते अगर आपका बैंक बैलेंस दोबारा शून्य की कगार पर पहुंच जाता है, तो यह स्थिति सामान्य नहीं बल्कि एक गंभीर वित्तीय खतरे की घंटी है। लखनऊ के गोमती नगर और हजरतगंज के व्यस्त बाजारों में शॉपिंग से लेकर ऑनलाइन फूड डिलीवरी और क्रेडिट कार्ड स्वाइप करने तक, आजकल ज्यादातर कामकाजी पेशेवर इस बात से परेशान हैं कि पैसा आता तो खूब है लेकिन रुकता कहीं नहीं। कमाई के आंकड़े बड़े होने के बावजूद बचत न होना किसी जादू या किस्मत का खेल नहीं है, बल्कि अनजाने में की जाने वाली वे बुनियादी वित्तीय गलतियां हैं जो दीमक की तरह आपके बैंक बैलेंस को धीरे-धीरे चट कर रही हैं। अगर आप भी हर महीने ‘पैसा कहां गया’ की पहेली में उलझे रहते हैं, तो समय रहते अपनी वित्तीय आदतों की समीक्षा कर लेना ही भविष्य की सुरक्षा की पहली सीढ़ी है।
इंसानी फितरत है कि जैसे ही आमदनी या सैलरी पैकेज में 20 से 30 प्रतिशत की बढ़ोतरी होती है, इंसान उसी अनुपात में अपने रहन-सहन का स्तर भी तुरंत अपग्रेड कर लेता है। इसे वित्तीय भाषा में ‘लाइफस्टाइल इंफ्लेशन’ (Lifestyle Inflation) कहा जाता है। इंक्रीमेंट मिलते ही तुरंत नया प्रीमियम स्मार्टफोन खरीद लेना, महंगे रेस्टोरेंट्स में डिनर करना, बिना जरूरत के कार अपग्रेड करना और ब्रांडेड कपड़ों पर अंधाधुंध खर्च करना इस आदत के मुख्य लक्षण हैं। जब आपकी कमाई बढ़ती है, तो आपकी बचत और निवेश की दर बढ़नी चाहिए, लेकिन अधिकांश लोग अपने ऐशो-आराम के खर्चों को आमदनी से भी तेज गति से बढ़ा लेते हैं, जिसके कारण आमदनी लाखों में पहुंचने के बावजूद बचत का स्तर जस का तस शून्य पर ही अटका रहता है।
आधुनिक डिजिटल कॉमर्स की दुनिया में क्रेडिट कार्ड और नो-कॉस्ट ईएमआई (No Cost EMI) को सहूलियत के नाम पर परोसा जाता है, लेकिन हकीकत में यह भविष्य की कमाई को वर्तमान में ही गिरवी रख देने का सबसे आसान जरिया बन चुका है। क्रेडिट कार्ड हाथ में होते ही इंसान यह भूल जाता है कि वह प्लास्टिक मनी नहीं बल्कि अपना वास्तविक पैसा खर्च कर रहा है। कपड़ों से लेकर गैजेट्स और वेकेशन तक हर छोटी-बड़ी चीज को 3 से 6 महीने की किस्तों में बदलवा लेना आदत बन जाता है। महीने की शुरुआत होते ही सैलरी का 40 से 50 फीसदी हिस्सा विभिन्न ईएमआई और मिनिमम क्रेडिट कार्ड बिल चुकाने में निकल जाता है। यह स्थिति व्यक्ति को एक ऐसे कर्ज चक्रव्यूह में धकेल देती है जहां से बाहर निकलना आमदनी बढ़ने के बाद भी नामुमकिन लगने लगता है।
बिना योजना के खर्च करना अंधेरे में तीर चलाने जैसा होता है। ज्यादातर लोगों को महीने के अंत में यह अंदाजा ही नहीं होता कि उनका पैसा किन मदों में खर्च हो गया। वित्तीय अनुशासन का सबसे प्रसिद्ध और कारगर मॉडल 50-30-20 का नियम है, जिसकी अनदेखी जेब खाली रहने का तीसरा सबसे बड़ा कारण है। इस नियम के अनुसार आपकी कुल टेक-होम सैलरी का 50% हिस्सा बुनियादी जरूरतों (मकान किराया, राशन, बिजली, बच्चों की फीस) में जाना चाहिए, 30% हिस्सा जीवनशैली या शौक पर और कम से कम 20% हिस्सा अनिवार्य रूप से बचत और निवेश में जाना चाहिए। जब लोग बिना बजट बनाए सीधे खर्च शुरू करते हैं, तो अक्सर विलासिता और इच्छाओं (Wants) का दायरा 60 से 70 फीसदी तक फैल जाता है, जिससे निवेश का अनुपात घटकर शून्य पर सिमट जाता है।
ज्यादातर कामकाजी लोगों का बचत को लेकर नजरिया पूरी तरह उल्टा होता है। उनका सामान्य फॉर्मूला होता है: ‘कमाई – खर्च = बचत’। यानी महीना भर दिल खोलकर खर्च करो और अगर महीने की 30 तारीख को अकाउंट में कुछ बच गया, तो उसे सेविंग मान लिया जाए। हकीकत यह है कि मॉडर्न कंज्यूमर कल्चर में महीने के आखिर में कभी कुछ नहीं बचता। दुनिया के सबसे सफल निवेशक वॉरेन बफे का बुनियादी सिद्धांत है: ‘पहले बचत करें, फिर जो बचे उसे खर्च करें’ यानी ‘कमाई – बचत = खर्च’। जिस दिन सैलरी क्रेडिट हो, उसी दिन अपनी आय का कम से कम 20 प्रतिशत हिस्सा सीधे म्यूचुअल फंड एसआईपी (SIP), पीपीएफ या फिक्स्ड डिपॉजिट में ऑटो-डेबिट के जरिए ट्रांसफर हो जाना चाहिए। जब पैसा मुख्य खाते से कटकर निवेश में चला जाएगा, तो आप बचे हुए पैसे के हिसाब से ही अपना मासिक बजट तय करने के लिए मानसिक रूप से तैयार रहेंगे।
जीवन में अचानक आने वाली मेडिकल इमरजेंसी, गाड़ी का अचानक खराब हो जाना, घर की मरम्मत या नौकरी में बदलाव जैसी अनपेक्षित घटनाएं हर किसी के सामने आती हैं। यदि आपके पास एक समर्पित ‘इमरजेंसी फंड’ (Emergency Fund) नहीं है, तो ऐसे अचानक आए खर्चों को पूरा करने के लिए आप या तो अपनी पुरानी बचत को तोड़ते हैं या फिर भारी ब्याज वाले पर्सनल लोन और क्रेडिट कार्ड का सहारा लेते हैं। एक बार जब आप अचानक आए 50 हजार या 1 लाख के खर्च को ईएमआई में बदलते हैं, तो अगले एक साल तक की बचत पर ग्रहण लग जाता है। हर कामकाजी पेशेवर के पास अपने कम से कम 6 महीने के अनिवार्य खर्चों के बराबर का लिक्विड फंड (लिक्विड म्यूचुअल फंड या ऑटो-स्वीप बैंक खाते में) सुरक्षित होना चाहिए ताकि किसी भी अचानक आई मुसीबत में मासिक बजट की रीढ़ न टूटे।