 girls globe
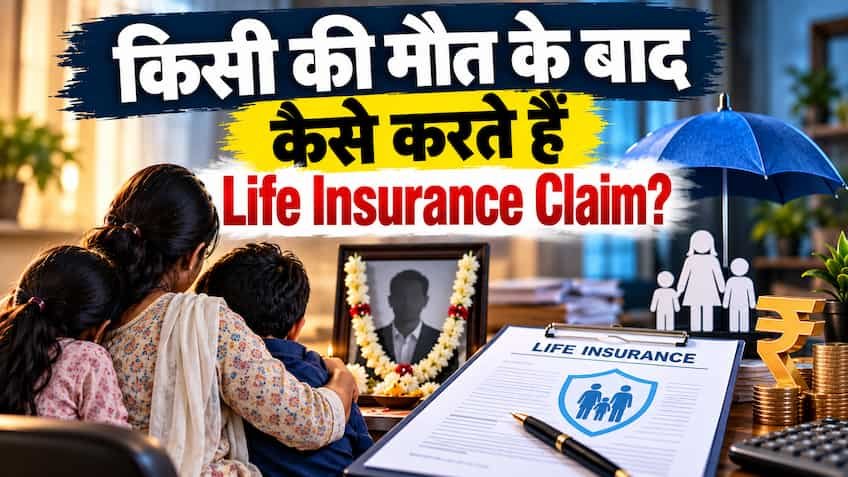
जिंदगी की सबसे बड़ी कड़वी सच्चाई यह है कि अनहोनी कभी बताकर नहीं आती, लेकिन ऐसे मुश्किल वक्त में किसी परिवार के लिए भावनात्मक सदमे के साथ-साथ आर्थिक स्थिरता बनाए रखना सबसे बड़ी चुनौती बन जाता है। अक्सर देखा जाता है कि घर के मुखिया या कमाने वाले सदस्य ने अपने पीछे परिवार को सुरक्षित रखने के लिए जीवन बीमा पॉलिसी तो ले रखी होती है, मगर अचानक उनकी मृत्यु के बाद नॉमिनी या परिजनों को यह जानकारी ही नहीं होती कि बीमा कंपनी से वह क्लेम का पैसा कैसे हासिल करें। दुख और परेशानी के उस दौर में कागजी प्रक्रियाओं की उलझन अक्सर लोगों को हताश कर देती है। इंश्योरेंस रेगुलेटरी एंड डेवलपमेंट अथॉरिटी ऑफ इंडिया यानी IRDAI के स्पष्ट दिशा-निर्देश हैं कि डेथ क्लेम की प्रक्रिया सरल, पारदर्शी और समयबद्ध होनी चाहिए ताकि पीड़ित परिवार को दफ्तरों के गैर-जरूरी चक्कर न काटने पड़ें। पॉलिसीधारक के निधन के तुरंत बाद सबसे पहला और अनिवार्य काम होता है बीमा कंपनी को घटना की औपचारिक सूचना देना, जिसे इंश्योरेंस की भाषा में ‘क्लेम इंटिमेशन’ कहा जाता है। यह सूचना जितनी जल्दी दी जाए, प्रक्रिया उतनी ही तेजी से आगे बढ़ती है। आज के डिजिटल दौर में आप संबंधित कंपनी की आधिकारिक वेबसाइट, मोबाइल ऐप, टोल-फ्री हेल्पलाइन नंबर या नजदीकी शाखा कार्यालय में जाकर सीधे सूचना दर्ज करा सकते हैं। इस सूचना के साथ पॉलिसी नंबर, पॉलिसीधारक का पूरा नाम, मृत्यु की सही तारीख, समय, स्थान और कारण के साथ-साथ नॉमिनी का मोबाइल नंबर और ई-मेल आईडी दर्ज कराना होता है। कंपनी इस सूचना को दर्ज करते ही एक यूनिक ‘क्लेम रेफरेंस नंबर’ जारी करती है, जिसके जरिए पूरी प्रक्रिया को ट्रैक किया जा सकता है।
एक बार जब क्लेम इंटिमेशन दर्ज हो जाता है, तो बीमा कंपनी नॉमिनी को एक क्लेम फॉर्म जारी करती है, जिसे पूरी सावधानी के साथ भरकर जरूरी कानूनी कागजात संलग्न करने होते हैं। दस्तावेजों की तैयारी में किसी भी तरह की लापरवाही या अस्पष्टता क्लेम सेटलमेंट में अनावश्यक देरी का सबसे बड़ा कारण बनती है। सबसे महत्वपूर्ण दस्तावेज स्थानीय नगर निगम, नगर पालिका या ग्राम पंचायत द्वारा जारी मूल ‘डेथ सर्टिफिकेट’ (मृत्यु प्रमाण पत्र) होता है। इसके अलावा पॉलिसी बॉन्ड का मूल दस्तावेज जमा करना अनिवार्य होता है, हालांकि यदि पॉलिसी बॉन्ड खो गया हो तो क्षतिपूर्ति बॉन्ड (Indemnity Bond) देकर काम चलाया जा सकता है। नॉमिनी को अपनी पहचान और पते का प्रमाण प्रस्तुत करना होता है, जिसके लिए आधार कार्ड, पैन कार्ड, पासपोर्ट या वोटर आईडी कार्ड की सत्यापित प्रति दी जा सकती है। इसके साथ ही, जिस बैंक खाते में क्लेम की रकम ट्रांसफर की जानी है, उस खाते का एक कैंसिल्ड चेक या बैंक पासबुक के पहले पन्ने की स्पष्ट कॉपी देना आवश्यक है ताकि एनईएफटी (NEFT) के जरिए पैसा सीधे खाते में आ सके। यदि मृत्यु सामान्य बीमारी से अस्पताल में हुई है, तो डिस्चार्ज समरी, मेडिकल रिकॉर्ड, डॉक्टर का डेथ समरी सर्टिफिकेट और इनडोर केस पेपर्स संलग्न करने पड़ते हैं। वहीं यदि मृत्यु किसी दुर्घटना, हत्या, आत्महत्या या किसी संदिग्ध परिस्थिति में हुई हो, तो पुलिस एफआईआर (FIR), पंचनामा, पोस्टमॉर्टम रिपोर्ट और विसरा जांच रिपोर्ट (यदि लागू हो) का अनिवार्य रूप से होना जरूरी है। सभी दस्तावेजों की जांच के बाद कंपनी का इन्वेस्टिगेशन विंग कागजातों का भौतिक और डिजिटल मिलान करता है।
बीमा विनियामक और विकास प्राधिकरण (IRDAI) ने पॉलिसीधारकों और उनके आश्रितों के अधिकारों की रक्षा के लिए बेहद कड़े कानून बनाए हैं, ताकि कोई भी बीमा कंपनी बेवजह क्लेम अटका न सके। IRDAI के मास्टर डायरेक्शन के अनुसार, यदि किसी क्लेम में किसी अतिरिक्त जांच या फील्ड वेरिफिकेशन की जरूरत नहीं है, तो बीमा कंपनी को सभी आवश्यक दस्तावेज प्राप्त होने की तारीख से ठीक 30 दिनों के भीतर क्लेम का भुगतान करना होगा। यदि मामला संवेदनशील है और कंपनी को संदेह के आधार पर अतिरिक्त जांच करानी है, तो यह जांच प्रक्रिया इंटिमेशन मिलने के 90 दिनों के भीतर हर हाल में पूरी करनी होगी, और जांच पूरी होने के अगले 30 दिनों के भीतर क्लेम पर अंतिम फैसला लेना अनिवार्य है। अगर बीमा कंपनी निर्धारित 30 दिनों की समयसीमा के भीतर क्लेम का निपटारा करने में विफल रहती है या बिना किसी ठोस कारण के प्रक्रिया में देरी करती है, तो नियामक के नियमों के तहत कंपनी को बैंक दर से 2 प्रतिशत अधिक ब्याज के साथ क्लेम राशि का भुगतान नॉमिनी को करना पड़ता है। इसके अलावा, भारतीय बीमा कानून की ‘धारा 45’ (Section 45 of Insurance Act) पॉलिसीधारकों के लिए सुरक्षा की एक मजबूत ढाल का काम करती है। इस कानून के तहत यदि किसी लाइफ इंश्योरेंस पॉलिसी को जारी हुए या रिवाइव हुए लगातार 3 साल पूरे हो चुके हैं, तो उसके बाद बीमा कंपनी किसी भी आधार पर—चाहे वह गलत बयानी हो या तथ्यों को छिपाना—क्लेम को खारिज नहीं कर सकती। यह नियम देश भर के लाखों परिवारों को मनमाने रिजेक्शन से कानूनी सुरक्षा प्रदान करता है।
अक्सर लोगों की यह शिकायत होती है कि बीमा कंपनी ने पूरे सम एश्योर्ड का भुगतान नहीं किया और बीच में कुछ पैसे काट लिए, या फिर पूरा क्लेम ही रिजेक्ट कर दिया। इसके पीछे कई तकनीकी और वित्तीय कारण होते हैं जिन्हें समझना जरूरी है। सबसे पहला कारण होता है पॉलिसी पर लिया गया लोन; यदि पॉलिसीधारक ने अपने जीवनकाल में बीमा पॉलिसी के एवज में कोई व्यक्तिगत ऋण लिया था और उसकी मूल रकम या ब्याज बकाया रह गया था, तो कंपनी क्लेम सेटल करते वक्त कुल भुगतान राशि में से उस बकाया लोन और ब्याज को स्वतः काटकर शेष रकम ही नॉमिनी के खाते में भेजती है। दूसरा कारण होता है ग्रेस पीरियड के दौरान अनहोनी होना; यदि प्रीमियम की अंतिम तिथि निकल चुकी थी और ग्रेस पीरियड के दौरान पॉलिसीधारक का निधन हुआ, तो कंपनी उस वर्ष का बकाया प्रीमियम काटकर बाकी क्लेम का भुगतान करती है। इसके अतिरिक्त, यदि पॉलिसी फॉर्म भरते समय पॉलिसीधारक ने अपनी सही उम्र छुपाई थी और दस्तावेजों की जांच में उम्र अधिक पाई जाती है, तो कंपनी वास्तविक उम्र के हिसाब से प्रीमियम का पुनर्निर्धारण करती है और अंतर की राशि काटकर भुगतान करती है। हालांकि, कुछ गंभीर परिस्थितियों में क्लेम पूरी तरह खारिज भी कर दिया जाता है। यदि पॉलिसी लेते समय पहले से मौजूद किसी गंभीर या जानलेवा बीमारी (Pre-existing disease) जैसे कैंसर, हृदय रोग, किडनी फेलियर आदि की जानकारी छिपाई गई हो और पॉलिसी के 3 साल के भीतर मौत हो जाए, तो इसे गैर-प्रकटीकरण (Non-disclosure) मानकर क्लेम खारिज कर दिया जाता है। शराब, नशीले पदार्थों के अत्यधिक सेवन, पॉलिसी शुरू होने के 12 महीनों के भीतर आत्महत्या करने या किसी गैर-कानूनी और आपराधिक गतिविधि में शामिल होने के कारण हुई मृत्यु पर भी बीमा कंपनियां क्लेम देने से साफ इनकार कर देती हैं। इसलिए जीवन बीमा लेते समय और क्लेम करते वक्त हर तथ्य का पारदर्शी होना ही परिवार की सुरक्षा तय करता है।