 girls globe
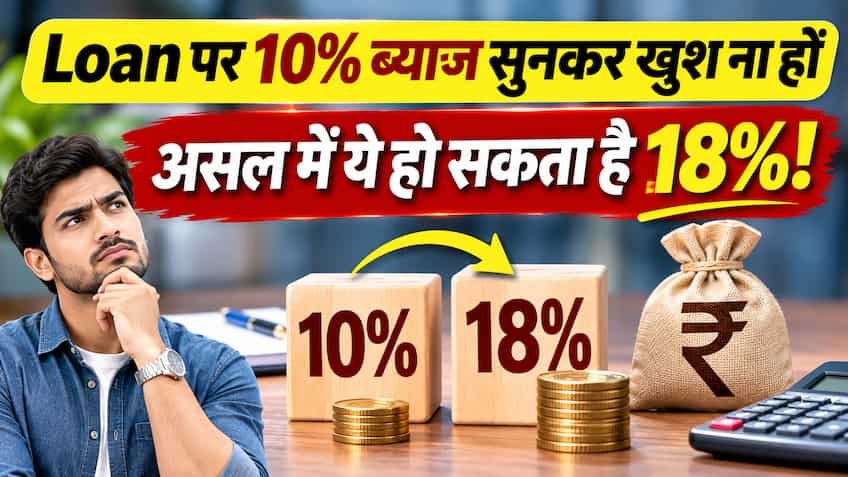
जब भी हम कोई नई कार, बाइक, मोबाइल फोन या घर के खर्च के लिए पर्सनल लोन (Personal Loan) लेने जाते हैं, तो बैंक एजेंट या फाइनेंस कंपनी के प्रतिनिधि अक्सर हमें यह कहकर लुभाते हैं कि “सर, आपको केवल 10 प्रतिशत की बेहद सस्ती ब्याज दर पर लोन मिल रहा है।” सुनने में 10 प्रतिशत की ब्याज दर बेहद आकर्षक और किफायती लगती है, लेकिन जब आप अपनी मासिक ईएमआई (EMI) जोड़ते हैं और कुल चुकाई गई राशि का हिसाब लगाते हैं, तो पता चलता है कि आपने मूलधन के ऊपर लगभग 17.9 से 18 प्रतिशत तक का भारी-भरकम ब्याज चुका दिया है। वित्तीय जगत में ब्याज की इस जादूगरी के पीछे दो अलग-अलग गणना पद्धतियां काम करती हैं—पहली ‘फ्लैट इंटरेस्ट रेट’ (Flat Interest Rate) और दूसरी ‘रिड्यूसिंग बैलेंस इंटरेस्ट रेट’ (Reducing / Diminishing Balance Interest Rate)। इन दोनों के बीच का अंतर न समझ पाने के कारण हर साल लाखों कर्जदार अनजाने में हजारों-लाखों रुपये अतिरिक्त ब्याज के रूप में गंवा देते हैं।
फ्लैट इंटरेस्ट रेट पद्धति में ब्याज की गणना पूरी लोन अवधि के दौरान शुरुआती कुल मूलधन (Initial Principal Amount) पर की जाती है। इसका अर्थ यह है कि आप हर महीने ईएमआई के जरिए अपना मूलधन (Principal) धीरे-धीरे बैंक को वापस लौटा रहे होते हैं, लेकिन बैंक या एनबीएफसी (NBFC) इस बात को पूरी तरह नजरअंदाज कर देता है कि आपका बकाया कर्ज कम हो चुका है। उदाहरण के लिए, यदि आपने 5 साल के लिए ₹5 लाख का लोन 10 प्रतिशत फ्लैट ब्याज दर पर लिया है, तो बैंक पहले साल से लेकर पांचवें साल तक पूरे ₹5 लाख पर ही 10 प्रतिशत सालाना ब्याज वसूलता रहेगा—भले ही चौथे या पांचवें साल में आपका बकाया कर्ज घटकर मात्र ₹1 लाख ही क्यों न रह गया हो। आमतौर पर ऑटो लोन (कार/बाइक लोन), कंज्यूमर ड्यूरेबल लोन और छोटे निजी फाइनेंसर इसी फ्लैट रेट का इस्तेमाल करके ग्राहकों को कम ब्याज दर का भ्रम देते हैं।
इसके ठीक विपरीत, रिड्यूसिंग बैलेंस (Diminishing Balance) इंटरेस्ट रेट पद्धति में ब्याज की गणना केवल बकाया मूलधन (Outstanding Principal Balance) पर की जाती है। जैसे-जैसे आप हर महीने अपनी ईएमआई का भुगतान करते हैं, आपकी ईएमआई का एक हिस्सा ब्याज में जाता है और दूसरा हिस्सा आपके मूलधन को कम करता है। अगले महीने बैंक केवल उस बचे हुए कम मूलधन पर ही ब्याज लगाता है। यही कारण है कि लोन की शुरुआत में आपकी ईएमआई में ब्याज का हिस्सा अधिक और मूलधन का हिस्सा कम होता है, जबकि लोन खत्म होने के करीब मूलधन का हिस्सा अधिक और ब्याज का हिस्सा बेहद कम रह जाता है। सभी सरकारी और बड़े निजी बैंक होम लोन (Home Loan) और अधिकांश मानक पर्सनल लोन में इसी रिड्यूसिंग बैलेंस पद्धति का उपयोग करते हैं।
इस पूरे गणित को एक सटीक उदाहरण से समझते हैं। मान लीजिए आपने 5 साल (60 महीने) के लिए ₹5,00,000 का लोन लिया है:
-
स्थिति 1 (10% फ्लैट इंटरेस्ट रेट पर): ₹5 लाख पर प्रति वर्ष 10% की दर से सालाना ब्याज ₹50,000 होगा। 5 साल में कुल ब्याज ₹2,50,000 बनेगा। यानी आपको कुल ₹7,50,000 चुकाने होंगे और आपकी मासिक ईएमआई ₹12,500 आएगी। यदि आप इसी ईएमआई (₹12,500) की तुलना रिड्यूसिंग बैलेंस से करें, तो यह असल में 17.27 प्रतिशत रिड्यूसिंग ब्याज दर के बराबर है (और यदि लोन 3 साल का हो, तो 10% फ्लैट दर 17.92 प्रतिशत रिड्यूसिंग दर के बराबर बैठती है)।
-
स्थिति 2 (10% रिड्यूसिंग बैलेंस रेट पर): यदि यही ₹5 लाख का लोन 5 साल के लिए असली 10% रिड्यूसिंग बैलेंस पर लिया जाए, तो आपकी मासिक ईएमआई मात्र ₹10,624 आएगी और 5 साल में आपको कुल ब्याज केवल ₹1,37,411 चुकाना होगा।
इस प्रकार दोनों स्थितियों में ब्याज दर “10 प्रतिशत” ही बताई गई थी, लेकिन फ्लैट रेट के जाल में फंसने पर आपको सीधे ₹1,12,589 अतिरिक्त ब्याज अपनी जेब से भरना पड़ा।
ग्राहकों को ब्याज दरों के इस भ्रम से बचाने के लिए भारतीय रिजर्व बैंक (RBI) ने सभी बैंकों और एनबीएफसी के लिए ‘की फैक्ट स्टेटमेंट’ (Key Fact Statement – KFS) देना अनिवार्य कर दिया है। लोन समझौते पर हस्ताक्षर करने से पहले ग्राहक को मिलने वाले इस दस्तावेज में बैंक को स्पष्ट रूप से वार्षिक प्रतिशत दर (Annual Percentage Rate – APR) लिखनी होती है। एपीआर वह वास्तविक प्रभावी सालाना ब्याज दर होती है जिसमें रिड्यूसिंग बैलेंस ब्याज के साथ-साथ प्रोसेसिंग फीस, डॉक्यूमेंटेशन चार्ज और अन्य सभी छिपे हुए शुल्क शामिल होते हैं। इसलिए अगली बार जब भी कोई एजेंट आपको 9 या 10 प्रतिशत का सस्ता लोन ऑफर करे, तो तुरंत उससे पूछें कि यह फ्लैट रेट है या रिड्यूसिंग बैलेंस, और KFS दस्तावेज में दर्ज APR की जांच करने के बाद ही लोन के लिए सहमति दें।