 girls globe
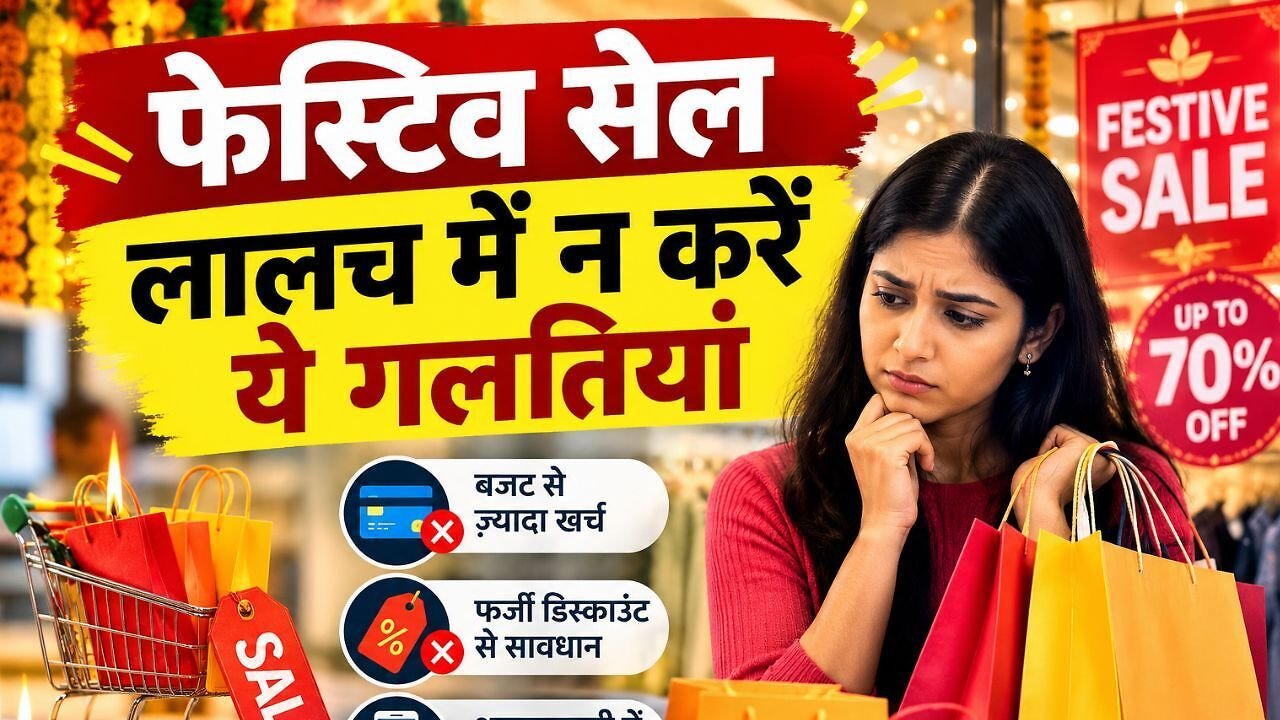
दशहरा बीतते ही धनतेरस, दिवाली और भाईदूज जैसे बड़े त्योहारों की जगमगाहट से देश भर के बाजार सज चुके हैं। ई-कॉमर्स प्लेटफॉर्म्स पर महा-सेल के बैनर लगे हैं, तो वहीं स्थानीय बाजारों और बड़े मॉल्स में ‘फ्लैट 50% ऑफ’, ‘बाय वन गेट वन फ्री’ और ‘बंपर कैशबैक’ जैसे लुभावने विज्ञापनों की बाढ़ आ चुकी है। नए कपड़े, सोने-चांदी के सिक्के, घरेलू इलेक्ट्रॉनिक्स, वाहन और गिफ्ट्स की खरीदारी के लिए यह समय सबसे शुभ और अनुकूल माना जाता है। हालांकि, त्योहारों के इस उत्साह और चकाचौंध में अक्सर उपभोक्ता भावनाओं में बहकर ऐसी गंभीर वित्तीय गलतियां कर बैठते हैं, जिनका खामियाजा उन्हें आने वाले कई महीनों तक भारी क्रेडिट कार्ड बिल और खाली बैंक खाते के रूप में भुगतना पड़ता है। उत्तर प्रदेश की राजधानी लखनऊ के हजरतगंज, अमीनाबाद, चौक और फीनिक्स पलासियो जैसे प्रमुख शॉपिंग डेस्टिनेशंस से लेकर दिल्ली, मुंबई और बेंगलुरु तक रिटेल मार्केट में खरीदारों का रेला लगा है। ऐसे में बाजार जाने या मोबाइल पर ऑनलाइन कार्ट भरने से पहले वित्तीय अनुशासन और स्मार्ट शॉपिंग से जुड़े बुनियादी नियमों को समझना बेहद जरूरी है।
त्योहारी सीजन में सबसे आम और पुराना हथकंडा कृत्रिम डिस्काउंट (Artificial Discount) का होता है। अक्सर देखा जाता है कि सेल शुरू होने से कुछ दिन पहले किसी उत्पाद की अधिकतम खुदरा मूल्य (MRP) को जानबूझकर काफी बढ़ा दिया जाता है और फिर उस पर 60% या 70% की भारी छूट दिखाकर बेचा जाता है। ग्राहक को लगता है कि उसे हजारों रुपये की बचत हो रही है, जबकि हकीकत में वह वस्तु अपनी सामान्य बाजार कीमत पर या कभी-कभी उससे भी महंगे दाम पर बिक रही होती है। किसी भी बड़े इलेक्ट्रॉनिक्स सामान, स्मार्टफोन या होम अप्लायंसेज को खरीदने से पहले प्राइस-ट्रैकर टूल्स या अलग-अलग प्लेटफॉर्म्स पर उसके पिछले 3 से 6 महीने के न्यूनतम मूल्य (Price History) की जांच अवश्य कर लें। केवल डिस्काउंट के बड़े प्रतिशत पर न जाएं, बल्कि अंतिम बिल राशि (Final Out-of-Pocket Cost) का मिलान करें।
महंगे मोबाइल, टीवी या फ्रिज खरीदते समय ‘नो-कॉस्ट ईएमआई’ (No-Cost EMI) का विकल्प ग्राहकों को सबसे ज्यादा आकर्षित करता है। ऊपरी तौर पर ऐसा लगता है कि बिना किसी अतिरिक्त ब्याज के भुगतान को 6 या 9 महीनों में बांट दिया गया है। लेकिन भारतीय रिजर्व बैंक (RBI) के स्पष्ट दिशानिर्देश हैं कि शून्य ब्याज नाम की कोई चीज नहीं होती। बैंक उस ईएमआई पर लगने वाले ब्याज को डिस्काउंट के रूप में पहले ही समायोजित कर देते हैं, लेकिन उस पर दो छिपे हुए खर्चे उपभोक्ता पर थोप दिए जाते हैं। पहला, अधिकांश बैंक प्रत्येक नो-कॉस्ट ईएमआई ट्रांजैक्शन पर ₹199 से ₹299 की ‘लोन प्रोसेसिंग फीस’ काटते हैं। दूसरा, हर महीने कटने वाली ब्याज वाली किस्त के हिस्से पर 18 प्रतिशत जीएसटी (GST) अतिरिक्त लगता है। यदि आप लगातार 4-5 सामान नो-कॉस्ट ईएमआई पर खरीद लेते हैं, तो यह अप्रत्यक्ष शुल्क और जीएसटी मिलकर आपकी जेब पर अतिरिक्त बोझ डाल देते हैं।
त्योहारी सीजन में बैंक और क्रेडिट कार्ड कंपनियां तत्काल डिस्काउंट (Instant 10% Bank Discount) और रिवॉर्ड पॉइंट्स का लालच देकर खर्च करने की सीमा (Credit Limit) को अस्थायी रूप से बढ़ा देती हैं। इस सुविधा के चलते कई लोग अपनी आय और बजट से दोगुना सामान स्वाइप कर लेते हैं। असली संकट तब शुरू होता है जब अगले महीने क्रेडिट कार्ड का स्टेटमेंट आता है। बिल की पूरी रकम चुकाने में असमर्थ होने पर लोग ‘मिनिमम अमाउंट ड्यू’ (Minimum Due) भरने की सबसे बड़ी गलती करते हैं। क्रेडिट कार्ड पर बाकी बची राशि पर 36 से 42 प्रतिशत तक का भारी-भरकम सालाना ब्याज और फाइनेंस चार्ज लगता है। त्योहार की एक रात की चमक के चलते इंसान पूरे साल कर्ज के कुचक्र में फंसा रह जाता है। अंगूठे का नियम यही है कि क्रेडिट कार्ड से केवल उतना ही खर्च करें, जितना अगले बिल साइकिल में एकमुश्त चुकाने का बैंक बैलेंस आपके पास मौजूद हो।
धनतेरस और दिवाली पर आभूषण और सोने के सिक्के खरीदना भारतीय परंपरा का अभिन्न हिस्सा है। ज्वेलर्स अक्सर ‘मेकिंग चार्ज पर 50% छूट’ का आकर्षक बोर्ड लगाते हैं, लेकिन गहनों की वास्तविक बनावट और शुद्धता पर ग्राहक का ध्यान नहीं जाता। बिना किसी जांच-पड़ताल के केवल छूट देखकर सोना खरीदना भारी नुकसान का कारण बन सकता है। आभूषण खरीदते समय हमेशा छह अंकों वाले ‘एचयूआईडी’ (HUID – Hallmark Unique Identification) कोड वाले बीआईएस हॉलमार्क गहने ही खरीदें। मेकिंग चार्ज के प्रतिशत को पहले से स्पष्ट करवाएं, क्योंकि कई बार ज्वेलर्स छूट देने के बाद भी मूल मेकिंग चार्ज को 18-20% तक ऊंचा रखते हैं। सोने के सिक्के या बार खरीदते समय 999 या 995 शुद्धता का प्रमाण पत्र और पक्का जीएसटी बिल लेना कभी न भूलें, ताकि भविष्य में उसे रीसेल करते समय कोई कटौती न झेलनी पड़े।
सुपरमार्केट्स और गारमेंट स्टोर्स में ‘Buy 2 Get 1 Free’ या ‘Buy 3 at 50% Off’ के बोर्ड खरीदारों के मनोवैज्ञानिक ट्रिगर्स को सक्रिय कर देते हैं। एक सामान्य टी-शर्ट या शर्ट खरीदने निकला व्यक्ति केवल मुफ्त के लालच में तीन-चार कपड़े खरीद लेता है। व्यवहारिक अर्थशास्त्र में इसे ‘फाल्स सेविंग’ (False Saving) कहा जाता है। यदि आपको केवल 1,000 रुपये के सामान की जरूरत थी, लेकिन आपने फ्री के चक्कर में 2,500 रुपये खर्च कर दिए, तो आपने 500 रुपये की बचत नहीं की, बल्कि बिना जरूरत के 1,500 रुपये अतिरिक्त गंवा दिए। खरीदारी पर निकलने से पहले घर पर एक सख्त ‘शॉपिंग लिस्ट’ तैयार करें और उसी पर अडिग रहें। यदि कोई वस्तु आपकी सूची में शामिल नहीं है, तो चाहे उस पर 80% छूट भी क्यों न हो, वह आपके लिए खर्च ही है, बचत नहीं।
त्योहारी डिस्काउंट के दौरान कई प्लेटफॉर्म्स कुछ चुनिंदा कैटेगरीज में ‘नो रिटर्न / नो रिफंड’ (Non-Returnable) की शर्त चुपके से लगा देते हैं। डिलीवरी मिलने के बाद यदि उत्पाद में कोई डिफेक्ट या साइज की खराबी निकलती है, तो ग्राहक के पास उसे बदलने का कोई विकल्प नहीं बचता। इसलिए चेकआउट करने से पहले रिटर्न विंडो और रिप्लेसमेंट पॉलिसी को ध्यान से पढ़ लें। इसके अलावा, डिलीवरी लेते समय ओपन बॉक्स डिलीवरी (Open Box Delivery) के तहत डिलीवरी एजेंट के सामने ही सील खुलवाएं और पैकेजिंग के भीतर असली सामान की पुष्टि करें। त्योहारी सीजन में व्हाट्सएप और एसएमएस पर ‘दिवाली लकी ड्रॉ’, ‘फ्री गिफ्ट वाउचर’ या ‘अमेजन/फ्लिपकार्ट मेगा रिवॉर्ड’ के नाम से आने वाले संदिग्ध फिशिंग लिंक्स पर बिल्कुल क्लिक न करें, क्योंकि एक फर्जी क्लिक आपके बैंक खाते को खाली कर सकता है।