 girls globe
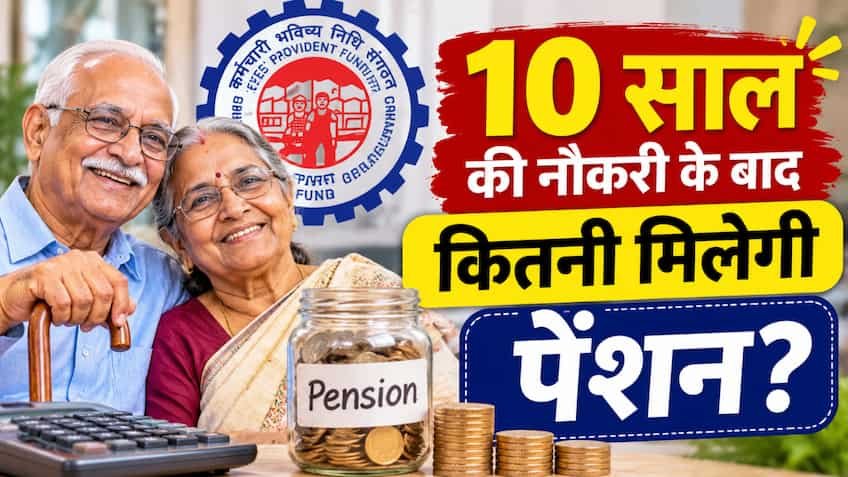
EPS Pension Calculation: देश के करोड़ों प्राइवेट सेक्टर के कर्मचारियों और नौकरीपेशा लोगों के बुढ़ापे का सबसे बड़ा आर्थिक सहारा कर्मचारी भविष्य निधि संगठन (EPFO) की एम्प्लॉयी पेंशन स्कीम-1995 (EPS-95) है। अक्सर नौकरी करने वाले कर्मचारियों के मन में यह सवाल रहता है कि पीएफ (PF) खाते से कटने वाले पैसे के बदले उन्हें रिटायरमेंट के बाद हर महीने कितनी पेंशन मिलेगी और इसके लिए कम से कम कितने साल काम करना जरूरी है। ईपीएफओ के आधिकारिक नियमों के अनुसार, यदि कोई कर्मचारी जीवन भर एकमुश्त फंड के बजाय हर महीने नियमित पेंशन (Monthly Pension) का हकदार बनना चाहता है, तो उसके लिए कम से कम 10 साल की पेंशन योग्य सेवा (Pensionable Service) पूरी करना अनिवार्य है। बिना 10 साल की सेवा पूरी किए कोई भी कर्मचारी मासिक पेंशन का पात्र नहीं होता और उसे केवल अपना जमा किया हुआ पैसा ही एकमुश्त निकालने का विकल्प मिलता है।
एम्प्लॉयी प्रोविडेंट फंड (EPF) के नियमों के तहत, हर महीने कर्मचारी की बेसिक सैलरी और महंगाई भत्ते (DA) का 12 प्रतिशत हिस्सा पीएफ खाते में कटता है, और इतनी ही यानी 12 प्रतिशत राशि नियोक्ता (कंपनी) द्वारा भी जमा की जाती है। लेकिन कंपनी के इस 12 प्रतिशत योगदान के दो हिस्से हो जाते हैं—इसमें से 8.33 प्रतिशत हिस्सा सीधे EPS (पेंशन फंड) में जाता है, जबकि शेष 3.67 प्रतिशत हिस्सा कर्मचारी के मुख्य EPF खाते में जुड़ता है। हालांकि, वर्तमान ईपीएफओ नियमों के तहत पेंशन फंड में योगदान के लिए अधिकतम पेंशन योग्य वेतन सीमा (Pensionable Salary Cap) ₹15,000 प्रति माह निर्धारित है। इसका सीधा अर्थ यह है कि भले ही आपकी बेसिक सैलरी ₹50,000 या ₹1 लाख हो, लेकिन यदि आपने उच्च पेंशन का विकल्प नहीं चुना है, तो कंपनी के 8.33% योगदान की गणना अधिकतम ₹15,000 पर ही होगी, यानी हर महीने अधिकतम ₹1,250 ही आपके पेंशन खाते में जमा होंगे।
ईपीएफओ के नियमों के मुताबिक, नियमित मासिक पेंशन पाने के लिए कम से कम 10 साल (यानी 9 साल 6 महीने या उससे अधिक, जिसे राउंड ऑफ करके 10 साल माना जाता है) की नौकरी पूरी करना जरूरी है। इसका यह मतलब बिल्कुल नहीं है कि आपको एक ही कंपनी में लगातार 10 साल काम करना होगा। यदि आप अलग-अलग कंपनियों में काम करते हैं, तो भी आपकी कुल सर्विस जुड़ जाती है, बशर्ते आप नौकरी बदलते समय पुराने पीएफ फंड को निकालने (Withdrawal) के बजाय अपने यूएएन (UAN) के जरिए नए पीएफ खाते में ट्रांसफर (Transfer) करते रहें। यदि किसी कर्मचारी की कुल सेवा 10 साल से कम रह जाती है, तो वह 58 वर्ष की आयु के बाद मासिक पेंशन का हकदार नहीं रहता और उसे फॉर्म 10C के जरिए केवल टेबल-D के अनुसार अपनी पेंशन राशि एकमुश्त निकालनी पड़ती है।
ईपीएफओ द्वारा रिटायरमेंट के बाद दी जाने वाली मासिक पेंशन की गणना एक बेहद सरल आधिकारिक फॉर्मूले से की जाती है: मासिक पेंशन = (पेंशन योग्य वेतन × पेंशन योग्य सेवा) ÷ 70। यहां ‘पेंशन योग्य वेतन’ से आशय रिटायरमेंट से पहले के पिछले 60 महीनों (5 साल) की औसत बेसिक सैलरी से है, जिसकी अधिकतम सीमा ₹15,000 तय है। अब यदि किसी कर्मचारी की औसत पेंशन योग्य सैलरी ₹15,000 है और उसने 10 साल की न्यूनतम सेवा पूरी की है, तो उसकी मासिक पेंशन (15,000 × 10) ÷ 70 = ₹2,143 प्रति माह बनेगी। वहीं, यदि कोई कर्मचारी 20 साल या उससे अधिक की सेवा पूरी करता है, तो ईपीएफओ की तरफ से उसे 2 साल का अतिरिक्त बोनस (Weightage) भी दिया जाता है, जिससे 20 साल की नौकरी पर 22 साल के हिसाब से (15,000 × 22) ÷ 70 = ₹4,714 प्रति माह और अधिकतम 35 साल की सर्विस (2 साल बोनस सहित 37 साल) पर (15,000 × 37) ÷ 70 = ₹7,929 प्रति माह तक पेंशन मिल सकती है।
| कुल नौकरी की अवधि (वर्षों में) | बोनस सहित कुल गणना वर्ष | पेंशन योग्य सैलरी लिमिट | अनुमानित मासिक पेंशन (₹ में) |
| 10 वर्ष (न्यूनतम पात्रता) | 10 वर्ष | ₹15,000 | ₹2,143 प्रति माह |
| 15 वर्ष | 15 वर्ष | ₹15,000 | ₹3,214 प्रति माह |
| 20 वर्ष (2 वर्ष बोनस लागू) | 22 वर्ष | ₹15,000 | ₹4,714 प्रति माह |
| 25 वर्ष (2 वर्ष बोनस लागू) | 27 वर्ष | ₹15,000 | ₹5,786 प्रति माह |
| 30 वर्ष (2 वर्ष बोनस लागू) | 32 वर्ष | ₹15,000 | ₹6,857 प्रति माह |
| 35 वर्ष (अधिकतम सेवा) | 37 वर्ष | ₹15,000 | ₹7,929 प्रति माह |
ईपीएफओ नियमों के तहत पूर्ण और बिना कटौती वाली पेंशन 58 वर्ष की आयु पूरी होने के बाद मिलती है। हालांकि, यदि किसी कर्मचारी ने 10 साल की नौकरी पूरी कर ली है और उसे पैसों की सख्त जरूरत है, तो वह 50 वर्ष की आयु के बाद ‘अर्ली पेंशन’ (Early Pension) के लिए आवेदन कर सकता है। लेकिन ध्यान देने वाली बात यह है कि 58 वर्ष से पहले हर एक साल पहले पेंशन शुरू कराने पर आपकी कुल पेंशन राशि में 4 प्रतिशत प्रति वर्ष की स्थायी कटौती कर दी जाती है। उदाहरण के लिए, यदि आप 56 साल की उम्र में पेंशन शुरू कराते हैं, तो आपको 8% कम पेंशन मिलेगी। दूसरी ओर, यदि आप 58 साल के बाद 60 साल की उम्र तक पेंशन टालते हैं, तो हर साल 4% की दर से कुल 8% अतिरिक्त पेंशन का लाभ मिलता है। इसलिए नौकरी के दौरान कभी भी जल्दबाजी में पीएफ के साथ पेंशन फंड न निकालें, ताकि रिटायरमेंट के बाद आपका बुढ़ापा आर्थिक रूप से सुरक्षित रहे।