 girls globe
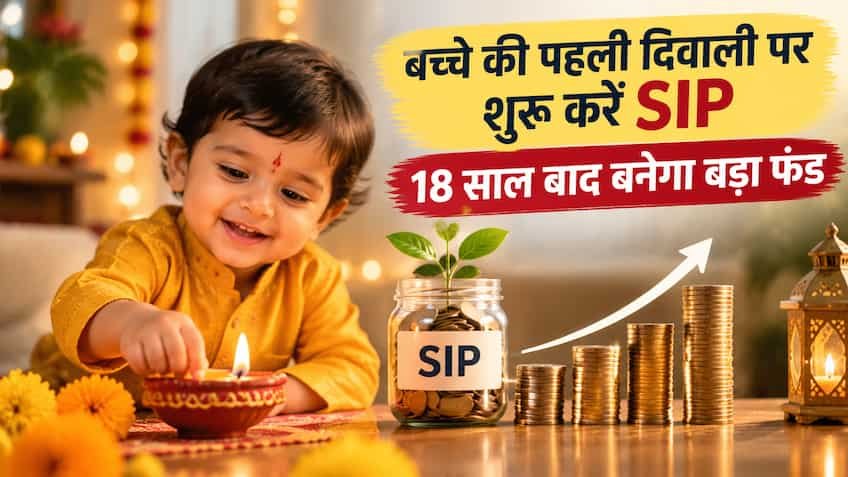
दिवाली का पावन पर्व रोशनी, खुशियों और नई शुरुआत का प्रतीक माना जाता है। जब घर में नन्हे मेहमान की पहली दिवाली होती है, तो परिवार में खुशियों का माहौल दोगुना हो जाता है। रिश्तेदार, माता-पिता और दादा-दादी बच्चे के लिए कपड़े, सोने-चांदी के सिक्के या महंगे खिलौने उपहार में देते हैं। लेकिन ये तमाम उपहार समय के साथ या तो पुराने हो जाते हैं या अपनी उपयोगिता खो देते हैं। आज के इस दौर में यदि आप अपने बच्चे की पहली दिवाली को सचमुच यादगार और भविष्योन्मुखी बनाना चाहते हैं, तो सबसे बेहतरीन उपहार ‘फाइनेंशियल फ्रीडम’ का हो सकता है। बढ़ती महंगाई और कॉलेज की आसमान छूती फीस को देखते हुए आज से ही म्यूचुअल फंड में सिस्टमैटिक इन्वेस्टमेंट प्लान (SIP) के जरिए बचत का एक बीज बोना सबसे समझदारी भरा निर्णय है। लखनऊ के गोमती नगर, हजरतगंज से लेकर दिल्ली-एनसीआर या किसी भी शहर में रहने वाले मध्यमवर्गीय परिवारों के लिए मात्र ₹2,000 प्रति माह की छोटी सी बचत बच्चे के 18 वर्ष का होने तक एक बहुत बड़ा वेल्थ कॉपर्स तैयार कर सकती है।
जब बच्चा 18 वर्ष का होगा, तब वह 12वीं की पढ़ाई पूरी करके मेडिकल, इंजीनियरिंग, एविएशन, लॉ या मैनेजमेंट जैसे उच्च शिक्षा के पाठ्यक्रमों में दाखिला ले रहा होगा। उस समय माता-पिता पर एकमुश्त 20 से 30 लाख रुपये की फीस का भारी आर्थिक दबाव आता है। 18 साल का लंबा समय कंपाउंडिंग (चक्रवृद्धि ब्याज) के लिए एक आदर्श समय सीमा मानी जाती है। इक्विटी म्यूचुअल फंड्स ने पिछले दो दशकों में लंबी अवधि में 12% से 15% तक का औसत वार्षिक सीएजीआर रिटर्न डिलीवर किया है। 18 साल यानी कुल 216 महीनों तक यदि आप हर महीने ₹2,000 की अनुशासित एसआईपी जारी रखते हैं, तो आपकी जेब से कुल निवेश राशि मात्र ₹4,32,000 (₹4.32 लाख) होगी।
-
12% सालाना रिटर्न पर: 12% के रूढ़िवादी और व्यावहारिक रिटर्न के हिसाब से 18 साल पूरे होने पर आपकी ₹4.32 लाख की जमा पूंजी पर लगभग ₹11.05 लाख का शुद्ध ब्याज या वेल्थ गेन मिलेगा। इससे आपका कुल मैच्योरिटी कॉर्पस लगभग ₹15,37,000 (साढ़े 15 लाख रुपये) बनकर तैयार हो जाएगा।
-
15% सालाना रिटर्न पर: यदि आपका पोर्टफोलियो अच्छी क्वालिटी के फ्लेक्सी कैप और मिड कैप फंड्स में निवेशित रहता है और वह 15% का सालाना रिटर्न देता है, तो आपके ₹4.32 लाख के निवेश पर लगभग ₹17.5 लाख का शुद्ध मुनाफा जुड़ेगा। इस स्थिति में 18 साल बाद जब बच्चा बालिग होगा, तो उसके हाथ में लगभग ₹21,83,000 (करीब ₹22 लाख) का एकमुश्त फंड होगा।
यदि आप अपने बच्चे के लिए केवल ₹15 या ₹22 लाख तक सीमित नहीं रहना चाहते और महंगाई को पूरी तरह मात देकर ₹35 लाख से अधिक का फंड बनाना चाहते हैं, तो ‘स्टेप-अप एसआईपी’ का फॉर्मूला सबसे मुफीद साबित होगा। जैसे-जैसे आपकी नौकरी में हर साल इंक्रीमेंट होता है या कारोबार का मुनाफा बढ़ता है, वैसे ही आप अपनी ₹2,000 की मासिक किस्त में हर साल मात्र 10% का इजाफा कर दें।
-
पहले साल ₹2,000 महीना, दूसरे साल ₹2,200, तीसरे साल ₹2,420 महीना।
-
इस 10% सालाना स्टेप-अप से 18 साल में आपका कुल निवेश लगभग ₹11 लाख के आसपास पहुंचेगा।
-
लेकिन 12% के औसत रिटर्न पर भी 18 साल के अंत में आपका फंड बढ़कर लगभग ₹34.5 लाख से ₹35 लाख तक पहुंच जाएगा।
-
वहीं 15% के रिटर्न पर यह कॉर्पस ₹48 लाख से ₹50 लाख के आंकड़े को भी छू सकता है। यह रकम बच्चे की विदेश में पढ़ाई, टॉप यूनिवर्सिटी की डिग्री या उसके पहले स्टार्टअप के लिए एक मजबूत आर्थिक नींव तैयार कर देगी।
अधिकांश अभिभावक बच्चे के जन्म के समय सुकन्या समृद्धि (बेटियों के लिए) या बैंक एफडी और पारंपरिक चाइल्ड इंश्योरेंस मनी-बैक पॉलिसियों का सहारा लेते हैं। जहां सुकन्या समृद्धि योजना एक बेहतरीन डेट विकल्प है, वहीं बैंक एफडी या पारंपरिक बीमा योजनाओं में मिलने वाला 5% से 6.5% का ब्याज असल में घाटे का सौदा साबित होता है। भारत में शिक्षा की महंगाई दर (Education Inflation) 10% से 12% की वार्षिक रफ्तार से बढ़ रही है। जो बीटेक या एमबीए की डिग्री आज ₹15 लाख में हो रही है, 18 साल बाद उसी डिग्री की फीस ₹40 से ₹50 लाख के पार होगी। डेट इंस्ट्रूमेंट्स या एफडी में पैसा लगाने पर टैक्स कटने के बाद मिलने वाला शुद्ध रिटर्न महंगाई से भी पीछे छूट जाता है। यही कारण है कि 15 से 18 साल के होराइजन के लिए इक्विटी म्यूचुअल फंड में एसआईपी करना ही एकमात्र ऐसा विकल्प है जो महंगाई को मात देकर वास्तविक वेल्थ (Real Wealth) क्रिएट करता है।
18 साल का लंबा समय होने के कारण बाजार के शुरुआती 5 से 7 साल के उतार-चढ़ाव की चिंता करने की कोई जरूरत नहीं होती। बच्चे के नाम पर या अभिभावक के तहत शुरू किए जाने वाले इस ₹2,000 के निवेश को आप दो अलग-अलग फंड्स में बांट सकते हैं:
-
पहला हिस्सा (₹1,000): निफ्टी 50 या निफ्टी 500 आधारित एक लार्ज कैप इंडेक्स फंड अथवा फ्लेक्सी कैप फंड में डालें, जो देश की शीर्ष कंपनियों में निवेश करके आपके पोर्टफोलियो को स्थिरता प्रदान करेगा।
-
दूसरा हिस्सा (₹1,000): किसी कंसिस्टेंट परफॉर्मर मिड कैप फंड में निवेश करें, जो लंबी अवधि में लार्ज कैप की तुलना में 2% से 3% का अतिरिक्त अल्फा (Alpha) रिटर्न जनरेट करने की क्षमता रखता है।
-
यह ध्यान रखें कि बच्चे के नाम पर नाबालिग (Minor) फोलियो खोला जा सकता है, जिसमें माता-पिता अभिभावक रहते हैं। इसके लिए बच्चे का जन्म प्रमाण पत्र (Birth Certificate) और माता-पिता का पैन व आधार कार्ड पर्याप्त होता है।
म्यूचुअल फंड में लंबी अवधि के लक्ष्य की सबसे बड़ी कामयाबी सही एग्जिट रणनीति पर टिकी होती है। जब बच्चे की उम्र 15 या 16 वर्ष हो जाए और कॉलेज में दाखिले के लिए केवल 2 से 3 साल का समय बाकी रह जाए, तो पूरे पैसे को इक्विटी मार्केट में नहीं छोड़ना चाहिए। उस वक्त एक सिस्टेमैटिक ट्रांसफर प्लान (STP) सक्रिय करके इक्विटी फंड से हर महीने एक तय रकम सुरक्षित अल्ट्रा-शॉर्ट टर्म डेट फंड, लिक्विड फंड या बैंक एफडी में ट्रांसफर कर देनी चाहिए। इससे यह सुनिश्चित होगा कि 18वें साल में यदि शेयर बाजार में कोई बड़ी गिरावट या वैश्विक मंदी आती भी है, तो आपके बच्चे की कॉलेज फीस के लिए जमा हुआ ₹20 से ₹35 लाख का कॉर्पस पूरी तरह सुरक्षित रहेगा। इस दिवाली एक जिम्मेदार माता-पिता बनकर अपने लाडले या लाडली के नाम मात्र ₹2,000 की एसआईपी शुरू करें, जो 18 साल बाद उसके सपनों की सबसे बड़ी रोशनी बनेगी।