 girls globe
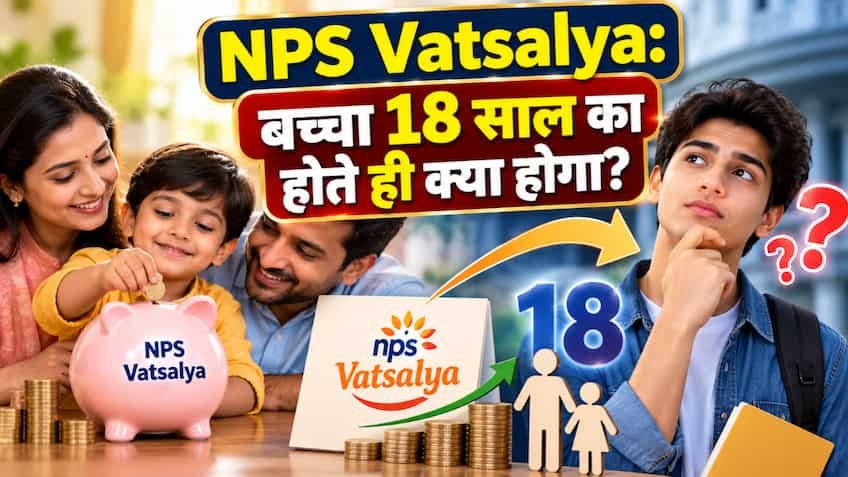
केंद्र सरकार और पेंशन फंड नियामक एवं विकास प्राधिकरण (PFRDA) द्वारा शुरू की गई ‘NPS वात्सल्य’ योजना माता-पिता को अपने नाबालिग बच्चों के नाम पर पेंशन और लॉन्ग-टर्म वेल्थ तैयार करने की सुविधा देती है। जब तक बच्चा 18 वर्ष से कम का रहता है, तब तक इस खाते का प्रबंधन उसके माता-पिता या कानूनी अभिभावक करते हैं। लेकिन जैसे ही बच्चे की उम्र 18 वर्ष (व्यस्क) पूरी होती है, इस खाते का कानूनी स्टेटस पूरी तरह बदल जाता है। 18वें जन्मदिन के बाद यह खाता सिर्फ पेरेंट्स द्वारा संचालित योजना नहीं रह जाता, बल्कि इसका पूर्ण नियंत्रण और मालिकाना हक सीधे तौर पर उस युवा के हाथ में चला जाता है। ऐसे में परिजनों और युवाओं के मन में यह सवाल जरूर आता है कि क्या 18 साल के बाद इस खाते को बंद किया जा सकता है, इसे रेगुलर NPS में कैसे बदला जाता है, या फिर इसमें से जमा पूंजी निकालने की क्या शर्तें हैं।
बच्चे के 18 वर्ष का होते ही सबसे पहली कानूनी और प्रशासनिक प्रक्रिया नए सिरे से केवाईसी (Fresh KYC) कराने की होती है। PFRDA के नियमों के अनुसार, वयस्क होने की तारीख से 3 महीने के भीतर बच्चे को अपने व्यक्तिगत पहचान दस्तावेज जमा करने होते हैं। इसमें बच्चे का नया पैन (PAN) कार्ड, आधार कार्ड, उसका खुद का बैंक बचत खाता (Savings Account) और पासपोर्ट साइज फोटो शामिल हैं। इसके साथ ही, अब तक जो माता-पिता अभिभावक (गार्जियन) के तौर पर खाते को चला रहे थे, उनका नाम हट जाता है और वे इस खाते में नॉमिनी (Nominee) बनाए जा सकते हैं। जब तक यह फ्रेश केवाईसी पूरी नहीं होती, तब तक खाते से पैसे निकालने या आगे के बड़े ट्रांजेक्शन पर रोक लग सकती है, इसलिए 18 वर्ष की आयु होते ही सबसे पहले इसे अपडेट कराना अनिवार्य है।
वयस्क होने के बाद सबसे स्वाभाविक और फायदेमंद विकल्प यह है कि NPS वात्सल्य खाता अपने आप एक सामान्य नागरिक ‘NPS टियर-1’ (All Citizen Model) खाते में तब्दील हो जाता है। नया केवाईसी पूरा होते ही बच्चे का वही पुराना प्रान (PRAN) नंबर एक्टिव रहता है और वह वयस्क नागरिक की तरह इसे स्वतंत्र रूप से ऑपरेट कर सकता है। इसके बाद खाताधारक अपनी पढ़ाई या नौकरी की शुरुआत के साथ अपनी मर्जी से हर साल न्यूनतम ₹1,000 जमा करके इसे 60 वर्ष की आयु तक जारी रख सकता है। इस विकल्प को चुनने का सबसे बड़ा फायदा यह है कि बचपन से 18 साल तक बना हुआ कंपाउंडिंग का चक्र टूटता नहीं है और युवा को अपनी पहली नौकरी में ही 18 साल पुराना मजबूत पेंशन पोर्टफोलियो तैयार मिलता है, जिसे वह रिटायरमेंट तक कई गुना बढ़ा सकता है।
अगर बच्चा 18 साल का हो गया है लेकिन वह अभी उच्च शिक्षा में व्यस्त है और परिवार यह तय नहीं कर पा रहा है कि इस खाते में आगे योगदान जारी रखना है या नहीं, तो PFRDA ने एक विशेष ‘डिफरमेंट विंडो’ की सुविधा दी है। नियमों के मुताबिक, ग्राहक 18 वर्ष की आयु पूरी होने के बाद भी अपने फैसले को 21 वर्ष की आयु तक के लिए टाल सकता है। इस दौरान फ्रेश केवाईसी के साथ खाता एक्टिव रहेगा और यदि कोई आपात स्थिति आती है, तो 18 से 21 वर्ष के बीच भी उच्च शिक्षा या विशिष्ट जरूरतों के लिए निर्धारित सीमा में आंशिक निकासी (Partial Withdrawal) के नियमों का लाभ उठाया जा सकता है। यह विंडो युवाओं को अपने करियर और वित्तीय स्थिति के अनुसार अंतिम फैसला लेने का अतिरिक्त समय देती है।
यदि 18 वर्ष पूरे होने पर युवा यह तय करता है कि उसे NPS की योजना में आगे नहीं रहना है और वह खाते से पूरी तरह एग्जिट (बंद) करना चाहता है, तो इसके लिए पेंशन विनियामक के कुछ कड़े नियम बनाए गए हैं, जिन्हें जानना बेहद जरूरी है। सरकार का मुख्य उद्देश्य इस पैसे को पेंशन के लिए सुरक्षित रखना है, इसलिए समय से पहले एग्जिट करने पर पूरा पैसा हाथ में नहीं मिलता। इसके नियम इस प्रकार हैं:
-
यदि कुल जमा फंड ₹2.5 लाख या उससे कम है: अगर 18 वर्ष की आयु तक खाते में जमा कुल कॉर्पस ₹2.5 लाख या उससे कम है, तो खाताधारक पूरी रकम (100%) एकमुश्त (Lump sum) अपने बैंक खाते में निकाल सकता है और खाता पूरी तरह बंद हो जाएगा।
-
यदि कुल जमा फंड ₹2.5 लाख से अधिक है: यदि कुल कॉर्पस ₹2.5 लाख से ज्यादा है, तो खाताधारक को कुल जमा रकम का केवल अधिकतम 20% हिस्सा ही एकमुश्त कैश के रूप में मिलेगा। बाकी बचे 80% हिस्से से अनिवार्य रूप से किसी इंश्योरेंस कंपनी का ‘एन्युइटी प्लान’ (Annuity Plan) खरीदना होगा, जिससे उसे भविष्य में नियमित मासिक पेंशन मिलेगी।
फाइनेंशियल प्लानर्स के अनुसार, 18 वर्ष की उम्र में NPS वात्सल्य खाते से बाहर निकलना वित्तीय रूप से फायदे का सौदा नहीं माना जाता। क्योंकि यदि फंड ₹2.5 लाख से ज्यादा है, तो 80% पैसा एन्युइटी में लॉक हो जाता है, जिस पर अमूमन 6% से 7% का ही फिक्स रिटर्न मिलता है। इसके बजाय, सबसे समझदारी भरा फैसला यह है कि 18 वर्ष होते ही फ्रेश केवाईसी करवाकर इसे रेगुलर NPS टियर-1 में जारी रखा जाए। इससे युवा को इक्विटी (Equity) एलोकेशन के जरिए 10% से 12% तक का लॉन्ग-टर्म मार्केट रिटर्न मिलता रहेगा। भविष्य में अगर उच्च शिक्षा, गंभीर बीमारी या विवाह जैसे काम के लिए जरूरत पड़े, तो योजना के नियमों के तहत जमा पूंजी में से आंशिक निकासी की जा सकती है, जबकि मूल फंड रिटायरमेंट तक चक्रवृद्धि ब्याज के साथ बढ़ता रहेगा।