 girls globe
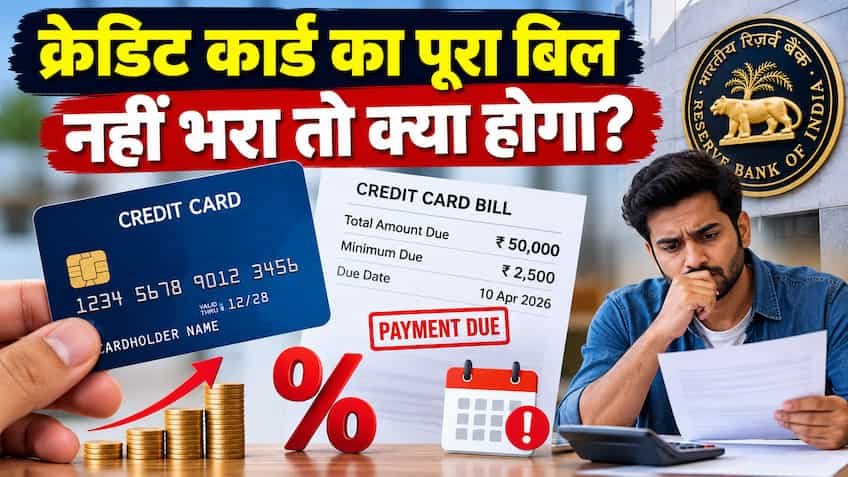
क्रेडिट कार्ड बिलिंग साइकिल खत्म होने पर जब स्टेटमेंट आता है, तो उसमें दो मुख्य आंकड़े लिखे होते हैं—’टोटल अमाउंट ड्यू’ (Total Amount Due) और ‘मिनिमम अमाउंट ड्यू’ (Minimum Amount Due – MAD)। अक्सर नकदी की तंगी के चलते कार्डधारक यह सोचकर केवल मिनिमम ड्यू (आमतौर पर कुल बिल का 5%) भर देते हैं कि उनका काम चल गया और कोई अतिरिक्त चार्ज नहीं लगेगा। लेकिन वित्तीय दृष्टि से यह सबसे बड़ा भ्रामक चक्रव्यूह है।
भारतीय रिज़र्व बैंक (RBI) के मास्टर डायरेक्शन और बैंकिंग नियमों के अनुसार, मिनिमम ड्यू चुकाने से आपको केवल ‘लेट पेमेंट पेनल्टी’ (Late Payment Fee) से तात्कालिक राहत मिलती है, लेकिन इसके पीछे छिपे भारी-भरकम ब्याज और अतिरिक्त शुल्क आपकी जेब खाली कर देते हैं।
-
फ्री क्रेडिट पीरियड (Interest-Free Period) का तुरंत खात्मा:
क्रेडिट कार्ड पर मिलने वाला 45 से 50 दिनों का ब्याज-मुक्त समय केवल तभी तक लागू रहता है जब तक आप हर महीने कुल बिल का 100% भुगतान करते हैं। जैसे ही आपने आंशिक भुगतान (Partial Payment या Minimum Due) किया, आपका इंटरेस्ट-फ्री पीरियड उसी क्षण समाप्त हो जाता है।
-
ट्रांजैक्शन की तारीख से ब्याज की गणना (Backdated Daily Interest):
बकाया राशि पर ब्याज ड्यू डेट से नहीं, बल्कि उस दिन से गिना जाता है जिस दिन आपने कार्ड स्वाइप कर खरीदारी की थी।
-
नए खर्चों पर पहले ही दिन से ब्याज लगना:
जब तक आपका पुराना पूरा बकाया शून्य नहीं हो जाता, तब तक कार्ड से किया जाने वाला हर नया लेनदेन (चाहे वह 100 रुपये का ग्रोसरी बिल ही क्यों न हो) पहले ही सेकंड से भारी ब्याज आकर्षित करने लगता है।
-
क्रेडिट यूटिलाइजेशन रेशियो (CUR) और सिबिल स्कोर पर असर:
लगातार बैलेंस कैरी करने से आपका क्रेडिट यूटिलाइजेशन 30% की सुरक्षित सीमा से ऊपर बना रहता है, जिससे क्रेडिट ब्यूरो (CIBIL/Experian) में आपका सिबिल स्कोर नीचे गिर सकता है।
भारतीय बैंक क्रेडिट कार्ड के अनपेड बैलेंस पर 3% से 3.50% प्रति माह यानी 36% से 42% वार्षिक (APR) तक का चक्रवृद्धिकारी ब्याज वसूलते हैं। इसके अतिरिक्त, बैंक द्वारा वसूले गए कुल ब्याज और फाइनेंस चार्ज पर सरकार का 18% जीएसटी (GST) अलग से जुड़ता है।
दैनिक ब्याज की गणना का सूत्र निम्नलिखित होता है:
$$\text{ब्याज (Interest)} = \frac{\text{बकाया राशि} \times \text{मासिक ब्याज दर} \times 12 \times \text{दिनों की संख्या}}{365 \times 100}$$
व्यावहारिक उदाहरण से समझें:
मान लीजिए आपने 1 तारीख को ₹50,000 की खरीदारी की। आपका बिल बना ₹50,000 और मिनिमम ड्यू निकला ₹2,500 (5%)। आपने ड्यू डेट पर केवल ₹2,500 चुकाए और ₹47,500 का बकाया छोड़ दिया।
| विवरण | पूरा बिल चुकाने पर | सिर्फ मिनिमम ड्यू (₹2,500) भरने पर |
| लेट पेमेंट फीस | शून्य | शून्य (पेनल्टी नहीं लगेगी) |
| लागू ब्याज दर (APR) | 0% | 42% प्रति वर्ष (3.5% प्रति माह) |
| अर्जित मासिक ब्याज | ₹0 | ~₹1,660 से ₹1,900 (ट्रांजैक्शन तारीख से) |
| 18% जीएसटी (ब्याज पर) | ₹0 | ~₹300 से ₹340 |
| अगले महीने चुकाने योग्य कुल राशि | ₹0 | ~₹49,500 (यानी ₹2,500 देने के बाद भी कर्ज वहीं का वहीं) |
यदि आप ₹50,000 के बकाये पर केवल 5% मिनिमम ड्यू भरते रहेंगे, तो पूरे कर्ज को समाप्त करने में आपको 6 से 8 साल लग सकते हैं और आप मूलधन से दोगुना सिर्फ ब्याज और टैक्स के रूप में चुका बैठेंगे।
आरबीआई के ‘क्रेडिट कार्ड और डेबिट कार्ड – निर्गमन और संचालन निर्देश’ (Master Direction) के तहत कार्डधारकों के लिए कई सुरक्षात्मक नियम तय किए गए हैं:
-
केवल वास्तविक बकाये पर ब्याज (Interest on Net Dues Only): पहले कई बैंक पूरे मूल बिल पर ब्याज जोड़ते थे। आरबीआई ने निर्देश दिया है कि ब्याज केवल भुगतान के बाद बचे हुए वास्तविक अनपेड बैलेंस (Net Outstanding) पर ही लगाया जा सकता है।
-
3 दिनों का ग्रेस पीरियड (3-Day Buffer Rule): ड्यू डेट चूकने के बाद भी बैंक तुरंत खाते को ‘डिफॉल्ट’ या ‘पास्ट ड्यू’ घोषित नहीं कर सकते। देय तिथि के बाद कम से कम 3 दिनों का ग्रेस पीरियड देना अनिवार्य है, जिसके भीतर भुगतान करने पर लेट फीस और सिबिल रिपोर्टिंग नहीं होती।
-
पारदर्शी बिलिंग और चेतावनी: क्रेडिट कार्ड स्टेटमेंट में बैंकों को स्पष्ट रूप से यह चेतावनी प्रदर्शित करनी होती है कि केवल मिनिमम ड्यू भरने से कर्ज चुकाने में कितने महीने या साल लगेंगे और कुल कितना ब्याज देय होगा।
-
पैनल ब्याज पर रोक: आरबीआई ने अनपेड बकाये पर पीनल इंटरेस्ट (जुर्माना ब्याज) को मूल ब्याज दर में जोड़कर चक्रवृद्धि करने पर प्रतिबंध लगाया है।
-
स्मार्ट ईएमआई (EMI Conversion) चुनें: यदि आपके पास ₹50,000 का पूरा भुगतान करने के लिए नकदी नहीं है, तो मिनिमम ड्यू भरकर 42% ब्याज देने के बजाय बिलिंग के तुरंत बाद उसे 6 से 12 महीने की ईएमआई में बदल लें। ईएमआई पर ब्याज 14% से 18% लगता है, जो क्रेडिट कार्ड के 42% ब्याज की तुलना में आधे से भी कम है।
-
पर्सनल लोन या बैलेंस ट्रांसफर: यदि कर्ज बड़ा है, तो कम ब्याज वाले पर्सनल लोन (10.5%-13%) या किसी अन्य बैंक के 0% से कम ब्याज वाले बैलेंस ट्रांसफर विकल्प का सहारा लेकर क्रेडिट कार्ड का पूरा बिल तुरंत चुकता करें।
-
कार्ड का उपयोग तुरंत रोकें: जब तक पिछला पूरा बकाया शून्य न हो जाए, तब तक उस कार्ड से एक भी नया रुपया खर्च न करें, क्योंकि नए खर्चों पर शून्य-ब्याज की सुविधा नहीं मिलती।