 girls globe

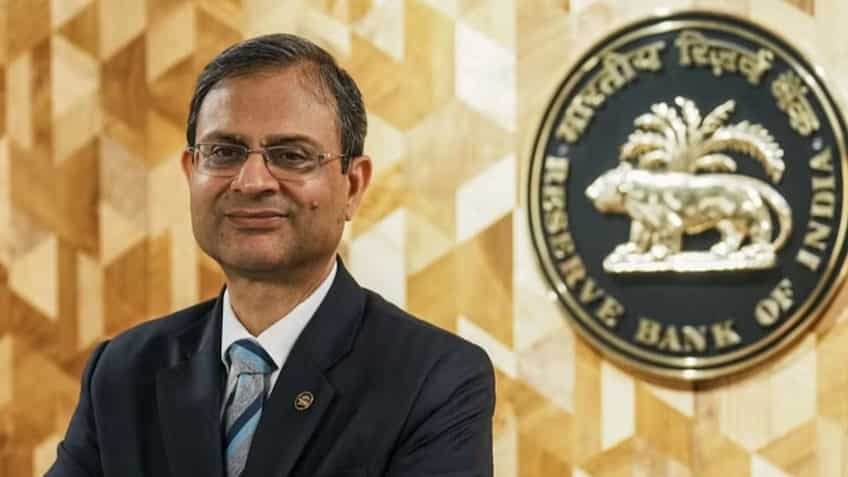
भारतीय रिजर्व बैंक (RBI) की मौद्रिक नीति समिति (MPC) ने बढ़ती महंगाई और पश्चिम एशिया में जारी तनाव के बीच सख्त कदम उठाते हुए नीतिगत दरों में बढ़ोतरी का ऐलान किया है। फरवरी 2023 के बाद यानी लगभग 44 महीनों के लंबे अंतराल के बाद पहली बार केंद्रीय बैंक ने रेपो रेट में 25 बेसिस प्वाइंट्स (0.25%) की बढ़ोतरी की है। इस फैसले के बाद देश में प्रमुख पॉलिसी रेपो रेट 5.25% से बढ़कर 5.50% के स्तर पर पहुंच गया है। इसके साथ ही स्टैंडिंग डिपॉजिट फैसिलिटी (SDF) दर 5.25% और मार्जिनल स्टैंडिंग फैसिलिटी (MSF) व बैंक रेट को संशोधित कर 5.75% कर दिया गया है। आरबीआई के इस अप्रत्याशित कदम से कमर्शियल बैंकों की उधारी लागत में वृद्धि होगी, जिसका सीधा असर खुदरा ग्राहकों के होम लोन, ऑटो लोन और पर्सनल लोन की मासिक ईएमआई पर पड़ना तय है।
दिसंबर 2024 में पदभार संभालने के बाद गवर्नर संजय मल्होत्रा के कार्यकाल में यह पहला मौका है जब ब्याज दरों में वृद्धि की गई है। एमपीसी के फैसलों की घोषणा करते हुए गवर्नर मल्होत्रा ने बताया कि वैश्विक और घरेलू स्तर पर महंगाई का परिदृश्य अब उतना अनुकूल नहीं रहा जितना पहले था। अंतरराष्ट्रीय बाजार में कच्चे तेल (ब्रेंट क्रूड) का 100 डॉलर प्रति बैरल के पार निकलना, वैश्विक आपूर्ति श्रृंखला में अवरोध और कमजोर मानसून के चलते खाद्य महंगाई का बढ़ता दबाव इस फैसले के मुख्य उत्प्रेरक रहे हैं। केंद्रीय बैंक ने चालू वित्त वर्ष 2026-27 के लिए खुदरा मुद्रास्फीति (CPI Inflation) के अनुमान को 5.0% से बढ़ाकर 5.2% कर दिया है। गवर्नर ने स्पष्ट किया कि जब तक महंगाई को मध्यम अवधि में 4% के लक्ष्य के करीब नहीं लाया जाता, तब तक नीतियों में नरमी संभव नहीं है।
ब्याज दरों में बढ़ोतरी के साथ ही एमपीसी ने अपनी नीतिगत मुद्रा यानी ‘पॉलिसी स्टान्स’ (Policy Stance) को ‘न्यूट्रल’ से बदलकर ‘कैलिब्रेटेड टाइटनिंग’ (Calibrated Tightening) कर दिया है। भविष्य में और रेट हाइक होने के सवाल पर गवर्नर संजय मल्होत्रा ने दो-टूक शब्दों में स्थिति स्पष्ट की:
-
रेट कट की संभावना पूरी तरह खत्म: गवर्नर ने साफ कहा कि मौजूदा परिस्थितियों में निकट भविष्य के लिए ‘रेट कट’ (ब्याज दरों में कटौती) का विकल्प पूरी तरह से टेबल से बाहर हो चुका है।
-
सिर्फ दो विकल्प शेष—हाइक या पॉज: आगामी बैठकों में आरबीआई का अगला कदम केवल एक और ‘रेट हाइक’ या फिर दरों को स्थिर रखने यानी ‘पॉज’ का ही हो सकता है।
-
डेटा-आधारित रणनीति: आगे की कार्रवाई पूरी तरह से आने वाले मुद्रास्फीति के आंकड़ों, वैश्विक तेल कीमतों और घरेलू विकास दर की मजबूती पर निर्भर करेगी। यदि सप्लाई-साइड महंगाई व्यापक रूप लेती है, तो दरों में और इजाफा करने से हिचकिचाहट नहीं होगी।
कड़े फैसलों के बीच गवर्नर मल्होत्रा ने भारतीय अर्थव्यवस्था की आंतरिक मजबूती पर गहरा भरोसा जताया। आरबीआई ने चालू वित्त वर्ष के लिए भारत की रियल जीडीपी ग्रोथ के अनुमान को 40 बेसिस प्वाइंट्स बढ़ाकर 7.1 प्रतिशत कर दिया है। मजबूत घरेलू मांग, विनिर्माण क्षेत्र में सुधार, मजबूत निजी निवेश और 18% से अधिक की क्रेडिट ग्रोथ ने केंद्रीय बैंक को आर्थिक गति को झटका दिए बिना महंगाई पर कड़ा प्रहार करने का पर्याप्त लचीलापन (Room) दिया है। आरबीआई का मानना है कि अर्थव्यवस्था इतनी सुदृढ़ स्थिति में है कि वह उधारी लागत में इस मामूली वृद्धि को आसानी से पचा सकती है।
-
लोन ईएमआई में बढ़ोतरी: चूंकि बैंकों के सभी फ्लोटिंग रिटेल लोन एक्सटर्नल बेंचमार्क (EBLR/RLLR) से जुड़े हैं, इसलिए रेपो रेट में 0.25% की बढ़ोतरी होते ही बैंकों की ब्याज दरें स्वतः बढ़ जाएंगी। उदाहरण के तौर पर, ₹30 लाख के 20 वर्षीय होम लोन पर मासिक ईएमआई में लगभग ₹470 से ₹500 तक का इजाफा हो जाएगा।
-
बैंक एफडी पर मिलेगा बेहतर रिटर्न: उधारी दरें बढ़ने के साथ-साथ बैंकों को अपनी क्रेडिट मांग पूरी करने के लिए अधिक डिपॉजिट जुटाना होगा। इसके चलते सार्वजनिक और निजी बैंक अपनी फिक्स्ड डिपॉजिट (FD) दरों में 15 से 30 बेसिस प्वाइंट्स तक की बढ़ोतरी कर सकते हैं, जिसका सीधा लाभ सुरक्षित निवेशकों और वरिष्ठ नागरिकों को मिलेगा।