 girls globe
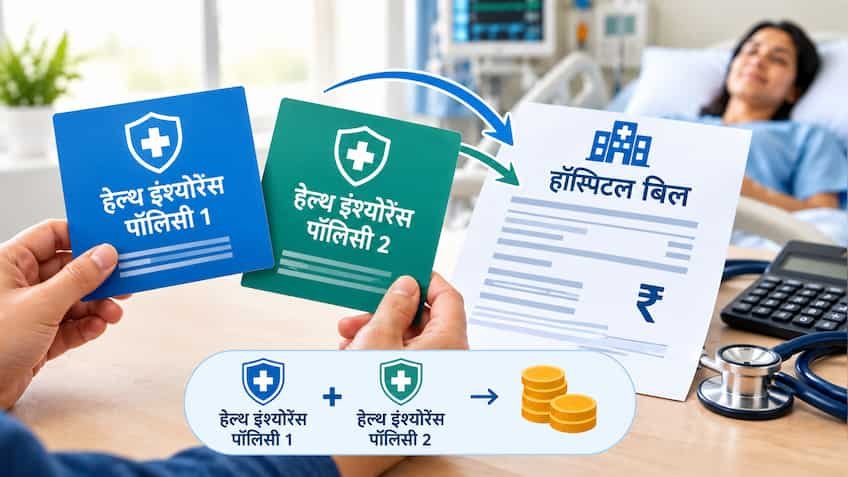
अस्पताल में भर्ती होने पर इलाज का खर्च कई बार इतना अधिक हो जाता है कि एक सिंगल हेल्थ इंश्योरेंस पॉलिसी का सम इंश्योर्ड (Sum Insured) कम पड़ जाता है। कई कामकाजी लोगों के पास अपनी कंपनी (Employer) द्वारा दी गई ग्रुप हेल्थ इंश्योरेंस पॉलिसी के अलावा एक पर्सनल या फैमिली फ्लोटर हेल्थ प्लान भी होता है। ऐसे में यह सवाल बार-बार सामने आता है कि क्या अस्पताल के एक ही बिल के लिए दो अलग-अलग हेल्थ इंश्योरेंस पॉलिसियों से क्लेम लिया जा सकता है?
इसका सीधा और स्पष्ट जवाब है—हाँ, आप एक ही मेडिकल बिल के लिए दो अलग-अलग हेल्थ इंश्योरेंस पॉलिसियों का पूरा फायदा ले सकते हैं। भारतीय बीमा विनियामक और विकास प्राधिकरण (IRDAI) के नियमों के अनुसार किसी भी बीमित व्यक्ति को अपने वास्तविक मेडिकल खर्चों की भरपाई के लिए एक से अधिक पॉलिसियों का उपयोग करने का कानूनी अधिकार है।
मल्टीपल हेल्थ इंश्योरेंस पॉलिसियों के तहत क्लेम लेते समय बीमा का बुनियादी सिद्धांत ‘प्रिंसिपल ऑफ इंडेम्निटी’ (Principle of Indemnity) लागू होता है। इस नियम का मूल भाव यह है कि हेल्थ इंश्योरेंस नुकसान की भरपाई के लिए होता है, मुनाफा कमाने के लिए नहीं।
-
वास्तविक खर्च की सीमा: आप दोनों कंपनियों से मिलाकर केवल उतना ही पैसा क्लेम कर सकते हैं जितना अस्पताल का वास्तविक बिल बना है। उदाहरण के लिए, यदि अस्पताल का कुल बिल ₹6 लाख है, तो आप दोनों पॉलिसियों से मिलाकर अधिकतम ₹6 लाख ही वसूल सकते हैं, उससे एक भी रुपया अधिक नहीं।
-
पॉलिसी चुनने की आजादी: IRDAI के नियमों के तहत पॉलिसीधारक को यह पूरी स्वतंत्रता है कि वह पहले क्लेम के लिए किस बीमा कंपनी (प्राइमरी इंश्योरर) का चयन करना चाहता है। कोई भी बीमा कंपनी आपको दूसरी कंपनी के पास पहले जाने के लिए बाध्य नहीं कर सकती।
दो अलग-अलग पॉलिसियों से एक ही बिल का भुगतान प्राप्त करने के लिए एक व्यवस्थित प्रक्रिया का पालन करना अनिवार्य होता है:
-
प्राइमरी इंश्योरर का चयन: सबसे पहले तय करें कि किस बीमा कंपनी के पास पहला क्लेम भेजना है। आमतौर पर कॉरपोरेट (ग्रुप) हेल्थ इंश्योरेंस को पहले इस्तेमाल करना समझदारी माना जाता है, ताकि आपकी पर्सनल पॉलिसी का ‘नो क्लेम बोनस’ (NCB) सुरक्षित रह सके।
-
कैशलेस या रीइंबर्समेंट क्लेम: पहली कंपनी से कैशलेस सुविधा या बिल रीइंबर्समेंट के जरिए क्लेम सेटल कराएं। मान लीजिए ₹8 लाख के कुल बिल में से पहली कंपनी ने अपनी पॉलिसी लिमिट या सब-लिमिट के आधार पर ₹5 लाख पास किए।
-
क्लेम सेटलमेंट समरी (Claim Settlement Summary) प्राप्त करें: पहली कंपनी से क्लेम सेटल होने के बाद उनसे औपचारिक ‘क्लेम सेटलमेंट समरी’ और ‘अस्पताल के मूल बिलों की सत्यापित प्रतियां’ (Attested/Certified Copies of Bills) मांगें।
-
दूसरी कंपनी में बैलेंस क्लेम फाइल करें: अब दूसरी बीमा कंपनी को शेष ₹3 लाख के लिए रीइंबर्समेंट फॉर्म, पहली कंपनी की सेटलमेंट समरी, अस्पताल की डिस्चार्ज समरी और अटेस्टेड बिल जमा कराएं। दूसरी कंपनी दस्तावेजों का सत्यापन कर बची हुई राशि का भुगतान सीधे आपके बैंक खाते में कर देगी।
यदि आपके पास सामान्य मेडिक्लेम (इंडिम्निटी प्लान) के साथ-साथ कोई फिक्स्ड-बेनिफिट पॉलिसी (जैसे क्रिटिकल इलनेस कवर या पर्सनल एक्सीडेंटल कवर) भी है, तो नियम और भी अधिक फायदेमंद हो जाते हैं:
-
क्रिटिकल इलनेस पॉलिसी में बीमारी डायग्नोस होते ही पॉलिसी का पूरा सम इंश्योर्ड एकमुश्त (Lump-sum) दे दिया जाता है।
-
उदाहरण के लिए, यदि कैंसर या हार्ट अटैक के इलाज का बिल ₹10 लाख आया है और आपकी सामान्य मेडिक्लेम ने वह पूरा बिल भर दिया, तब भी आपकी क्रिटिकल इलनेस पॉलिसी आपको अलग से पूरा बीमा कवर (जैसे ₹15 लाख) देगी। इसमें बिल की कटौती या अस्पताल का खर्च नहीं देखा जाता।
दोहरी पॉलिसी का दावा करते समय कुछ महत्वपूर्ण सावधानियां बरतनी आवश्यक हैं ताकि आपका क्लेम खारिज न हो:
-
पहले से जानकारी दें: नई पॉलिसी लेते समय प्रपोजल फॉर्म में अपनी मौजूदा पुरानी पॉलिसियों का ब्योरा अवश्य दर्ज करें। जानकारी छिपाने पर क्लेम के समय अड़चन आ सकती है।
-
डिडक्टिबल और को-पेमेंट चेक करें: दोनों पॉलिसियों के को-पे (Co-pay), रूम रेंट कैपिंग और डिडक्टिबल क्लॉज को ध्यान से पढ़ें ताकि आउट-ऑफ-पॉकेट खर्च न्यूनतम रहे।
-
समय सीमा का पालन: पहली कंपनी से सेटलमेंट समरी मिलते ही बिना देरी किए दूसरी कंपनी के निर्धारित टाइमफ्रेम (आमतौर पर 15 से 30 दिन) के भीतर बैलेंस क्लेम फाइल कर दें।