 girls globe
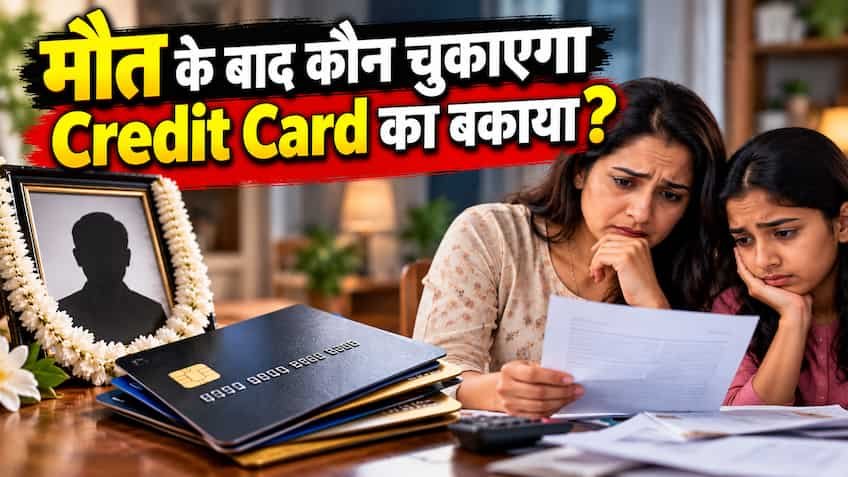
क्रेडिट कार्ड आज हर कामकाजी व्यक्ति की बुनियादी वित्तीय जरूरत बन चुका है, लेकिन यदि किसी क्रेडिट कार्ड धारक का असामयिक निधन हो जाए, तो उसके कार्ड पर चल रहे बकाए का क्या होता है? क्या बैंक या रिकवरी एजेंसियां मृतक के पति/पत्नी, माता-पिता या बच्चों पर बिल चुकाने का दबाव बना सकती हैं? भारतीय कानून और बैंकिंग नियमों के अनुसार इसका सीधा उत्तर है: नहीं, परिवार के सदस्य अपनी निजी कमाई या बचत से मृतक का क्रेडिट कार्ड बिल चुकाने के लिए कानूनी रूप से बाध्य नहीं हैं। क्रेडिट कार्ड एक अनसिक्योर्ड लोन (Unsecured Debt) की श्रेणी में आता है, जिसमें किसी प्रकार की संपत्ति (जैसे घर या सोना) गिरवी नहीं रखी जाती। इसलिए उधारकर्ता की मृत्यु के साथ ही उसकी व्यक्तिगत देनदारी भी समाप्त हो जाती है और बैंक परिवार की निजी संपत्ति से एक भी रुपया जबरन नहीं ले सकता।
क्रेडिट कार्ड का बिल भले ही परिवार के सदस्यों की निजी जेब से न वसूला जा सकता हो, लेकिन इसका मतलब यह नहीं कि बकाया अपने आप पूरी तरह शून्य हो जाता है। भारतीय उत्तराधिकार अधिनियम (Indian Succession Act) और सिविल प्रक्रिया संहिता (CPC) की धारा 50(2) के तहत बैंक को मृतक द्वारा छोड़ी गई संपत्ति (Estate) से अपने बकाए की भरपाई करने का पहला कानूनी अधिकार होता है।
यदि मृतक ने अपने पीछे बैंक खाते में नकदी, फिक्स्ड डिपॉजिट, जमीन या शेयर जैसी संपत्तियां छोड़ी हैं, तो कानूनी वारिसों में वह संपत्ति बांटे जाने से पहले बैंक अपने बकाए का दावा उस संपत्ति से कर सकता है। यहां नियम बिल्कुल स्पष्ट है: कानूनी वारिस की देनदारी केवल उतनी ही सीमा तक सीमित होती है, जितनी मूल्य की संपत्ति उसे विरासत में मिली है। उदाहरण के लिए:
-
यदि क्रेडिट कार्ड का बकाया ₹2 लाख है और मृतक के नाम पर संपत्ति ₹1 लाख की ही मिली है, तो बैंक केवल उस ₹1 लाख से ही वसूली कर सकता है। शेष ₹1 लाख बैंक को राइट-ऑफ (बट्टे खाते में डालना) करना पड़ेगा।
-
यदि मृतक के पास कोई संपत्ति ही नहीं थी, तो कानूनी वारिसों की देनदारी शून्य (Zero) मानी जाएगी और बैंक को पूरा बकाया बट्टे खाते में डालना होगा।
देनदारी इस बात पर भी निर्भर करती है कि कार्ड किस प्रकार लिया गया था:
-
जॉइंट कार्डधारक या को-एप्लीकेंट: यदि क्रेडिट कार्ड संयुक्त रूप से (Jointly) लिया गया था, तो मुख्य धारक की मृत्यु के बाद जीवित साथी को पूरा बकाया चुकाना होगा, क्योंकि अनुबंध पर दोनों के हस्ताक्षर होते हैं।
-
ऐड-ऑन कार्ड (Add-on Card): ऐड-ऑन कार्ड मुख्य खाताधारक की क्रेडिट प्रोफाइल पर जारी होते हैं। मुख्य धारक की मृत्यु के बाद ऐड-ऑन कार्ड तुरंत अमान्य हो जाते हैं। ऐड-ऑन कार्डधारक व्यक्तिगत रूप से बकाए का जिम्मेदार नहीं होता, बशर्ते कार्ड का इस्तेमाल मुख्य धारक की मृत्यु के बाद न किया गया हो।
-
सिक्योर्ड क्रेडिट कार्ड: यदि क्रेडिट कार्ड किसी फिक्स्ड डिपॉजिट (FD) के एवज में जारी किया गया था, तो बैंक उस एफडी की रकम से अपना बकाया सीधे काट लेता है।
कई बैंक अपने प्रीमियम या सामान्य क्रेडिट कार्ड पर ‘क्रेडिट शील्ड’ (Credit Shield) या कॉम्प्लिमेंट्री पर्सनल एक्सीडेंटल डेथ इंश्योरेंस कवर प्रदान करते हैं। यदि कार्डधारक की मृत्यु किसी दुर्घटना में हुई हो और कार्ड पर क्रेडिट शील्ड सक्रिय था, तो बकाया राशि का भुगतान बीमा कंपनी द्वारा सीधे बैंक को कर दिया जाता है। परिवार के सदस्यों को बैंक से संपर्क करते समय यह जरूर जांचना चाहिए कि क्या उस कार्ड पर कोई बीमा कवर उपलब्ध था।
अक्सर देखा गया है कि धारक की मृत्यु के बाद रिकवरी एजेंट्स परिवार को डराते-धमकाते हैं और घर की संपत्ति कुर्क करने की झूठी धमकियां देते हैं। रिजर्व बैंक (RBI) की फेयर प्रैक्टिसेज कोड गाइडलाइंस के तहत:
-
बैंक या उसके एजेंट्स मृतक के परिजनों को परेशान, अपमानित या मानसिक रूप से प्रताड़ित नहीं कर सकते।
-
परिवार के सदस्यों से किसी भी गैर-कानूनी तरीके से पैसे वसूलना पूरी तरह प्रतिबंधित है।
-
यदि कोई रिकवरी एजेंट अनुचित दबाव बनाता है, तो परिजन संबंधित बैंक के नोडल अधिकारी और आरबीआई के बैंकिंग लोकपाल (RBI Banking Ombudsman) के समक्ष तुरंत शिकायत दर्ज करवा सकते हैं।
कार्डधारक के निधन के बाद परिवार को बिना घबराए निम्नलिखित कदम उठाने चाहिए:
-
बैंक को तुरंत सूचना दें: मृत्यु प्रमाण पत्र (Death Certificate) की प्रति के साथ बैंक को लिखित सूचना दें ताकि कार्ड को तुरंत ब्लॉक/फ्रीज किया जा सके और उस पर पेनल्टी व अतिरिक्त ब्याज लगना बंद हो जाए।
-
कार्ड का इस्तेमाल तुरंत बंद करें: मृत्यु के बाद मृतक के क्रेडिट कार्ड या ऐड-ऑन कार्ड से लेन-देन करना कानूनन वित्तीय धोखाधड़ी (Fraud) माना जाता है।
-
दस्तावेजों का मिलान करें: बैंक से अंतिम बिलिंग स्टेटमेंट मांगें, बकाए की वास्तविक स्थिति जांचें और यदि संपत्ति सीमित है तो बैंक के साथ कानूनी प्रक्रिया के तहत ‘वन-टाइम सेटलमेंट’ या राइट-ऑफ के लिए पत्राचार करें।