 girls globe
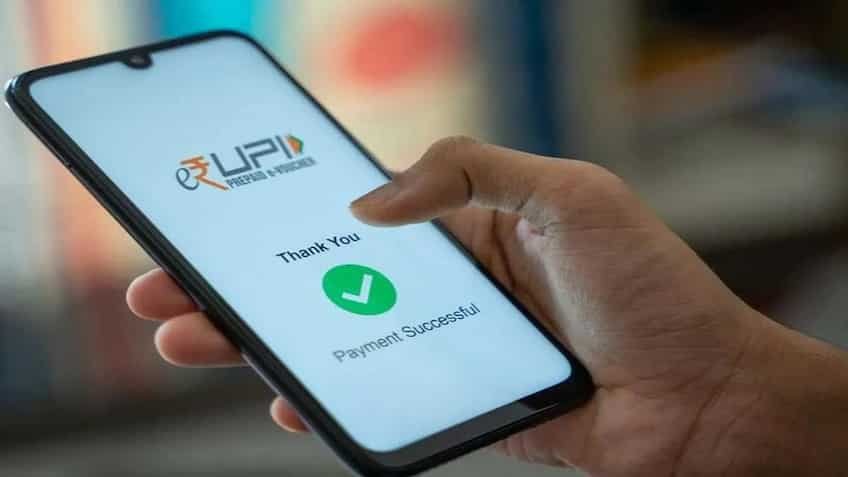
नई दिल्ली। भारत में चाय की थड़ी से लेकर बड़े-बड़े मॉल और शोरूम्स तक डिजिटल भुगतान की रीढ़ बन चुके यूनिफाइड पेमेंट्स इंटरफेस (UPI) को लेकर एक बार फिर बहस छिड़ गई है। बैंकों और फिनटेक कंपनियों की ओर से यूपीआई बुनियादी ढांचे के रखरखाव की लागत की भरपाई के लिए मर्चेंट डिस्काउंट रेट (MDR) लागू करने की मांग समय-समय पर उठती रही है। इसी के विरोध में देश के प्रमुख व्यापारी संगठन चैंबर ऑफ ट्रेड एंड इंडस्ट्री (CTI) ने केंद्रीय वित्त मंत्री निर्मला सीतारमण को एक विस्तृत पत्र भेजकर यूपीआई को पूरी तरह शून्य-शुल्क (Zero MDR) व्यवस्था पर ही बनाए रखने की मांग की है। व्यापारियों ने चेतावनी दी है कि यदि छोटे दुकानदारों पर डिजिटल लेनदेन का शुल्क थोपा गया, तो देश में डिजिटल इंडिया अभियान को बड़ा झटका लगेगा और लोग दोबारा ‘कैश’ (नकद लेन-देन) की तरफ लौटने को मजबूर हो जाएंगे।
भारत में आज हर महीने अरबों रुपये के यूपीआई ट्रांजैक्शंस होते हैं। इसने न केवल अनौपचारिक अर्थव्यवस्था को औपचारिक रूप दिया है, बल्कि पारदर्शिता और टैक्स अनुपालन को भी बढ़ावा दिया है। ऐसे में व्यापारियों की यह चिट्ठी और शुल्क संबंधी अटकलें आम जनता और छोटे कारोबारियों दोनों के लिए एक संवेदनशील मुद्दा बन गई हैं।
सीटीआई के राष्ट्रीय अध्यक्ष और व्यापारी प्रतिनिधियों ने वित्त मंत्रालय को भेजे अपने पत्र में उन जमीनी मुश्किलों का ब्योरा दिया है, जो किसी भी प्रकार का शुल्क लगने से पैदा हो सकती हैं:
-
कैश की ओर वापसी की आशंका: व्यापारियों का तर्क है कि भारत में अधिकांश खुदरा दुकानदार बहुत कम मार्जिन (2% से 5%) पर काम करते हैं। यदि उन पर 1% से 1.5% का भी एमडीआर थोपा गया, तो उनका मुनाफा लगभग खत्म हो जाएगा। इसका परिणाम यह होगा कि दुकानदार क्यूआर कोड (QR Code) हटाकर ग्राहकों से सीधे नकदी में भुगतान मांगने लगेंगे।
-
डिजिटल इंडिया की रफ्तार पर ब्रेक: बीते कुछ वर्षों में सब्जी विक्रेताओं, किराना स्टोर्स और छोटे फेरीवालों ने यूपीआई को तेजी से इसलिए अपनाया क्योंकि यह पूरी तरह मुफ्त और झंझट-मुक्त था। शुल्क लगने से डिजिटल साक्षरता और समावेशन की रफ्तार रुक सकती है।
-
लागत का बोझ आम उपभोक्ता पर: यदि दुकानदार शुल्क वहन करने की स्थिति में नहीं होंगे, तो वे उत्पादों की कीमतों में उस लागत को जोड़ सकते हैं, जिससे अंततः महंगाई का बोझ आम ग्राहक की जेब पर ही पड़ेगा।
मर्चेंट डिस्काउंट रेट (MDR) वह शुल्क होता है जो कोई व्यापारी अपने ग्राहकों से डिजिटल माध्यम (जैसे डेबिट कार्ड, क्रेडिट कार्ड या यूपीआई) से भुगतान स्वीकार करने के बदले बैंक और पेमेंट सर्विस प्रोवाइडर को चुकाता है। यह शुल्क बैंकों, एनपीसीआई (NPCI) और पेमेंट गेटवे के बीच उनकी तकनीकी और सुरक्षा सेवाओं के एवज में बांटा जाता है।
| भुगतान माध्यम | वर्तमान व्यवस्था (वर्तमान दर) | प्रस्तावित / चर्चाधीन मांग |
| सामान्य व्यक्ति-से-व्यक्ति (P2P UPI) | 0% (पूरी तरह निशुल्क) | कोई शुल्क नहीं (हमेशा फ्री) |
| सामान्य मर्चेंट UPI (P2M) | 0% (जीरो एमडीआर व्यवस्था) | फिनटेक संघों द्वारा न्यूनतम लागत वसूली की मांग |
| प्रीपेड वॉलेट (PPI On UPI) | ₹2,000 से ऊपर के वॉलेट लेन-देन पर 1.1% तक इंटरचेंज | मर्चेंट द्वारा वहन (ग्राहकों के लिए फ्री) |
| क्रेडिट कार्ड स्वाइप | 1.5% से 2.5% | पहले की तरह लागू |
बैंकिंग और फिनटेक इंडस्ट्री का कहना है कि यूपीआई सर्वर, साइबर सुरक्षा और नेटवर्क लोड को संभालने के लिए भारी आईटी इंफ्रास्ट्रक्चर की जरूरत होती है। वर्तमान में सरकार बैंकों को इस लागत की आंशिक भरपाई के लिए विशेष प्रोत्साहन सब्सिडी (Incentive Scheme) देती है, लेकिन उद्योग इसे दीर्घकालिक वित्तीय व्यवहार्यता (Financial Viability) के लिए नाकाफी मानता है।
व्यापारियों और जनता के बीच बढ़ती चिंताओं को देखते हुए वित्त मंत्रालय और नेशनल पेमेंट्स कॉरपोरेशन ऑफ इंडिया (NPCI) ने पूर्व में भी स्पष्ट किया है कि:
-
आम जनता के लिए यूपीआई हमेशा फ्री: बैंक खाते से बैंक खाते में किए जाने वाले किसी भी सामान्य यूपीआई ट्रांसफर (P2P या P2M) पर आम नागरिकों से कोई शुल्क नहीं लिया जाता है।
-
जीरो एमडीआर नीति पर कायम: सरकार ने दोहराया है कि डिजिटल लेन-देन को बढ़ावा देने के लिए सार्वजनिक कल्याणकारी मंच के रूप में यूपीआई को प्राथमिकता दी जाती रहेगी और छोटे व्यापारियों पर अतिरिक्त वित्तीय भार डालने की कोई तत्काल योजना नहीं है।
सीटीआई ने सरकार से मांग की है कि वह इस पर एक औपचारिक और स्पष्ट आधिकारिक बयान जारी करे ताकि बाजार में फैली अनिश्चितता और असमंजस का माहौल खत्म हो सके और छोटे दुकानदार बिना किसी डर के डिजिटल भुगतान स्वीकार करते रहें।