 girls globe
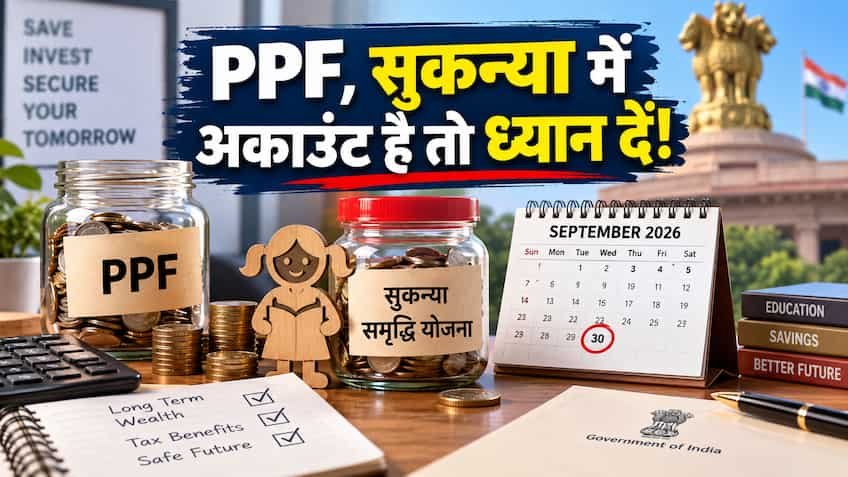
नई दिल्ली। देश के करोड़ों मध्यमवर्गीय परिवारों, नौकरीपेशा नागरिकों और बेटियों के उज्ज्वल भविष्य के लिए बचत करने वाले अभिभावकों के लिए अगले सात दिन बेहद महत्वपूर्ण साबित होने वाले हैं। केंद्र सरकार का वित्त मंत्रालय आगामी 30 सितंबर को वित्त वर्ष 2026-27 की तीसरी तिमाही (अक्टूबर से दिसंबर) के लिए छोटी बचत योजनाओं (Small Savings Schemes) की नई ब्याज दरों की त्रैमासिक समीक्षा करने जा रहा है। इस उच्चस्तरीय समीक्षा बैठक में पब्लिक प्रोविडेंट फंड (PPF), सुकन्या समृद्धि योजना (SSY), वरिष्ठ नागरिक बचत योजना (SCSS), किसान विकास पत्र (KVP) और राष्ट्रीय बचत प्रमाणपत्र (NSC) जैसी लोकप्रिय सरकारी योजनाओं की ब्याज दरों पर अंतिम मुहर लगेगी।
त्योहारी सीजन (दशहरा, दिवाली और छठ) की शुरुआत से ठीक पहले होने वाली इस समीक्षा को लेकर वित्तीय बाजारों और निवेशकों में भारी हलचल देखने को मिल रही है। पिछली तिमाही यानी 30 जून की समीक्षा में सरकार ने अधिकांश योजनाओं की ब्याज दरों को जस का तस बनाए रखा था। लेकिन इस बार मैक्रो-इकोनॉमिक समीकरणों और सरकारी बॉन्ड बाजार में आए ताजा बदलावों के चलते विश्लेषकों का मानना है कि लंबे समय से अपनी दरों में बदलाव का इंतजार कर रहे पीपीएफ और सुकन्या समृद्धि खाताधारकों को सरकार की तरफ से त्योहारी तोहफा मिल सकता है।
भारत सरकार के वित्त मंत्रालय के अंतर्गत आने वाला आर्थिक कार्य विभाग (Department of Economic Affairs – DEA) हर तीन महीने में एक निश्चित कैलेंडर के तहत छोटी बचत योजनाओं की ब्याज दरों का पुनर्मूल्यांकन करता है। चालू वित्त वर्ष की तीसरी तिमाही 1 अक्टूबर से शुरू होकर 31 दिसंबर तक चलेगी। इस तिमाही के लिए लागू होने वाली दरों की औपचारिक अधिसूचना 30 सितंबर की शाम को जारी की जाएगी।
यह फैसला केवल कुछ कागजी आंकड़ों का खेल नहीं है, बल्कि देश के 40 करोड़ से अधिक बचत खातों और उनमें जमा खरबों रुपयों के रिटर्न को सीधे तौर पर तय करता है। यदि ब्याज दर में 10 से 25 बेसिस पॉइंट्स (0.10% से 0.25%) की भी मामूली बढ़ोतरी होती है, तो 15 से 21 साल की लंबी अवधि में कम्पाउंडिंग के चलते खाताधारकों को मिलने वाला मैच्योरिटी फंड लाखों रुपये तक बढ़ जाता है। यही कारण है कि नए फिक्स्ड डिपॉजिट या डाकघर बचत योजनाओं में एकमुश्त निवेश की योजना बना रहे जागरूक निवेशक 30 सितंबर के फैसले का बेसब्री से इंतजार कर रहे हैं।
सरकार जब भी छोटी बचत योजनाओं पर ब्याज दरें तय करती है, तो वह मनमाने ढंग से निर्णय नहीं लेती, बल्कि इसके लिए श्यामाला गोपीनाथ समिति (Shyamala Gopinath Formula) की सिफारिशों का पालन किया जाता है। इस फॉर्मूले के तहत इन योजनाओं की ब्याज दरें समान परिपक्वता अवधि वाली सरकारी प्रतिभूतियों (Government Securities / G-Secs) के द्वितीयक बाजार प्रतिफल (Secondary Market Yield) से जुड़ी होती हैं।
आंकड़ों के अनुसार, 30 जून को 10 साल वाले बेंचमार्क सरकारी बॉन्ड की यील्ड लगभग 6.74% के स्तर पर थी। वहीं सितंबर के चौथे सप्ताह तक यह यील्ड बढ़कर लगभग 7.05% के पार पहुंच चुकी है। यानी इस तिमाही के दौरान सरकारी बॉन्ड यील्ड में करीब 31 बेसिस प्वाइंट्स (0.31%) की शुद्ध बढ़ोतरी दर्ज की गई है। ऐतिहासिक रूप से जब भी सरकारी बॉन्ड यील्ड में लगातार तेजी आती है, तो स्माल सेविंग्स पर ब्याज दरें बढ़ाने का ठोस आर्थिक आधार तैयार होता है। हालांकि, अंतिम निर्णय पूरी तरह सरकार की राजकोषीय प्राथमिकताओं, उधारी लागत और महंगाई के रुख पर निर्भर करेगा।
छोटी बचत योजनाओं की वर्तमान ब्याज दरें इस प्रकार हैं:
| योजना का नाम (Small Savings Scheme) | वर्तमान वार्षिक ब्याज दर (Q2) | कंपाउंडिंग की आवृत्ति |
| सुकन्या समृद्धि योजना (SSY) | 8.2% | वार्षिक (Annual) |
| वरिष्ठ नागरिक बचत योजना (SCSS) | 8.2% | त्रैमासिक भुगतान (Paid Quarterly) |
| पब्लिक प्रोविडेंट फंड (PPF) | 7.1% | वार्षिक (कैलकुलेशन मासिक) |
| राष्ट्रीय बचत प्रमाणपत्र (NSC) | 7.7% | वार्षिक रूप से संचित (Compounded) |
| किसान विकास पत्र (KVP) | 7.5% (115 महीने में दोगुना) | वार्षिक संचित |
| डाकघर मासिक आय योजना (POMIS) | 7.4% | मासिक भुगतान (Monthly) |
| 3 वर्षीय टाइम डिपॉजिट (Post Office TD) | 7.1% | त्रैमासिक संचित |
| 5 वर्षीय रिकरिंग डिपॉजिट (Post Office RD) | 6.7% | त्रैमासिक संचित |
इस पूरी समीक्षा में सबसे ज्यादा नजरें पब्लिक प्रोविडेंट फंड (PPF) पर टिकी हैं। देश में टैक्स छूट (EEE – Exempt-Exempt-Exempt श्रेणी) और सुरक्षित वेल्थ क्रिएशन के लिए सबसे पसंदीदा होने के बावजूद पीपीएफ की ब्याज दर लंबे समय से 7.1% पर स्थिर बनी हुई है। श्यामाला गोपीनाथ समिति के फॉर्मूले के अनुसार, पीपीएफ पर ब्याज दर समान अवधि वाले 10-वर्षीय सरकारी बॉन्ड के मुकाबले 25 बेसिस प्वाइंट अधिक होनी चाहिए, जिसके हिसाब से यह दर 7.4% से 7.5% के आसपास बैठती है।
लंबे समय से वेतनभोगी वर्ग और वित्तीय विशेषज्ञ मांग कर रहे हैं कि पीपीएफ की ब्याज दर में कम से कम 20 से 30 बेसिस प्वाइंट की बढ़ोतरी की जाए। यदि सरकार त्योहारी सीजन में आम आदमी को राहत देने का मन बनाती है, तो पीपीएफ खाताधारकों के लिए यह फैसला सबसे बड़ा वित्तीय बूस्टर साबित होगा। वहीं सुकन्या समृद्धि योजना, जिस पर पहले से ही 8.2% का आकर्षक रिटर्न मिल रहा है, उसे भी बेटियों के सशक्तिकरण को बढ़ावा देने के लिए स्थिर रखने या मामूली बढ़त देने पर विचार किया जा सकता है। 30 सितंबर की शाम को जारी होने वाली अधिसूचना ही यह साफ करेगी कि अगली तिमाही में आपकी बचत पर कितना मुनाफा बरसेगा।