 girls globe
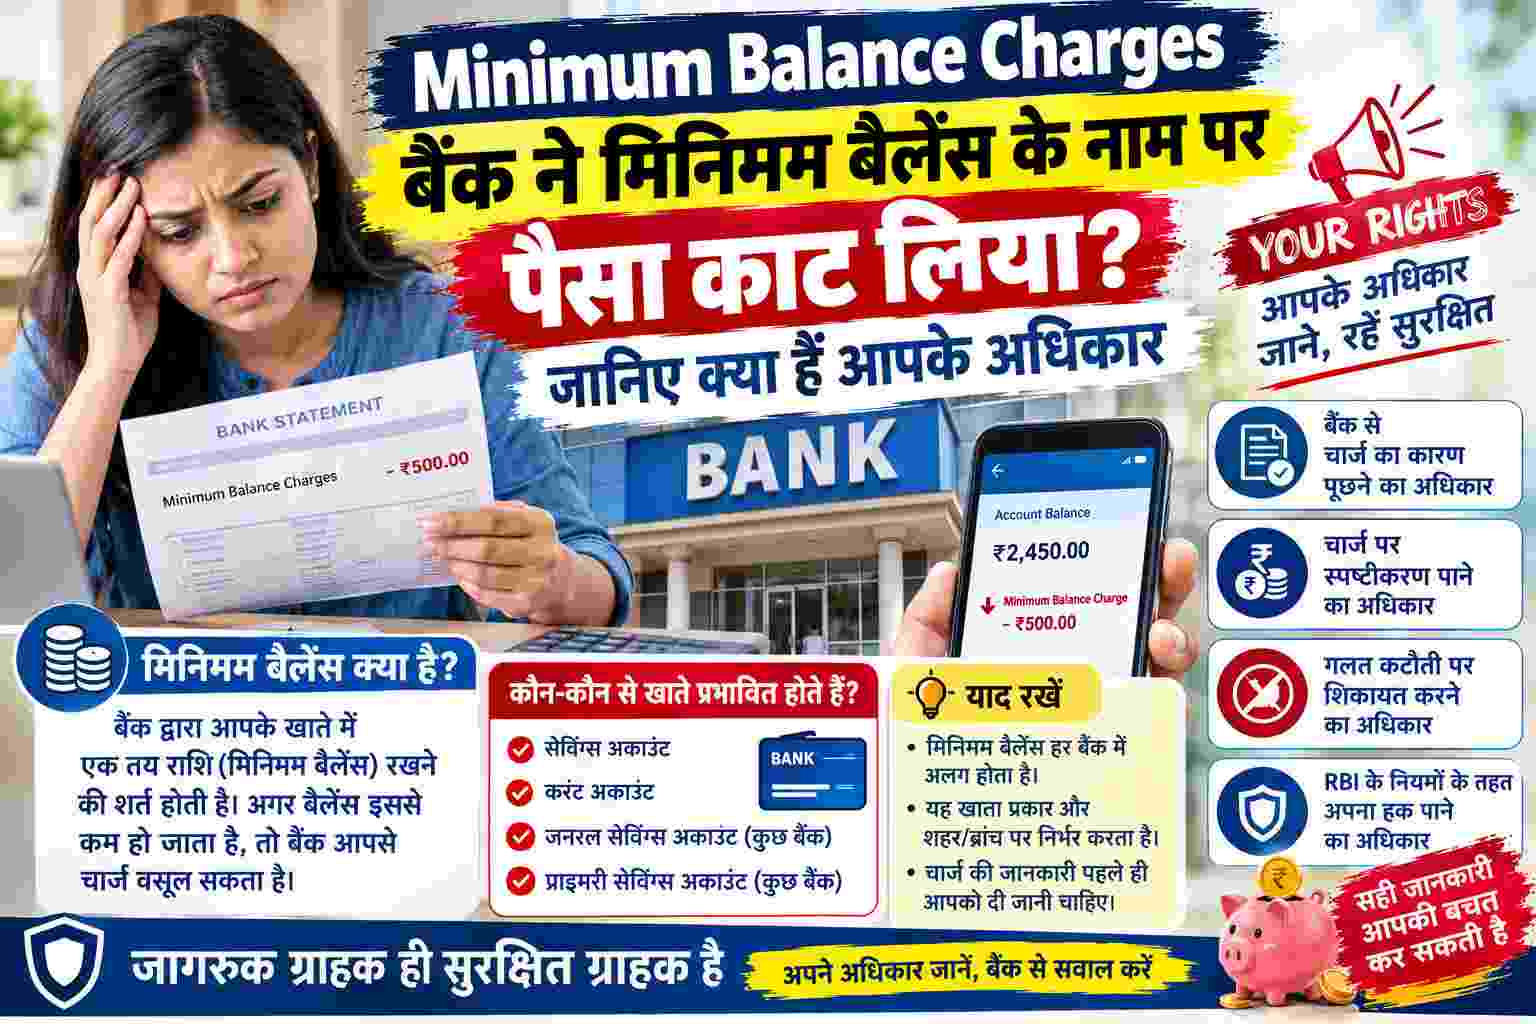
भारत में बचत खाता (Savings Bank Account) रखने वाले करोड़ों उपभोक्ताओं के सामने अक्सर यह समस्या आती है कि तय सीमा से कम बैलेंस होते ही बैंक ‘नॉन-मेंटेनेंस ऑफ मिनिमम बैलेंस’ (Non-Maintenance of Minimum Average Balance – MAB) के नाम पर पेनाल्टी काट लेते हैं। कई बार जानकारी के अभाव में खाताधारक यह समझ ही नहीं पाते कि यह कटौती सही नियमों के तहत हुई है या बैंक ने मनमाने तरीके से चार्ज वसूला है।
भारतीय रिजर्व बैंक (RBI) ने ग्राहकों के वित्तीय हितों की रक्षा के लिए बैंकों द्वारा मिनिमम बैलेंस पेनाल्टी लगाने के संबंध में बेहद कड़े और स्पष्ट दिशानिर्देश तय किए हैं। यदि किसी बैंक ने नियमों का उल्लंघन करके आपके खाते से पैसे काटे हैं, तो आपको न केवल विरोध करने का अधिकार है, बल्कि रिफंड पाने का भी पूरा कानूनी हक है।
आरबीआई के मास्टर सर्कुलर के अनुसार, कोई भी बैंक अपनी मर्जी से किसी भी ग्राहक के खाते पर पेनाल्टी नहीं थोप सकता। इसके लिए निम्नलिखित अनिवार्य शर्तें लागू होती हैं:
-
पहले एसएमएस या ईमेल से चेतावनी देना अनिवार्य: बैंक किसी भी ग्राहक पर सीधे चार्ज नहीं लगा सकता। यदि खाते में औसत न्यूनतम बैलेंस कम हो रहा है, तो बैंक का यह कानूनी दायित्व है कि वह ग्राहक को एसएमएस, ईमेल या पत्र के जरिए पूर्व सूचना (Prior Notice) दे। बैंक को ग्राहक को बैलेंस पूरा करने के लिए कम से कम 30 दिनों का समय (Grace Period) देना होता है। यदि इस अवधि में पैसा जमा कर दिया जाए, तो कोई चार्ज नहीं काटा जा सकता।
-
खाता कभी निगेटिव (Negative) नहीं हो सकता: आरबीआई का सबसे सख्त नियम यह है कि मिनिमम बैलेंस पेनाल्टी के कारण किसी भी बचत खाते का बैलेंस शून्य से नीचे यानी माइनस/निगेटिव में नहीं जाना चाहिए। यदि आपके खाते में ₹100 बचे हैं और बैंक का जुर्माना ₹250 है, तो बैंक केवल ₹100 काटकर बैलेंस शून्य कर सकता है, उसे -₹150 नहीं दिखाया जा सकता।
-
शॉर्टफॉल के अनुपात में ही लगेगा चार्ज: पेनाल्टी हमेशा न्यूनतम बैलेंस में आई कमी (Shortfall) के प्रतिशत के अनुपात में ही होनी चाहिए, न कि एकतरफा फ्लैट भारी रकम। उदाहरण के लिए, यदि ₹5,000 की सीमा में आपके खाते में ₹4,500 हैं, तो जुर्माना ₹500 की कमी के आधार पर तय होगा, न कि उस स्थिति के बराबर जब बैलेंस ₹500 ही बचा हो।
-
अकाउंट ओपनिंग के समय स्पष्ट जानकारी: खाता खोलते समय बैंक को न्यूनतम औसत बैलेंस (MAB/QAB) की सीमा और उससे जुड़े शुल्कों के बारे में ग्राहक को स्पष्ट रूप से लिखित में सूचित करना अनिवार्य है।
विभिन्न बैंकों में इलाके (मेट्रो, शहरी, अर्ध-शहरी और ग्रामीण) के हिसाब से अलग-अलग मिनिमम बैलेंस सीमाएं तय होती हैं:
| बैंक का नाम | मेट्रो / शहरी शाखा | अर्ध-शहरी शाखा | ग्रामीण शाखा | पेनल्टी का दायरा |
| State Bank of India (SBI) | शून्य (Zero) | शून्य (Zero) | शून्य (Zero) | कोई पेनल्टी नहीं (पूर्णतः मुफ्त) |
| HDFC Bank | ₹10,000 | ₹5,000 | ₹2,500 (या FD) | ₹150 से ₹600 + GST |
| ICICI Bank | ₹10,000 | ₹5,000 | ₹2,000 | ₹100 से ₹500 तक (कमी का 6%) |
| Punjab National Bank (PNB) | ₹2,000 | ₹1,000 | ₹500 | ₹100 से ₹250 + GST |
| Bank of Baroda (BoB) | ₹2,000 | ₹1,000 | ₹500 | ₹100 से ₹200 + GST |
देश के सबसे बड़े सरकारी बैंक SBI ने मार्च 2020 से ही अपने सभी सामान्य बचत खातों पर मिनिमम बैलेंस रखने की अनिवार्यता और पेनाल्टी को पूरी तरह समाप्त कर दिया है।
यदि बैंक ने आपके खाते से मनमाने तरीके से मिनिमम बैलेंस शुल्क काट लिया है, तो उपभोक्ता के रूप में आपके पास निम्नलिखित अधिकार सुरक्षित हैं:
-
रिफंड मांगने का अधिकार: यदि बैंक ने पेनल्टी लगाने से पहले आपको 30 दिन का नोटिस या चेतावनी संदेश नहीं भेजा था, तो आप सेवा में कमी (Deficiency of Service) का हवाला देकर पूरी पेनाल्टी का रिफंड मांग सकते हैं।
-
खाता फ्रीज न होने देने का अधिकार: बैंक केवल मिनिमम बैलेंस पेनाल्टी की वजह से आपके खाते के संचालन या चेक/यूपीआई ट्रांजेक्शन को अवैध रूप से ब्लॉक नहीं कर सकता।
-
अकाउंट कन्वर्जन का अधिकार: यदि आप मिनिमम बैलेंस बनाए रखने में असमर्थ हैं, तो आपको अपने खाते को BSBD (बेसिक सेविंग्स बैंक डिपॉजिट अकाउंट) या जीरो बैलेंस खाते में बदलने का पूरा अधिकार है।
यदि आपके खाते से गलत तरीके से चार्ज काटा गया है, तो पैसे वापस पाने के लिए यह प्रक्रिया अपनाएं:
1. शाखा प्रबंधक (Branch Manager) को लिखित शिकायत
सबसे पहले अपनी होम ब्रांच में जाकर शाखा प्रबंधक को लिखित आवेदन दें या बैंक के आधिकारिक कस्टमर केयर पोर्टल पर ऑनलाइन टिकट दर्ज करें। इसमें स्पष्ट लिखें कि आरबीआई के नियमों के अनुसार आपको बैलेंस में कमी का कोई पूर्व एसएमएस/ईमेल अलर्ट नहीं मिला था, इसलिए काटी गई राशि तत्काल रिफंड की जाए। अधिकांश बैंक आंतरिक समीक्षा के बाद यह पैसा खाते में वापस क्रेडिट कर देते हैं।
2. बैंक के प्रधान नोडल अधिकारी (Principal Nodal Officer) से संपर्क
यदि शाखा स्तर पर 30 दिनों के भीतर संतोषजनक समाधान नहीं मिलता है या बैंक रिफंड से इनकार करता है, तो आप उस बैंक के नोडल अधिकारी / जोनल ग्रिवांस सेल में शिकायत आगे बढ़ा सकते हैं। प्रत्येक बैंक की वेबसाइट पर नोडल अधिकारियों के ईमेल और संपर्क पते सार्वजनिक रूप से उपलब्ध होते हैं।
3. आरबीआई बैंकिंग लोकपाल (RBI Banking Ombudsman)
यदि बैंक 30 दिनों के भीतर कोई जवाब नहीं देता या शिकायत खारिज कर देता है, तो आप भारतीय रिजर्व बैंक के एकीकृत लोकपाल (Integrated Ombudsman Scheme) के पास ऑनलाइन शिकायत दर्ज कर सकते हैं:
-
आरबीआई के आधिकारिक सीएमएस पोर्टल cms.rbi.org.in पर जाएं।
-
बैंक की डिटेल, अकाउंट नंबर और बैंक को भेजी गई शिकायत की कॉपी अपलोड करें।
-
यदि बैंक की तरफ से लापरवाही पाई जाती है, तो लोकपाल न केवल काटा गया पैसा वापस दिलाता है, बल्कि मानसिक परेशानी के लिए हर्जाना भी दिलवा सकता है।
बार-बार मिनिमम बैलेंस के झंझट और पेनाल्टी से बचने के लिए खाताधारक इन विकल्पों को अपना सकते हैं:
-
BSBDA अकाउंट में बदलें: आरबीआई के नियमों के अनुसार प्रत्येक बैंक में ‘बेसिक सेविंग्स बैंक डिपॉजिट’ खाता खोलने की सुविधा अनिवार्य है, जिसमें न्यूनतम बैलेंस की कोई आवश्यकता (Zero Balance) नहीं होती और एटीएम/चेकबुक जैसी बुनियादी सुविधाएं सामान्य रूप से मिलती हैं।
-
सैलरी अकाउंट को ट्रैक करें: अगर आपकी नौकरी बदल गई है और पुराने सैलरी अकाउंट में 3 महीने तक वेतन नहीं आया, तो बैंक उसे सामान्य बचत खाते में बदल देते हैं। इससे बचने के लिए या तो उसे नए वेतन खाते में तब्दील कराएं या समय रहते उस खाते को बंद कर दें।
-
SBI या स्मॉल फाइनेंस बैंकों का विकल्प: ऐसे बैंकों में खाता रखें जहां बचत खातों पर मिनिमम बैलेंस का कोई झंझट नहीं होता।