 girls globe
क्रेडिट कार्ड का इस्तेमाल करते समय अधिकांश लोग केवल एक ही बात पर ध्यान देते हैं—बिल की आखिरी तारीख (Due Date) से पहले पूरा भुगतान करना। बहुत से कार्डधारक यह मानकर चलते हैं कि यदि वे हर महीने अपने क्रेडिट कार्ड का 100% बिल समय पर भर रहे हैं, तो उनका सिबिल (CIBIL) स्कोर हमेशा मजबूत रहेगा। लेकिन जब अचानक लोन या नए कार्ड के लिए आवेदन करते समय उनका क्रेडिट स्कोर गिरा हुआ दिखता है, तो वे हैरान रह जाते हैं।
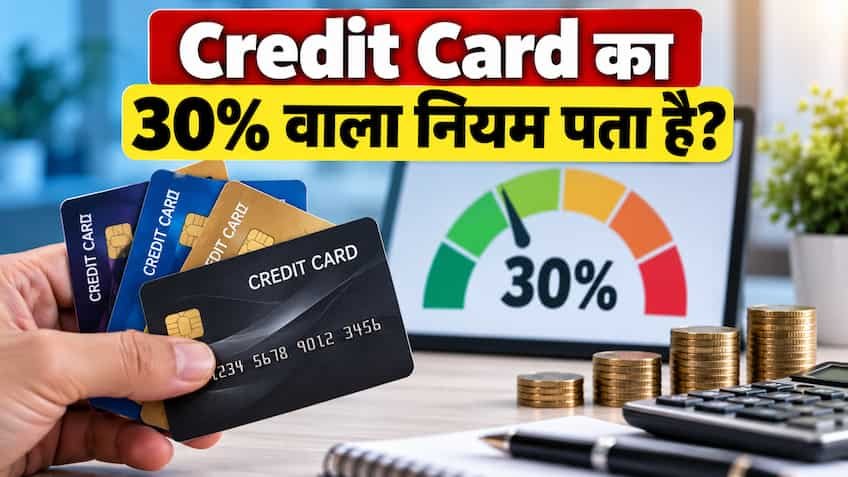
इस अनचाही गिरावट के पीछे सबसे बड़ा कारण होता है क्रेडिट कार्ड का 30% वाला नियम, जिसे वित्तीय भाषा में क्रेडिट यूटिलाइजेशन रेशियो (Credit Utilization Ratio – CUR) कहा जाता है। क्रेडिट ब्यूरो और बैंकों के मूल्यांकन मॉडल में यह नियम सीधे तौर पर दर्शाता है कि आप कर्ज पर कितने निर्भर हैं।
क्रेडिट यूटिलाइजेशन रेशियो का सीधा अर्थ है कि आपको बैंकों द्वारा मिली कुल क्रेडिट लिमिट में से आप हर महीने कितने प्रतिशत सीमा का उपयोग कर रहे हैं। क्रेडिट रेटिंग एजेंसियां (जैसे TransUnion CIBIL, Experian, CRIF High Mark) इसे आपके वित्तीय स्वास्थ्य का प्रमुख पैमाना मानती हैं।
फाइनेंशियल प्लानिंग का स्वर्णिम नियम कहता है कि किसी भी स्थिति में आपके कार्ड का मासिक खर्च आपकी कुल क्रेडिट लिमिट के 30 फीसदी से अधिक नहीं होना चाहिए।
यदि आपकी क्रेडिट लिमिट ₹1,00,000 है और आप हर महीने ₹70,000 से ₹80,000 खर्च कर रहे हैं, तो भले ही आप बिल आने पर पूरा भुगतान कर दें, क्रेडिट ब्यूरो की नजर में आपका CUR 70% से 80% दर्ज होगा। अत्यधिक लिमिट का इस्तेमाल करना बैंकिंग सिस्टम में ‘क्रेडिट हंग्री’ (Credit Hungry) यानी पैसे की तंगी और कर्ज पर अत्यधिक निर्भरता का संकेत माना जाता है, जिससे स्कोर 20 से 50 अंक तक नीचे खिसक सकता है।
क्रेडिट यूटिलाइजेशन रेशियो की गणना दो स्तरों पर की जाती है—प्रति कार्ड (Per-Card CUR) और कुल लिमिट (Aggregate CUR)। इसे दो व्यावहारिक उदाहरणों से समझें:
उदाहरण 1: सिंगल क्रेडिट कार्ड
-
कार्ड की कुल क्रेडिट लिमिट: ₹1,00,000
-
30% की सुरक्षित सीमा: ₹30,000
-
यदि मासिक खर्च ₹25,000 रहा:
$$\text{CUR} = \left(\frac{25,000}{1,00,000}\right) \times 100 = 25\% \quad \text{(सुरक्षित – CIBIL बढ़ेगा)}$$
-
यदि मासिक खर्च ₹75,000 रहा:
$$\text{CUR} = \left(\frac{75,000}{1,00,000}\right) \times 100 = 75\% \quad \text{(खतरनाक – CIBIL गिरेगा)}$$
उदाहरण 2: यदि आपके पास 3 अलग-अलग क्रेडिट कार्ड हैं
क्रेडिट ब्यूरो आपके सभी सक्रिय कार्डों की संयुक्त सीमा को जोड़कर भी समग्र अनुपात देखता है:
| कार्ड | बैंक | स्वीकृत लिमिट | मासिक उपयोग (खर्च) | यूटिलाइजेशन (%) | स्थिति |
| कार्ड A | HDFC Bank | ₹1,50,000 | ₹30,000 | 20% | सुरक्षित |
| कार्ड B | ICICI Bank | ₹1,00,000 | ₹25,000 | 25% | सुरक्षित |
| कार्ड C | SBI Card | ₹50,000 | ₹40,000 | 80% | अत्यधिक (रेड फ्लैग) |
| कुल योग | — | ₹3,00,000 | ₹95,000 | 31.6% | सीमा के करीब |
यहाँ ध्यान देने योग्य बात यह है कि भले ही कुल मिलाकर खर्च लगभग 31% है, लेकिन अकेले ‘कार्ड C’ पर 80% का यूटिलाइजेशन उस व्यक्तिगत खाते के लिए नकारात्मक संकेत पैदा कर देता है। इसलिए प्रत्येक कार्ड पर अलग-अलग 30% की सीमा का पालन करना सबसे सुरक्षित रहता है।
अधिकांश उपभोक्ता इसी तकनीकी बिंदु पर मात खाते हैं। आमतौर पर लोगों को लगता है कि पेमेंट ड्यू डेट पर पूरा पैसा चुका दिया, तो CIBIL में बैलेंस शून्य रिपोर्ट होगा। वास्तविकता इसके विपरीत है:
-
बैंक डेटा कब भेजते हैं? बैंक आपका बकाया बैलेंस पेमेंट की आखिरी तारीख पर नहीं, बल्कि बिलिंग साइकिल (Statement Generation Date) के दिन रिकॉर्ड करते हैं और उसे सिबिल को रिपोर्ट करते हैं।
-
गलती का उदाहरण: मान लीजिए आपकी लिमिट ₹1,00,000 है। आपका बिल हर महीने की 20 तारीख को बनता है और ड्यू डेट अगले महीने की 8 तारीख है। यदि 19 तारीख तक आपने कार्ड से ₹85,000 खर्च कर लिए, तो 20 तारीख को बना स्टेटमेंट ₹85,000 का दिखेगा। बैंक तुरंत CIBIL को रिपोर्ट भेज देगा कि इस ग्राहक का यूटिलाइजेशन 85% है। भले ही आप 25 तारीख को पूरा ₹85,000 भर दें, उस महीने के आधिकारिक रिकॉर्ड में आपका CUR 85% दर्ज हो चुका होगा।
यदि आपके खर्चे अधिक हैं और लिमिट कम है, तो इन रणनीतियों को अपनाकर आप अपने सिबिल स्कोर को सुरक्षित रख सकते हैं:
-
बिल बनने से पहले करें आंशिक भुगतान (Pre-Payment Technique): यदि किसी महीने बड़ा घरेलू सामान, यात्रा या गैजेट खरीदने के कारण आपका खर्च 30% की सीमा पार कर रहा है, तो बिलिंग स्टेटमेंट की तारीख से 2-3 दिन पहले ही 50% से 60% राशि का भुगतान अपने नेट बैंकिंग या यूपीआई से कर दें। इससे स्टेटमेंट केवल बची हुई कम राशि का बनेगा और ब्यूरो को 30% से कम का CUR ही रिपोर्ट होगा।
-
क्रेडिट लिमिट बढ़ाने का अनुरोध करें: अपने मौजूदा बैंक से क्रेडिट लिमिट बढ़ाने (Limit Enhancement) की मांग करें। यदि आपकी लिमिट ₹1,00,000 से बढ़कर ₹2,00,000 हो जाती है, तो ₹40,000 का खर्च पहले के 40% के मुकाबले घटकर स्वतः मात्र 20% रह जाएगा, जिससे आपका स्कोर मजबूत बना रहेगा।
-
खर्चों को एकाधिक कार्डों में बांटें: यदि आपके पास दो या तीन कार्ड हैं, तो सारा खर्च एक ही कार्ड पर लोड करने के बजाय अलग-अलग कार्डों पर 15-20% के अनुपात में विभाजित करें।
-
पुराने क्रेडिट कार्ड को कभी बंद न करें: कई लोग नया कार्ड मिलने पर पुराना कार्ड बंद करा देते हैं। ऐसा करने से आपकी कुल उपलब्ध क्रेडिट लिमिट घट जाती है, जिससे शेष खर्चों का समग्र अनुपात (CUR) अचानक बढ़ जाता है। पुराने कार्ड को सक्रिय रखकर केवल छोटे-मोटे सब्सक्रिप्शन या बिल भुगतान के लिए इस्तेमाल करें।
मेडिकल इमरजेंसी या शादी-विवाह जैसे अवसरों पर कार्ड की 80% से 90% लिमिट इस्तेमाल करना मजबूरी हो सकता है। ऐसी स्थिति में घबराने की जरूरत नहीं है। जैसे ही संकट टले, अगले 1 से 2 महीनों के भीतर बड़े हिस्से का प्री-पेमेंट करके यूटिलाइजेशन को वापस 20-30% के दायरे में ले आएं।
क्रेडिट यूटिलाइजेशन रेशियो का प्रभाव गतिशील (Dynamic) होता है—जैसे ही अगले बिलिंग चक्र में आपका उपयोग कम रिपोर्ट होगा, आपका CIBIL स्कोर अगले 30 से 60 दिनों में दोबारा तेजी से रिकवर कर जाएगा।