 girls globe
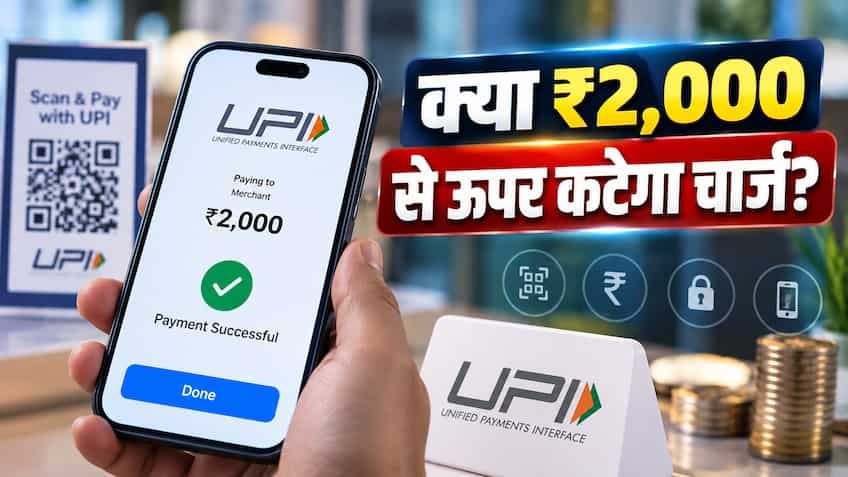
देशभर में चाय की टपरी से लेकर बड़े शॉपिंग मॉल तक हर दिन 70 करोड़ से अधिक बार इस्तेमाल होने वाले यूनिफाइड पेमेंट्स इंटरफेस (UPI) को लेकर सोशल मीडिया और वॉट्सऐप ग्रुप्स पर एक सनसनीखेज अफवाह तेजी से फैल रही है। दावा किया जा रहा है कि केंद्र सरकार और नेशनल पेमेंट्स कॉरपोरेशन ऑफ इंडिया (NPCI) ने नया नियम लागू कर दिया है, जिसके तहत 2,000 रुपये से अधिक का कोई भी यूपीआई पेमेंट करने पर बैंक खाते से अतिरिक्त चार्ज काटा जाएगा। इस भ्रामक खबर ने उत्तर प्रदेश के लखनऊ, कानपुर, नोएडा, गाजियाबाद, वाराणसी से लेकर देश के कोने-कोने में रहने वाले आम नागरिकों, नौकरीपेशा युवाओं और गृहिणियों के मन में भारी असमंजस पैदा कर दिया है। हकीकत यह है कि वित्त मंत्रालय ने ‘पेमेंट एंड सेटलमेंट सिस्टम्स एक्ट, 2007’ की धारा 10A के तहत संशोधन को अधिसूचित किया है और एनपीसीआई ने 15 अक्टूबर 2026 से एक नया मर्चेंट डिस्काउंट रेट (MDR) ढांचा तैयार किया है। यह बदलाव आम जनता पर नहीं बल्कि चुनिंदा बड़े व्यापारिक लेन-देन पर केंद्रित है। आइए 10 आसान और स्पष्ट सवाल-जवाब के जरिए समझते हैं कि आपके बैंक खाते और बटुए पर इसका क्या वास्तविक असर पड़ेगा।
सवाल 1: क्या 15 अक्टूबर 2026 से मुझे ₹2,000 से ज्यादा का यूपीआई पेमेंट करने पर कोई चार्ज देना होगा?
जवाब: बिल्कुल नहीं। एक आम उपभोक्ता (Customer) के रूप में आपको ₹2,000, ₹5,000 या ₹50,000 का सामान खरीदने पर भी अपनी जेब से एक पैसा अतिरिक्त नहीं देना होगा। वित्त मंत्री और एनपीसीआई ने स्पष्ट किया है कि भारत में यूपीआई आम जनता के लिए पूरी तरह निशुल्क (Zero Consumer Fee) था, है और आगे भी निशुल्क ही रहेगा। आपकी बैंक स्क्रीन पर उतना ही अमाउंट कटेगा, जितने का आपने बिल चुकाया है।
सवाल 2: क्या अपने किसी दोस्त, रिश्तेदार या परिवार के सदस्य को पैसे भेजने पर कोई फीस कटेगी?
जवाब: कतई नहीं। पर्सन-टू-पर्सन (P2P) यानी एक व्यक्ति के बैंक खाते से दूसरे व्यक्ति के बैंक खाते में मोबाइल नंबर या यूपीआई आईडी डालकर पैसे ट्रांसफर करने पर कोई शुल्क लागू नहीं होता। आप चाहे किसी मित्र के साथ रेस्टोरेंट का बिल स्प्लिट कर रहे हों, अपने बच्चे को कॉलेज की फीस के लिए ₹25,000 भेज रहे हों या रिश्तेदार को ₹1 लाख ट्रांसफर कर रहे हों, P2P ट्रांसफर पर शून्य चार्ज का नियम यथावत लागू रहेगा।
सवाल 3: जब सब कुछ फ्री है, तो फिर सरकार के नोटिफिकेशन में ₹2,000 की चर्चा क्यों है?
जवाब: भ्रम की असली जड़ यहीं है। सरकार ने कानून में संशोधन करके यह तय किया है कि ₹2,000 तक के छोटे मर्चेंट पेमेंट्स पर बैंकों और पेमेंट कंपनियों को किसी भी प्रकार का शुल्क वसूलने की कानूनी मनाही होगी। देश में होने वाले कुल मर्चेंट ट्रांजैक्शन का 95 प्रतिशत से अधिक हिस्सा ₹2,000 से कम का होता है। इसलिए छोटे डिजिटल लेन-देन को हमेशा के लिए सुरक्षित रखने के लिए यह वैधानिक सुरक्षा कवच बनाया गया है। ₹2,000 से ऊपर की सीमा केवल बड़े व्यावसायिक प्रतिष्ठानों के लिए तय की गई है, आम ग्राहकों के लिए नहीं।
सवाल 4: मर्चेंट डिस्काउंट रेट (MDR) क्या है और बड़े व्यापारियों पर क्या लागू होगा?
जवाब: एमडीआर (MDR) वह सेवा शुल्क होता है जो कोई दुकानदार या व्यावसायिक प्रतिष्ठान अपने बैंक और पेमेंट गेटवे को डिजिटल पेमेंट स्वीकार करने के बुनियादी ढांचे के बदले देता है। 15 अक्टूबर 2026 से लागू होने वाले नए नियम के तहत यदि कोई ग्राहक किसी बड़े सुपरमार्केट, इलेक्ट्रॉनिक स्टोर या लग्जरी ब्रांड से ₹2,000 से अधिक की खरीदारी करता है, तो उस बड़े मर्चेंट पर 0.40% का एमडीआर लगेगा। बड़े पेमेंट्स के लिए अधिकतम चार्ज की सीमा ₹300 तय की गई है। उदाहरण के लिए, ₹3,000 के बिल पर मर्चेंट को ₹12 और ₹75,000 से ऊपर के बिल पर अधिकतम ₹300 ही देने होंगे। यह लागत व्यापारी वहन करेगा, ग्राहक नहीं।
सवाल 5: क्या Google Pay, PhonePe या Paytm जैसे ऐप्स यूपीआई पेमेंट पर अलग से प्लेटफॉर्म फीस लगा सकते हैं?
जवाब: नहीं, एनपीसीआई के कड़े दिशानिर्देशों के अनुसार कोई भी यूपीआई थर्ड पार्टी ऐप (TPAP) सामान्य बैंक-टू-बैंक यूपीआई पेमेंट पर उपभोक्ताओं से किसी भी प्रकार की ‘कन्वीनियंस फीस’ या ‘प्लेटफॉर्म चार्ज’ नहीं वसूल सकता। ऐप्स केवल मोबाइल रिचार्ज या डीटीएच बिल जैसे थर्ड-पार्टी बिलर पेमेंट्स पर 1 से 2 रुपये की मामूली सुविधा फीस लेते हैं, लेकिन डायरेक्ट मर्चेंट क्यूआर कोड स्कैनिंग या मनी ट्रांसफर पर ऐसी कोई भी वसूली पूरी तरह प्रतिबंधित है।
सवाल 6: क्या गली-मोहल्ले के किराना स्टोर, फल विक्रेता और ढाबा मालिकों को भी एमडीआर देना होगा?
जवाब: बिल्कुल नहीं। छोटे व्यापारियों और सूक्ष्म उद्यमियों (Micro Vendors) को राहत देने के लिए एनपीसीआई ने ‘P2PM’ (पर्सन-टू-पर्सन-मर्चेंट) की विशेष श्रेणी बनाई है। वे सभी छोटे दुकानदार जो अपने क्यूआर कोड के जरिए महीने में कुल ₹1 लाख तक का भुगतान प्राप्त करते हैं, उन्हें इस नए एमडीआर से पूरी तरह छूट दी गई है। यदि किसी दिन कोई ग्राहक ऐसे छोटे किराना स्टोर पर ₹2,500 का घी या राशन खरीदकर भुगतान करता है, तब भी उस दुकानदार से कोई कमीशन नहीं कटेगा, क्योंकि उसका मासिक टर्नओवर सुरक्षित दायरे में है।
सवाल 7: क्या ₹2,000 से ज्यादा के यूपीआई ट्रांजैक्शन पर 18% जीएसटी (GST) जोड़ा जाएगा?
जवाब: यह सोशल मीडिया पर फैलाया गया एक बड़ा सफेद झूठ है। केंद्र सरकार और केंद्रीय अप्रत्यक्ष कर एवं सीमा शुल्क बोर्ड (CBIC) ने पहले ही आधिकारिक स्पष्टीकरण जारी कर दिया है कि किसी भी नागरिक द्वारा यूपीआई से किए जाने वाले भुगतान पर कोई जीएसटी नहीं लगता। जीएसटी केवल बैंकों या पेमेंट कंपनियों द्वारा मर्चेंट से वसूले जाने वाले तकनीकी सेवा शुल्क (यदि कोई हो) के इनवॉइस पर लगता है, जिसका आम खरीदार के भुगतान बिल से कोई लेना-देना नहीं होता।
सवाल 8: ट्रेन टिकट, बिजली बिल, गैस सिलेंडर और पेट्रोल पंप पर ₹2,000 से ज्यादा पेमेंट पर क्या होगा?
जवाब: आम जनता के दैनिक जीवन से जुड़े आवश्यक क्षेत्रों (Essential Sectors) को सरकार ने 0.40% के मानक चार्ज से बाहर रखा है। यदि आप आईआरसीटीसी (IRCTC) से ₹2,000 से अधिक का रेलवे टिकट बुक करते हैं, अपने घर का ₹3,000 का बिजली बिल भरते हैं, एलपीजी सिलेंडर लेते हैं, टेलीकॉम बिल चुकाते हैं या पेट्रोल पंप पर गाड़ी का टैंक फुल कराते हैं, तो मर्चेंट-साइड पर 0.40% के बजाय केवल ₹5 का एकमुश्त फ्लैट टोकन शुल्क तय किया गया है। इस मामूली दर के कारण इन जनोपयोगी सेवाओं की कीमतों पर कोई असर नहीं पड़ेगा।
सवाल 9: क्या शेयर बाजार ट्रेडिंग, डीमैट अकाउंट में फंड ऐड और म्यूचुअल फंड एसआईपी (SIP) पर चार्ज लगेगा?
जवाब: शेयर बाजार और वित्तीय निवेश के लिए एनपीसीआई ने 0.02% की बेहद रियायती एमडीआर दर (अधिकतम कैप ₹300) तय की है, जो ब्रोकर्स और एसेट मैनेजमेंट कंपनियों द्वारा मैनेज की जाएगी। सबसे अहम राहत यह है कि यदि आपकी म्यूचुअल फंड एसआईपी (SIP) हर महीने ‘यूपीआई ऑटोपे’ (UPI AutoPay) या बैंक मैंडेट के जरिए कटती है, तो उस पर कोई अतिरिक्त शुल्क नहीं लगेगा। एकमुश्त निवेश पर लगने वाला यह मामूली शुल्क ब्रोकरेज इकोसिस्टम के तकनीकी रखरखाव के लिए है, जिसका सीधा बोझ खुदरा निवेशकों पर नहीं डाला जाएगा।
सवाल 10: यूपीआई से रोजाना अधिकतम कितने रुपये भेजे जा सकते हैं और सुरक्षा के नए नियम क्या हैं?
जवाब: एनपीसीआई और भारतीय रिजर्व बैंक के मौजूदा नियमों के अनुसार, सामान्य बचत खाते से दैनिक यूपीआई ट्रांजैक्शन की मानक सीमा ₹1 लाख प्रतिदिन है। हालांकि, वित्तीय सहूलियत को ध्यान में रखते हुए पूंजी बाजार (शेयर/आईपीओ), अस्पताल के मेडिकल बिल, शैक्षणिक संस्थानों की फीस और सरकारी टैक्स पेमेंट्स के लिए इस दैनिक सीमा को बढ़ाकर ₹5 लाख प्रति ट्रांजैक्शन कर दिया गया है।
डिजिटल सुरक्षा के लिहाज से आरबीआई ने कुछ नए नियम अनिवार्य किए हैं:
-
यदि किसी बैंक खाते से जुड़ा यूपीआई नंबर पिछले 1 वर्ष से पूरी तरह निष्क्रिय है, तो टेलीकॉम प्रोवाइडर्स और एनपीसीआई उसे यूपीआई मैपर से डी-लिंक कर देते हैं ताकि नंबर रिसाइक्लिंग से होने वाले फ्रॉड को रोका जा सके।
-
कभी भी पैसे प्राप्त करने (Receive Money) के लिए यूपीआई पिन (PIN) दर्ज करने की आवश्यकता नहीं होती। यूपीआई पिन केवल आपके खाते से पैसे कटने के समय ही मांगा जाता है।
-
किसी भी अज्ञात व्यक्ति द्वारा भेजे गए क्यूआर कोड या पेमेंट रिक्वेस्ट लिंक को स्वीकार करने से पहले स्क्रीन पर दिखने वाले प्राप्तकर्ता के सत्यापित नाम (Verified Merchant/User Name) की दो बार जांच अवश्य करें।
डिजिटल भारत की इस क्रांतिकारी यात्रा में यूपीआई आज देश की सबसे बड़ी वित्तीय जीवनरेखा बन चुका है। 15 अक्टूबर 2026 से लागू होने वाला नया ढांचा केवल डिजिटल इंफ्रास्ट्रक्चर की साइबर सुरक्षा और बैंकों के सर्वर को आधुनिक बनाने का एक नीतिगत प्रयास है। इसलिए किसी भी अपुष्ट संदेश से घबराने के बजाय निश्चिंत होकर डिजिटल भुगतान की इस सहज और मुफ्त सुविधा का उपयोग जारी रखें।