 girls globe
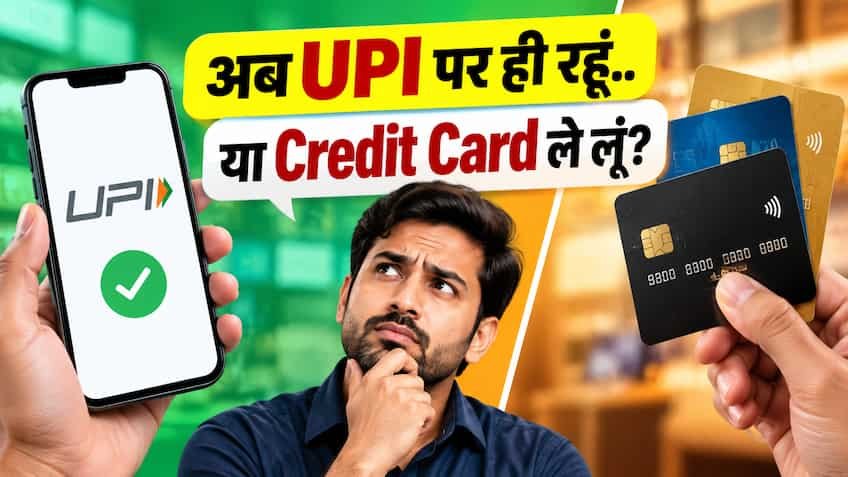
भारत में डिजिटल लेन-देन की दुनिया जिस रफ्तार से बदल रही है, उसने आम आदमी के बटुए से नकदी को लगभग बाहर ही कर दिया है। आज उत्तर प्रदेश के लखनऊ के हजरतगंज मार्केट की बड़ी दुकानों से लेकर कानपुर, नोएडा, वाराणसी और देश भर के किसी भी नुक्कड़ के चाय के ठेले तक हर जगह क्यूआर कोड चस्पा नजर आता है। नेशनल पेमेंट्स कॉरपोरेशन ऑफ इंडिया (NPCI) और भारतीय रिजर्व बैंक (RBI) के आंकड़ों के मुताबिक, देश में हर महीने 14 से 16 अरब से अधिक ट्रांजैक्शन सिर्फ यूनिफाइड पेमेंट्स इंटरफेस (UPI) के जरिए हो रहे हैं। वहीं दूसरी तरफ, क्रेडिट कार्ड्स की संख्या भी 10 करोड़ के ऐतिहासिक आंकड़े को पार कर चुकी है और बैंक ग्राहकों को लुभाने के लिए लाइफटाइम-फ्री कार्ड्स के ऑफर दे रहे हैं। ऐसे में मध्यमवर्गीय और नौकरीपेशा उपभोक्ताओं के बीच एक बड़ा भ्रम पैदा हो गया है कि भुगतान के लिए सबसे सस्ता और सुरक्षित साधन कौन सा है। क्या यूपीआई से पेमेंट करते रहना ही सबसे अकलमंदी का सौदा है, या फिर क्रेडिट कार्ड लेकर रिवॉर्ड्स और 50 दिनों के ब्याज-मुक्त पैसे का फायदा उठाना चाहिए? इसका जवाब इन तीनों पेमेंट मोड्स के छुपे हुए चार्ज, रिवॉर्ड स्ट्रक्चर और आपकी व्यक्तिगत वित्तीय आदतों में छिपा है।
किसी भी पेमेंट मोड की असल लागत को समझने के लिए बैंक द्वारा वसूले जाने वाले प्रत्यक्ष और अप्रत्यक्ष शुल्कों का विश्लेषण जरूरी है। सबसे पहले बात करते हैं यूपीआई (UPI) की। आम ग्राहक के नजरिए से बैंक-टू-बैंक यूपीआई ट्रांजैक्शन पूरी तरह निःशुल्क (Zero Charge) है। आप किसी भी मर्चेंट को क्यूआर स्कैन करके 10 रुपये भेजें या 1 लाख रुपये, ग्राहक के खाते से एक भी अतिरिक्त पैसा नहीं कटता। वॉलेट-आधारित प्रीपेड पेमेंट्स (PPI) पर 2,000 रुपये से अधिक के मर्चेंट ट्रांजैक्शन पर इंटरचेंज फीस लगती है, लेकिन उसका बोझ भी दुकानदार वहन करता है, ग्राहक नहीं। इसके विपरीत, डेबिट कार्ड (Debit Card) कभी पूरी तरह मुफ्त नहीं होता। अधिकांश सरकारी और निजी बैंक डेबिट कार्ड पर 150 रुपये से लेकर 500 रुपये (+ 18% GST) तक का वार्षिक मेंटेनेंस चार्ज (AMC) वसूलते हैं। इसके अलावा, अपने बैंक के एटीएम से 5 बार और दूसरे बैंक के एटीएम से 3 बार से ज्यादा कैश निकालने पर प्रति ट्रांजैक्शन 21 रुपये प्लस जीएसटी का शुल्क कटता है।
अब आते हैं क्रेडिट कार्ड (Credit Card) पर, जो सबसे जटिल चार्ज स्ट्रक्चर के साथ आता है। एंट्री-लेवल क्रेडिट कार्ड भले ही लाइफटाइम फ्री (LTF) मिल जाएं, लेकिन प्रीमियम कार्ड्स पर 500 रुपये से लेकर 10,000 रुपये तक की वार्षिक फीस होती है, जो तय सालाना खर्च की सीमा पूरी होने पर ही माफ होती है। यदि आप समय पर बिल नहीं भरते, तो क्रेडिट कार्ड पर 36% से 48% प्रति वर्ष (3% से 4% प्रति माह) का भारी-भरकम ब्याज और 500 से 1,300 रुपये तक की लेट पेमेंट फीस लगती है। इसके अतिरिक्त, पेट्रोल पंपों पर 1% फ्यूल सरचार्ज (जो अधिकांश कार्ड्स में 4,000 रुपये तक के खर्च पर वेव-ऑफ होता है) और एटीएम से क्रेडिट कार्ड द्वारा कैश निकालने पर पहले ही दिन से 2.5% से 3% का भारी कैश एडवांस शुल्क व ब्याज वसूला जाता है।
डिजिटल भुगतान के इन तीनों विकल्पों को यदि एक नजर में तौलना हो, तो नीचे दिया गया तुलनात्मक चार्ट आपकी स्थिति को पूरी तरह साफ कर देगा:
| पैमाना / फीचर | यूपीआई (UPI) | डेबिट कार्ड (Debit Card) | क्रेडिट कार्ड (Credit Card) |
| ग्राहक के लिए ट्रांजैक्शन चार्ज | 100% मुफ्त (P2P और P2M) | सामान्यतः मुफ्त (कुछ सरकारी पोर्टलों को छोड़कर) | सामान्यतः मुफ्त (फ्यूल/रेंट पर 1% सरचार्ज संभव) |
| सालाना रखरखाव शुल्क (AMC) | ₹0 (कोई सालाना चार्ज नहीं) | ₹150 से ₹500 + GST प्रति वर्ष | ₹0 (LTF) या ₹500 से ₹10,000+ सालाना |
| रिवॉर्ड्स और कैशबैक | नगण्य (स्क्रैच कार्ड्स में सिर्फ डिस्काउंट कूपन) | नाममात्र (0.25% से 0.50% तक सीमित पॉइंट्स) | शानदार (1% से 5%+ तक सीधा कैशबैक, माइल्स या रिवॉर्ड्स) |
| क्रेडिट अवधि (उधार की सुविधा) | शून्य (सीधे बैंक खाते से पैसा कटता है) | शून्य (उपलब्ध बैलेंस से ही भुगतान होता है) | 45 से 50 दिनों का ब्याज-मुक्त समय |
| सिबिल स्कोर (CIBIL) पर असर | कोई असर नहीं पड़ता | कोई असर नहीं पड़ता | समय पर भुगतान से सिबिल स्कोर 750+ बनता है |
| धोखाधड़ी पर सुरक्षा (Fraud Protection) | कम (पैसा सीधे खाते से कटने के बाद रिकवरी कठिन) | मध्यम (पैसा कट जाता है, चार्ज-बैक में समय लगता है) | सर्वोच्च (बैंक का पैसा होता है, विवाद होने पर तुरंत ब्लॉक व लायबिलिटी जीरो) |
| अतिरिक्त सुविधाएं | केवल बेसिक पेमेंट ट्रांसफर | बहुत सीमित एयरपोर्ट लाउंज (प्रीमियम कार्ड पर) | फ्री एयरपोर्ट लाउंज, डाइनिंग डिस्काउंट, मूवी टिकट्स, इंश्योरेंस |
क्रेडिट कार्ड की सबसे बड़ी यूएसपी (USP) उसका 45 से 50 दिनों का ब्याज-मुक्त ग्रेस पीरियड (Interest-Free Period) है। इसका मतलब यह है कि अगर आपका बिलिंग साइकिल हर महीने की 1 तारीख से शुरू होता है और आप 2 तारीख को 50,000 रुपये की खरीदारी करते हैं, तो आपको इस पैसे का भुगतान अगले महीने की 20 तारीख के आसपास करना होगा। यानी लगभग 50 दिनों तक बैंक का पैसा आपके पास मुफ्त रहता है और आपका अपना पैसा बैंक खाते या लिक्विड फंड में 3% से 7% का ब्याज कमाता रहता है। लेकिन सिक्के का दूसरा पहलू बेहद खतरनाक है, जिसे वित्तीय विश्लेषक ‘मिनिमम अमाउंट ड्यू’ (Minimum Amount Due – MAD) का जाल कहते हैं। बैंक स्टेटमेंट में कुल बिल 50,000 रुपये के साथ केवल 2,500 रुपये का न्यूनतम देय दिखाते हैं। जैसे ही कोई उपभोक्ता केवल मिनिमम ड्यू भरकर बाकी रकम को आगे बढ़ाता है, पूरे 50,000 रुपये पर पहले दिन से 42% का सालाना चक्रवृद्धित ब्याज लगना शुरू हो जाता है। इस चक्रव्यूह में फंसकर लाखों लोग कर्ज के ऐसे भंवर में चले जाते हैं जिससे निकलना बेहद मुश्किल हो जाता है।
यदि आप एक अनुशासित व्यक्ति हैं जो हर महीने अपना पूरा क्रेडिट कार्ड बिल देय तिथि से पहले चुकाते हैं, तो क्रेडिट कार्ड आपके लिए एक मुफ्त कमाई का जरिया बन जाता है। यूपीआई के शुरुआती दिनों में मिलने वाले 50 और 100 रुपये के कैशबैक अब इतिहास बन चुके हैं; आज यूपीआई ऐप्स पर ज्यादातर बेकार के डिस्काउंट कूपन मिलते हैं। इसके उलट, कैशबैक क्रेडिट कार्ड्स (जैसे अमेज़न पे आईसीआईसीआई, फ्लिपकार्ट एक्सिस, या एसबीआई कैशबैक कार्ड) ऑनलाइन शॉपिंग, बिजली-पानी के बिल, जोमैटो, स्विगी और फ्लाइट बुकिंग पर 1% से लेकर 5% तक का सीधा और वास्तविक कैशबैक देते हैं। यदि आपका परिवार महीने में 40,000 रुपये की ऑनलाइन और ऑफलाइन खरीदारी करता है, तो 3% के औसत रिवॉर्ड रेट से आप साल भर में 14,000 से 15,000 रुपये की सीधी बचत कर सकते हैं। इसके अलावा, घरेलू और अंतरराष्ट्रीय हवाई अड्डों पर मिलने वाला फ्री एयरपोर्ट लाउंज एक्सेस, जहां 1,500 रुपये का बुफे खाना मात्र 2 रुपये में मिल जाता है, और कॉम्प्लिमेंट्री एयर एक्सीडेंटल इंश्योरेंस जैसे फायदे केवल क्रेडिट कार्ड से ही हासिल किए जा सकते हैं।
वित्तीय बाजार में हाल ही में हुआ सबसे बड़ा तकनीकी आविष्कार ‘रूपे क्रेडिट कार्ड को यूपीआई से लिंक करना’ (RuPay Credit Card on UPI) है। अब तक क्रेडिट कार्ड की सबसे बड़ी सीमा यह थी कि इसे केवल बड़े मॉल, सुपरमार्केट या स्वाइप मशीन वाली दुकानों पर ही इस्तेमाल किया जा सकता था; गली-मोहल्ले के किराना स्टोर या फल की दुकान पर क्रेडिट कार्ड नहीं चलता था। लेकिन एनपीसीआई ने रूपे नेटवर्क के जरिए इस फासले को मिटा दिया है। अब आप अपने रूपे क्रेडिट कार्ड को गूगल पे, फोनपे या पेटीएम से जोड़ सकते हैं और किसी भी छोटे-बड़े दुकानदार के क्यूआर कोड को स्कैन करके सीधे क्रेडिट कार्ड से भुगतान कर सकते हैं। इसका सबसे बड़ा फायदा यह है कि आपके सेविंग अकाउंट से एक रुपया भी नहीं कटता, आपको 50 दिनों का ब्याज-मुक्त समय भी मिलता है, और उस यूपीआई मर्चेंट पेमेंट पर बाकायदा रिवॉर्ड पॉइंट्स और कैशबैक भी क्रेडिट होते हैं। यह तकनीक उन लोगों के लिए वरदान बन गई है जो यूपीआई की सहजता और क्रेडिट कार्ड की बचत दोनों एक साथ चाहते हैं।
इस पूरे वित्तीय विश्लेषण के बाद अंतिम सवाल यह उठता है कि आपके लिए सबसे सही रास्ता क्या है? इसका फैसला पूरी तरह आपके वित्तीय अनुशासन और जीवनशैली पर निर्भर करता है:
आपको सिर्फ यूपीआई (UPI) पर ही रहना चाहिए यदि:
-
आपकी आमदनी अनियमित है या आप महीने के बजट को लेकर बहुत सख्त रहते हैं।
-
आप क्रेडिट कार्ड का बिल देखकर भूल जाने की आदत रखते हैं या केवल ‘मिनिमम ड्यू’ भरने की सोच रखते हैं।
-
क्रेडिट लिमिट देखकर आपमें गैर-जरूरी और अनियंत्रित खरीदारी (Impulse Buying) करने की प्रवृत्ति जाग जाती है। ऐसे लोगों के लिए यूपीआई सबसे सुरक्षित है, क्योंकि इसमें आपके खाते में जितना पैसा होगा, आप केवल उतना ही खर्च कर पाएंगे और कर्ज के जाल से बचे रहेंगे।
आपको तुरंत क्रेडिट कार्ड (विशेषकर RuPay कार्ड) ले लेना चाहिए यदि:
-
आप हर महीने अपने क्रेडिट कार्ड बिल का 100% भुगतान समय से पहले करने का पक्का अनुशासन रखते हैं।
-
आप भविष्य में होम लोन या कार लोन लेने की योजना बना रहे हैं और आपको एक मजबूत 750+ का सिबिल स्कोर (Credit Score) तैयार करना है।
-
आप हर महीने ऑनलाइन शॉपिंग, ग्रोसरी, डाइनिंग, ट्रैवल और यूटिलिटी बिलों पर नियमित खर्च करते हैं और 1% से 5% का कैशबैक व एयरपोर्ट लाउंज जैसी सुविधाओं का लाभ उठाकर सालाना हजारों रुपये बचाना चाहते हैं।
सीधी बात यह है कि यूपीआई आपके अपने पैसे को खर्च करने का सबसे तेज और सुरक्षित माध्यम है, जबकि क्रेडिट कार्ड सही तरीके से इस्तेमाल करने पर एक बेहतरीन वेल्थ-मैनेजमेंट टूल है। सबसे समझदारी भरा फॉर्मूला यह है कि रोजमर्रा के छोटे-मोटे खर्चों के लिए यूपीआई का इस्तेमाल करें, बड़े और नियोजित खर्चों के लिए रिवॉर्ड-युक्त क्रेडिट कार्ड का उपयोग करें, और दोनों को जोड़कर रूपे क्रेडिट कार्ड ऑन यूपीआई के जरिए डिजिटल दुनिया का अधिकतम वित्तीय लाभ उठाएं।