 girls globe
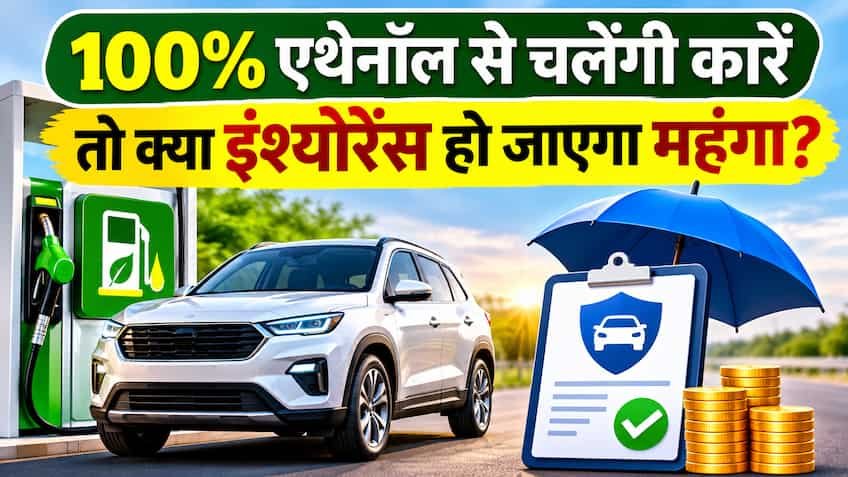
भारत सरकार द्वारा कच्चे तेल के आयात पर निर्भरता घटाने और हरित ऊर्जा को बढ़ावा देने के लिए 100% बायो-एथेनॉल (E100) चालित फ्लेक्स-फ्यूल वाहनों (Flex-Fuel Vehicles) को तेजी से प्रोत्साहित किया जा रहा है। टोयोटा, मारुति सुजुकी और टाटा जैसी ऑटोमोबाइल दिग्गज कंपनियां अब 100% एथेनॉल पर चलने वाले प्रोटोटाइप और फ्लेक्स-फ्यूल इंजन तैयार कर रही हैं। जहां एक ओर सस्ता वैकल्पिक ईंधन आम वाहन चालकों को पेट्रोल के भारी खर्च से निजात दिलाएगा, वहीं दूसरी ओर कार खरीदारों और वाहन मालिकों के मन में एक नया तकनीकी व वित्तीय सवाल उठने लगा है: क्या 100% एथेनॉल से चलने वाली कारों का इंश्योरेंस प्रीमियम सामान्य पेट्रोल-डीजल कारों से अधिक महंगा होगा? और क्या इंश्योरेंस पॉलिसी में मिलने वाला ‘इंजन प्रोटेक्ट ऐड-ऑन’ (Engine Protect Add-on Cover) एथेनॉल से जुड़े किसी भी नुकसान में आपकी जेब की सुरक्षा कर पाएगा?
बीमा विनियामक इरडा (IRDAI) और मोटर इंश्योरेंस कंपनियों के मौजूदा अंडरराइटिंग नियमों के अनुसार, केवल ईंधन के प्रकार (एथेनॉल, सीएनजी या पेट्रोल) के आधार पर थर्ड-पार्टी इंश्योरेंस की दरें सीधे तौर पर नहीं बढ़ाई जातीं। हालांकि, जब बात ‘ओन डैमेज’ (Own Damage) प्रीमियम की आती है, तो बीमा कंपनियां निम्नलिखित कारणों से थोड़ा अतिरिक्त प्रीमियम निर्धारित कर सकती हैं:
-
नई फ्लेक्स-फ्यूल तकनीक की शुरुआती लागत: 100% एथेनॉल पर चलने वाली कारों में एंटी-कोरोसिव फ्यूल टैंक, स्टेनलेस स्टील की फ्यूल लाइन्स, स्पेशल फ्यूल पंप, विशेष इंजेक्टर्स और उन्नत इलेक्ट्रॉनिक कंट्रोल यूनिट (ECU) लगाए जाते हैं। इन विशिष्ट पार्ट्स की निर्माण लागत अधिक होने से कार की बीमित घोषित वैल्यू (IDV) बढ़ जाती है, जिससे कुल प्रीमियम में 5% से 10% की मामूली बढ़ोतरी देखने को मिल सकती है।
-
मैकेनिकल डैमेज का अंडरराइटिंग रिस्क: बीमा कंपनियां नए तकनीकी प्रयोगों को शुरुआती वर्षों में ‘हायर रिस्क’ श्रेणी में रखती हैं। जैसे शुरुआती दौर में इलेक्ट्रिक व्हीकल (EV) बैटरी के लिए बीमा कंपनियां अतिरिक्त प्रीमियम लेती थीं, वैसे ही एथेनॉल इंजन के स्पेयर पार्ट्स और रिपेयरिंग बिल की अधिक लागत को संतुलित करने के लिए थोड़ा अतिरिक्त भार डाला जा सकता है।
एथेनॉल मूल रूप से गन्ने के रस, मक्के और बायोमास से तैयार होने वाला एक अल्कोहल आधारित ईंधन है। रासायनिक दृष्टिकोण से एथेनॉल दो प्रमुख चुनौतियां पेश करता है:
-
नमी सोखने की प्रवृत्ति (Hygroscopic Nature): एथेनॉल हवा से नमी यानी पानी के कणों को बहुत तेजी से सोखता है। यदि ईंधन लंबे समय तक टैंक में पड़ा रहे, तो उसमें ‘फेज सेपरेशन’ हो सकता है, जिससे फ्यूल लाइन और आंतरिक धातु के पुर्जों में जंग (रस्टिंग) लगने का जोखिम रहता है।
-
सॉल्वेंट प्रभाव: सामान्य पुरानी कारों में इस्तेमाल होने वाले रबड़ गैस्केट्स, सील और प्लास्टिक होज पाइप्स पर एथेनॉल का विलायक (सॉल्वेंट) जैसा असर होता है, जिससे वे समय के साथ कड़क होकर कट-फट सकते हैं। यही कारण है कि फैक्ट्री-फिटेड 100% फ्लेक्स-फ्यूल कारों में कंपनी पहले से ही एथेनॉल-प्रतिरोधी धातु और कंपोनेंट्स का इस्तेमाल करती है।
सामान्य कॉम्प्रीहेन्सिव कार इंश्योरेंस पॉलिसी केवल सड़क दुर्घटना, आग, चोरी या प्राकृतिक आपदाओं के कारण क्षतिग्रस्त हुए इंजन का खर्च उठाती है। यदि बारिश के पानी या लूब्रिकेंट रिसाव के कारण कार का इंजन सीज हो जाए, तो सामान्य पॉलिसी में क्लेम सीधे खारिज कर दिया जाता है। यहीं पर इंजन प्रोटेक्ट कवर (Engine Protection Add-on) काम आता है।
-
हाइड्रोस्टैटिक लॉक से सुरक्षा: जलभराव वाली सड़कों पर गाड़ी चलाते समय यदि पानी एग्जॉस्ट या इनटेक के रास्ते इंजन में घुस जाए और इंजन सीज हो जाए, तो इंजन प्रोटेक्ट कवर पिस्टन, कनेक्टिंग रॉड और क्रैंकशाफ्ट के पूरे रिपेयर या रिप्लेसमेंट का खर्च वहन करता है।
-
आकस्मिक तेल रिसाव (Lubricant Leakage): नीचे से पत्थर या बंपर टकराने के कारण यदि ऑयल चैंबर टूट जाए और बिना इंजन ऑयल के चलने से इंजन ब्लॉक जाम हो जाए, तो उसका लाखों रुपये का बिल यह ऐड-ऑन कवर करता है।
-
गलत ईंधन भरा जाना (Wrong Fuel Ingress): यदि गलती से पेट्रोल पंप पर गैर-अनुकूल ईंधन डाल दिया जाए और उससे अचानक इंजन चोक या सीज हो जाए, तो कई प्रीमियम बीमा कंपनियां इंजन प्रोटेक्ट ऐड-ऑन के तहत फ्यूल सिस्टम फ्लशिंग और पुर्जों की मरम्मत का क्लेम पास करती हैं।
यहां वाहन मालिकों को एक अहम कानूनी और तकनीकी बारीक अंतर समझना होगा। बीमा कंपनियां किसी भी अप्रत्याशित, अचानक और आकस्मिक (Sudden and Accidental) नुकसान को ही कवर करती हैं:
| नुकसान का प्रकार | सामान्य इंश्योरेंस | इंजन प्रोटेक्ट ऐड-ऑन के साथ | क्लेम की वास्तविक स्थिति |
| दुर्घटना के बाद इंजन टूटना | कवर होगा | कवर होगा | 100% स्वीकृत |
| बाढ़/जलभराव में पानी घुसने से इंजन सीज | कवर नहीं होगा | कवर होगा | स्वीकृत (ऐड-ऑन की मुख्य शर्त) |
| गलत ईंधन भरने से अचानक आई खराबी | कवर नहीं होगा | अधिकांश में कवर | शर्तों के अधीन स्वीकृत |
| सालों में धीरे-धीरे फ्यूल लाइन में जंग या घिसावट | कवर नहीं होगा | कवर नहीं होगा | खारिज (Gradual Wear & Tear) |
| अनुकूल न होने के बावजूद जबरन E100 भरना | कवर नहीं होगा | कवर नहीं होगा | खारिज (लापरवाही/Negligence) |
यदि आपकी कार फैक्ट्री से 100% एथेनॉल कंपैटिबल नहीं है (जैसे 2023 से पहले की पुरानी गाड़ियां) और आप उसमें उच्च एथेनॉल ब्लेंड डालते हैं, जिससे लंबे समय में पाइप घिस जाते हैं या जंग लग जाती है, तो सर्वेयर इसे ‘नेचुरल वियर एंड टियर’ या ‘लापरवाही’ मानकर क्लेम रिजेक्ट कर देगा। लेकिन यदि आपकी गाड़ी फैक्ट्री-निर्मित फ्लेक्स-फ्यूल कार है और किसी आकस्मिक फ्यूल सिस्टम लीकेज या वाटर इनग्रेस से इंजन बंद होता है, तो इंजन प्रोटेक्ट ऐड-ऑन आपकी जेब पर पड़ने वाले ₹50,000 से लेकर ₹2 लाख तक के झटके को पूरी तरह बचा लेगा।
भविष्य में जब भी आप फ्लेक्स-फ्यूल या E100 अनुकूल कार खरीदें, तो अपनी बेसिक पॉलिसी के साथ ये तीन ऐड-ऑन लेना सबसे समझदारी भरा फैसला होगा:
-
इंजन प्रोटेक्ट कवर: इंजन, गियरबॉक्स और डिफरेंशियल के आंतरिक मैकेनिकल पार्ट्स को वित्तीय सुरक्षा देने के लिए।
-
जीरो डेप्रिसिएशन (Zero Dep): ताकि प्लास्टिक, फाइबर और रबर पार्ट्स के रिप्लेसमेंट पर इंश्योरेंस कंपनी कोई कटौती न करे और पूरा 100% क्लेम मिले।
-
रोडसाइड असिस्टेंस (RSA): किसी सुदूर इलाके में फ्यूल चोकिंग या ब्रेकडाउन की स्थिति में तुरंत ऑन-साइट मैकेनिक और टोइंग (Towing) की मुफ्त सुविधा के लिए।