 girls globe
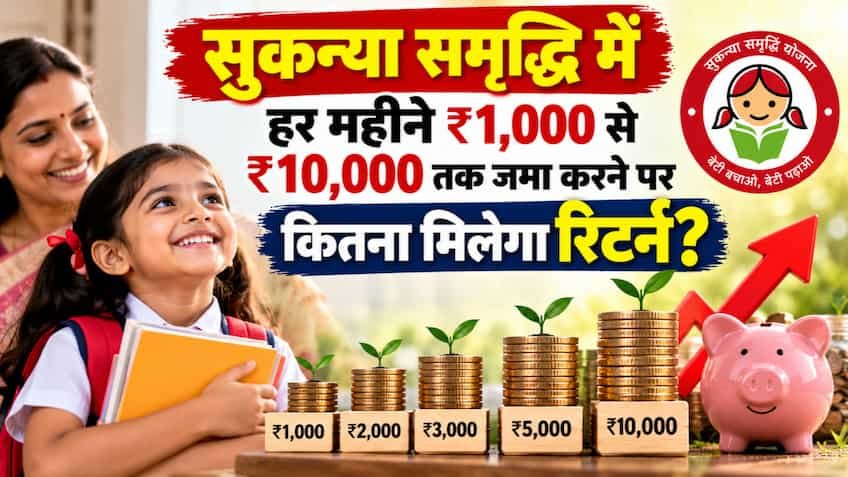
केंद्र सरकार द्वारा बेटियों की उच्च शिक्षा, करियर और विवाह के खर्चों को वित्तीय संबल प्रदान करने के उद्देश्य से शुरू की गई ‘सुकन्या समृद्धि योजना’ (Sukanya Samriddhi Yojana – SSY) डाकघर और बैंकों की लघु बचत योजनाओं (Small Savings Schemes) में सबसे अधिक रिटर्न देने वाली सरकारी योजना है। 10 वर्ष से कम उम्र की बेटी के नाम पर खोले जाने वाले इस खाते में सरकार द्वारा वर्तमान में 8.2% प्रति वर्ष की आकर्षक ब्याज दर दी जा रही है।
इस योजना की सबसे बड़ी खूबी इसका अनुशासित निवेश ढांचा और लंबी अवधि में मिलने वाला कंपाउंडिंग (चक्रवृद्धि ब्याज) का जबर्दस्त फायदा है। योजना के नियमों के अनुसार, खाता खुलने की तारीख से पहले 15 वर्षों तक नियमित रूप से पैसा जमा करना होता है, जबकि शेष 6 वर्षों तक कोई राशि जमा नहीं करनी होती, लेकिन उस पर ब्याज निरंतर जुड़ता रहता है। इस तरह कुल 21 साल पूरे होने पर खाता मैच्योर होता है और बेटी को एकमुश्त मोटी रकम मिलती है।
यदि आप 8.2% की वार्षिक ब्याज दर के आधार पर अपनी बिटिया के खाते में प्रति माह एक निश्चित राशि जमा करते हैं, तो 15 वर्षों में कुल जमा मूलधन और 21 वर्ष बाद मैच्योरिटी पर मिलने वाले कॉपर्स का विस्तृत गणित नीचे दी गई तालिका से समझा जा सकता है:
| मासिक निवेश (Monthly Deposit) | सालाना निवेश (Annual Deposit) | 15 साल में कुल जमा मूलधन (Total Invested) | 21 साल बाद कुल अनुमानित ब्याज (Interest Earned) | 21 साल बाद कुल मैच्योरिटी फंड (Final Corpus) |
| ₹1,000 प्रति माह | ₹12,000 | ₹1,80,000 | ₹3,74,400 | ₹5,54,400 (लगभग ₹5.54 लाख) |
| ₹2,000 प्रति माह | ₹24,000 | ₹3,60,000 | ₹7,48,800 | ₹11,08,800 (लगभग ₹11.09 लाख) |
| ₹3,000 प्रति माह | ₹36,000 | ₹5,40,000 | ₹11,23,200 | ₹16,63,200 (लगभग ₹16.63 लाख) |
| ₹5,000 प्रति माह | ₹60,000 | ₹9,00,000 | ₹18,72,000 | ₹27,72,000 (लगभग ₹27.72 लाख) |
| ₹10,000 प्रति माह | ₹1,20,000 | ₹18,00,000 | ₹37,44,000 | ₹55,44,000 (लगभग ₹55.44 लाख) |
(नोट: सुकन्या समृद्धि योजना में ब्याज की दरें सरकार द्वारा हर तिमाही में संशोधित की जाती हैं। यह गणना मौजूदा 8.2% की स्थिर ब्याज दर और साल की शुरुआत में वार्षिक आधार पर निवेश चक्र मानकर की गई है।)
सुकन्या समृद्धि खाते की कार्यप्रणाली अन्य पारंपरिक बैंक आरडी (RD) या एफडी (FD) से काफी अलग होती है:
-
जमा करने की अवधि (15 वर्ष): खाता जिस दिन खोला जाता है, उस तारीख से लेकर अगले 15 वर्षों तक आपको हर साल कम से कम ₹250 और अधिकतम ₹1,50,000 तक की राशि जमा करनी अनिवार्य होती है।
-
लॉक-इन और ब्याज वृद्धि (अंतिम 6 वर्ष): 15 वर्ष पूरे होने के बाद से लेकर 21 वर्ष पूरे होने तक (यानी अगले 6 साल) आपको अपनी जेब से कोई नया पैसा जमा नहीं करना होता। इस दौरान खाते में जमा पूरी पूंजी पर सरकार की तय ब्याज दर के अनुसार सालाना चक्रवृद्धि ब्याज जुड़ता रहता है।
-
कंपाउंडिंग का चमत्कार: तालिका से स्पष्ट है कि यदि आप ₹5,000 प्रति माह बचाते हैं, तो 15 साल में आपकी जेब से केवल ₹9 लाख जमा होते हैं, लेकिन मैच्योरिटी पर आपको ₹27.72 लाख मिलते हैं। यानी जमा पूंजी से दोगुने से भी अधिक राशि केवल ब्याज के रूप में मिलती है।
सुकन्या समृद्धि योजना को आयकर विभाग द्वारा ‘EEE’ (Exempt-Exempt-Exempt) श्रेणी में रखा गया है, जो टैक्स बचत के लिहाज से देश का सबसे शीर्ष दर्जा है:
-
जमा राशि पर छूट (Exempt): पुरानी कर व्यवस्था (Old Tax Regime) के तहत आयकर अधिनियम की धारा 80C के अंतर्गत सालाना ₹1.5 लाख तक के निवेश पर टैक्स डिडक्शन मिलता है।
-
अर्जित ब्याज टैक्स-फ्री (Exempt): हर साल खाते में जुड़ने वाले चक्रवृद्धि ब्याज पर कोई टीडीएस (TDS) या टैक्स नहीं कटता।
-
मैच्योरिटी फंड पूरी तरह टैक्स-मुक्त (Exempt): 21 साल बाद जब बेटी को ₹55 लाख या जितनी भी मैच्योरिटी राशि मिलेगी, उस पर सरकार को एक भी रुपया इनकम टैक्स नहीं देना होगा।
-
उच्च शिक्षा के लिए 50% निकासी: जब बेटी 18 वर्ष की आयु पूरी कर ले या 10वीं कक्षा उत्तीर्ण कर ले, तो उसकी उच्च शिक्षा (कॉलेज फीस, एडमिशन) के लिए पिछले वित्तीय वर्ष के अंत में मौजूद कुल बैलेंस का 50% तक निकाला जा सकता है।
-
विवाह के समय खाता बंद होना: यदि बेटी की उम्र 18 वर्ष पूरी हो चुकी है और उसका विवाह तय हो जाता है, तो विवाह की तारीख से 1 महीना पहले या 3 महीने बाद तक जरूरी प्रमाण पत्र प्रस्तुत करके खाता पूर्ण रूप से बंद किया जा सकता है।
-
अकाउंट खोलने की पात्रता: एक परिवार में अधिकतम दो बेटियों के लिए यह खाता किसी भी नजदीकी डाकघर (Post Office) या अधिकृत सरकारी/निजी बैंक शाखा में खोला जा सकता है। जुड़वां या तीन बच्चियों के जन्म के विशेष मामले में दो से अधिक खाते भी खोले जा सकते हैं।