 girls globe
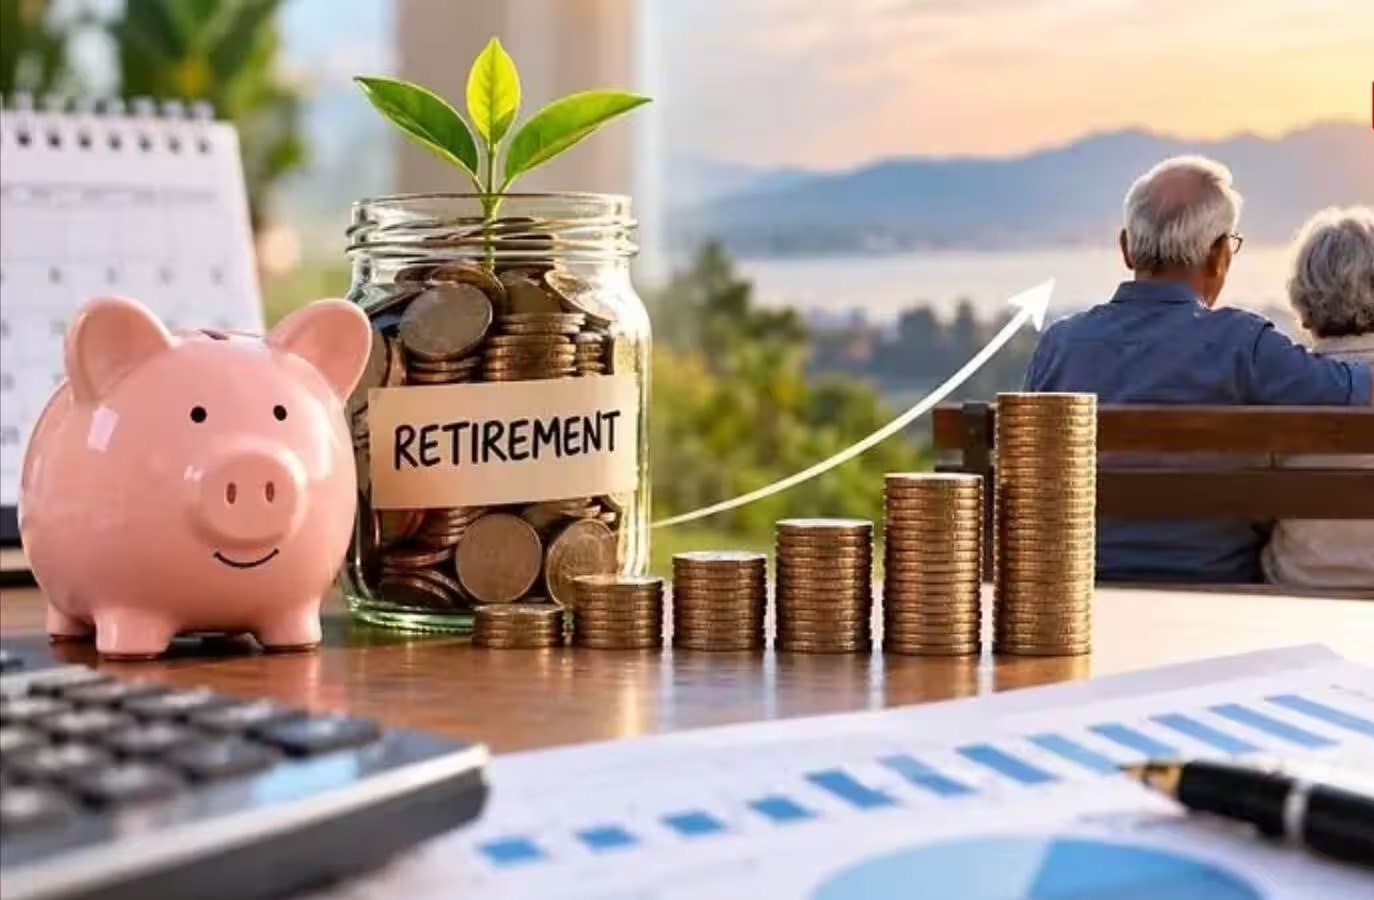
जीवन का एक लंबा दौर कड़ी मेहनत और नौकरी करते हुए बीतने के बाद हर व्यक्ति का यह सपना होता है कि उसका बुढ़ापा या रिटायरमेंट का समय बिना किसी आर्थिक तनाव और पूरी शान के साथ गुजरे। आज के आधुनिक और मंहगाई से भरे दौर में जहां हर छोटी-छोटी चीज के लिए पैसों की जरूरत पड़ती है, ऐसे में रिटायरमेंट के बाद भी अपनी ‘फाइनेंशियल आजादी’ (Financial Freedom) को बनाए रखना किसी चुनौती से कम नहीं है। अक्सर लोग रिटायरमेंट के वक्त मिलने वाले पैसों को या तो गलत जगह निवेश कर देते हैं या फिर बिना किसी प्लानिंग के खर्च कर बैठते हैं, जिससे उन्हें बाद में आर्थिक तंगी का सामना करना पड़ता है। यदि आप भी चाहते हैं कि सेवानिवृत्ति के बाद आपको कभी भी किसी के आगे हाथ न फैलाना पड़े और आपके बैंक खाते में पैसों की गाड़ी हमेशा सरपट दौड़ती रहे, तो आज के इस विस्तृत आलेख में हम आपको ऐसे 5 अचूक और बेहद काम के वित्तीय टिप्स बताने जा रहे हैं जिन्हें अपनाकर आप अपने भविष्य को पूरी तरह सुरक्षित और खुशहाल बना सकते हैं।
रिटायरमेंट प्लानिंग की सही शुरुआत और समय का महत्व
Financial Freedom हासिल करने का सबसे पहला और सबसे महत्वपूर्ण नियम यह है कि आप अपनी रिटायरमेंट प्लानिंग जितनी जल्दी शुरू करेंगे, बुढ़ापे में आपको उतना ही बड़ा और सुरक्षित वित्तीय फंड मिलेगा। अधिकांश युवा अपनी पहली नौकरी लगते ही अपने खर्चों और शौक पूरे करने में लग जाते हैं और भविष्य की सुरक्षा के बारे में तब सोचते हैं जब उनके सिर पर उम्र का एक बड़ा पड़ाव आ चुका होता है। यदि आप अपने करियर के शुरुआती दौर यानी 20 से 30 साल की उम्र के बीच ही थोड़े-थोड़े पैसे बचाकर एसआईपी (SIP) या पब्लिक प्रोविडेंट फंड (PPF) जैसी योजनाओं में निवेश करना शुरू कर देते हैं, तो चक्रवर्ती ब्याज (Compound Interest) की ताकत से आपकी छोटी सी बचत भी रिटायरमेंट तक एक बहुत बड़ा साम्राज्य बन जाती है। इसलिए, यह कभी न सोचें कि रिटायरमेंट आने में अभी बहुत समय है, बल्कि आज और अभी से ही अपनी आय का एक निश्चित हिस्सा भविष्य के लिए अलग करना शुरू कर दें ताकि आपको जीवन के अंतिम पड़ाव में पैसों की किसी भी प्रकार की कमी का सामना न करना पड़े।
पोर्टफोलियो में विविधता और सही जगह निवेश का फॉर्मूला
सिर्फ पैसे बचा लेना ही काफी नहीं है, बल्कि यह भी उतना ही जरूरी है कि आपके बचाए हुए पैसे कहां और किस एसेट क्लास में निवेश किए जा रहे हैं। कई लोग सुरक्षित रिटर्न के चक्कर में सारा पैसा सिर्फ बैंक एफडी या पारंपरिक बीमा योजनाओं में डाल देते हैं, जहां मिलने वाला ब्याज देश की महंगाई दर को भी मात नहीं दे पाता है। अपनी फाइनेंशियल आजादी को हमेशा बरकरार रखने के लिए आपको अपने निवेश पोर्टफोलियो में विविधता (Diversification) रखनी होगी, जिसमें इक्विटी म्यूचुअल फंड, शेयर बाजार के ब्लूचिप स्टॉक, सरकारी बॉन्ड, गोल्ड और रियल एस्टेट का एक संतुलित मिश्रण होना चाहिए। युवावस्था में आप इक्विटी जैसे थोड़े अधिक रिटर्न वाले विकल्पों में ज्यादा जोखिम उठा सकते हैं, लेकिन जैसे-जैसे आपकी उम्र बढ़ती है, आपको अपने पैसे को सुरक्षित और स्थिर रिटर्न देने वाली जगहों पर शिफ्ट करना चाहिए। सही समय पर सही जगह किया गया निवेश न केवल आपके मूलधन को सुरक्षित रखता है बल्कि महंगाई के असर से भी आपके फंड की क्रय शक्ति को बचाए रखता है।
आकस्मिक खर्चों के लिए ‘इमरजेंसी फंड’ का होना है अनिवार्य
जीवन अनिश्चितताओं से भरा हुआ है और कब किसके सामने कौन सा मेडिकल इमरजेंसी या बड़ा आर्थिक संकट आ जाए, यह कोई नहीं जानता। रिटायरमेंट के बाद जब आपकी नियमित मासिक सैलरी आनी बंद हो जाती है, तब यदि कोई अचानक बड़ा खर्च सामने आ जाए तो लोग अपनी गाढ़ी कमाई की सेविंग्स को तोड़ने पर मजबूर हो जाते हैं, जिससे पूरी फाइनेंशियल प्लानिंग पटरी से उतर जाती है। इस समस्या से बचने के लिए यह बेहद जरूरी है कि आपके पास कम से कम 6 महीने से लेकर 1 साल तक के खर्च के बराबर का एक अलग ‘इमरजेंसी फंड’ (Emergency Fund) हमेशा मौजूद रहे, जिसे आपने किसी ऐसेलिक्विड फंड या बैंक खाते में रखा हो जिसे जरूरत पड़ने पर तुरंत निकाला जा सके। जब आपके पास आकस्मिक खर्चों के लिए अलग से वित्तीय सुरक्षा कवच होता है, तो आपको अपने मुख्य रिटायरमेंट निवेश को हाथ लगाने की जरूरत नहीं पड़ती और आपकी वित्तीय स्वतंत्रता पर कभी कोई आंच नहीं आती है।
कर्ज मुक्त जीवन और अनावश्यक खर्चों पर नियंत्रण की कला
रिटायरमेंट के बाद फाइनेंशियल फ्रीडम का आनंद उठाने का सबसे बड़ा मंत्र यह है कि आपके सिर पर किसी भी प्रकार का कोई कर्ज (Debt) नहीं होना चाहिए। चाहे वह होम लोन हो, कार लोन हो या क्रेडिट कार्ड का बकाया, सेवानिवृत्ति की दहलीज पर कदम रखने से पहले आपको अपने सभी ऋणों को पूरी तरह चुकता कर देना चाहिए, क्योंकि रिटायरमेंट के बाद यदि हर महीने ईएमआई भरने में ही आपकी आधी पेंशन चली जाएगी, तो आप कभी भी आर्थिक रूप से स्वतंत्र महसूस नहीं कर पाएंगे। इसके साथ ही, अपने खर्च करने की आदतों पर नियंत्रण रखना भी बेहद आवश्यक है। रिटायरमेंट के बाद अपनी लाइफस्टाइल को अपनी निश्चित आय के दायरे में ही ढालें, फिजूलखर्ची से बचें और दिखावे की दुनिया से दूर रहकर एक अनुशासित जीवन जिएं। जब आपके खर्चे नियंत्रित और व्यवस्थित होंगे, तो आपकी जमापूंजी बहुत लंबे समय तक आपका साथ निभाएगी और आपको कभी भी किसी वित्तीय संकट का सामना नहीं करना पड़ेगा।
नियमित वित्तीय समीक्षा और स्वास्थ्य बीमा का सबसे बड़ा सुरक्षा कवच
समय के साथ देश की अर्थव्यवस्था, महंगाई दर और आपकी व्यक्तिगत जरूरतें बदलती रहती हैं, इसलिए यह बहुत जरूरी है कि आप साल में कम से कम एक बार अपने वित्तीय पोर्टफोलियो और निवेश की नियमित समीक्षा (Financial Review) जरूर करें। यह देखें कि आपका पैसा किन योजनाओं में बढ़ रहा है और क्या वह आपके भविष्य के लक्ष्यों को पूरा करने के लिए पर्याप्त है या नहीं। इसके अलावा, बुढ़ापे में सबसे बड़ा खर्च स्वास्थ्य से जुड़ी परेशानियों और अस्पतालों के बिलों का होता है, जो पल भर में इंसान की बरसों की जमापूंजी को साफ कर सकता है। इससे बचने के लिए आपके पास एकमुश्त और पर्याप्त कवरेज वाला ‘हेल्थ इंश्योरेंस’ (Health Insurance) होना अनिवार्य है, ताकि गंभीर बीमारी की स्थिति में अस्पताल का सारा खर्च बीमा कंपनी उठाए और आपकी रिटायरमेंट सेविंग पूरी तरह सुरक्षित बनी रहे। इन पांचों महत्वपूर्ण टिप्स को अपनी जीवनशैली का हिस्सा बनाकर आप भी बुढ़ापे में एक सम्मानजनक, तनावमुक्त और पूर्ण रूप से वित्तीय रूप से स्वतंत्र जीवन जी सकते हैं।