 girls globe
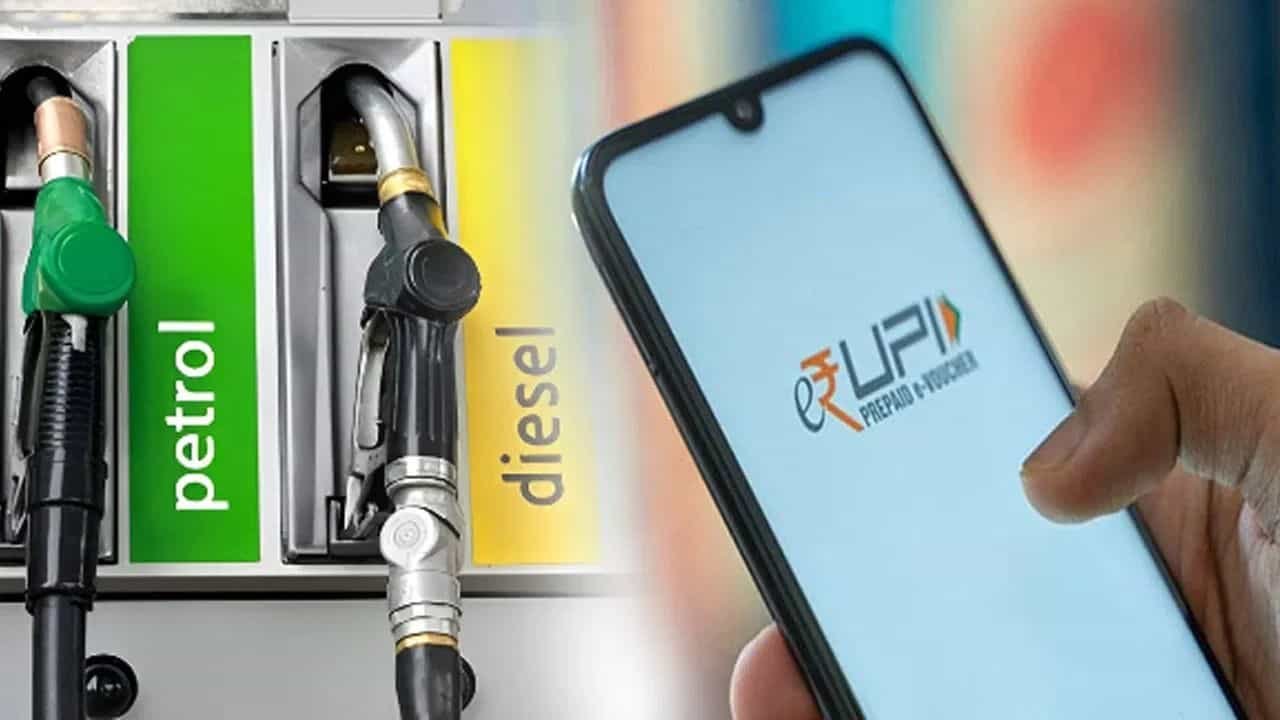
डिजिटल इंडिया और कैशलेस अर्थव्यवस्था के दौर में आज देश भर के पेट्रोल पंपों पर क्यूआर कोड (QR Code) स्कैन करके ईंधन भराना आम दिनचर्या का हिस्सा बन चुका है। लेकिन अक्सर आपने अनुभव किया होगा कि जब आप अपनी गाड़ी की टंकी फुल कराते हैं और बिल ₹2,000 से ऊपर (जैसे ₹2,500, ₹3,500 या ₹5,000) जाता है, तो कई पेट्रोल पंप कर्मचारी या डीलर ऑनलाइन भुगतान के बजाय ‘नकद’ (Cash) देने का दबाव बनाते हैं या कई बार ₹2,000 से अधिक का यूपीआई लेने से सीधे मना कर देते हैं। ग्राहकों को अक्सर लगता है कि पंप वाले टैक्स बचाने या ब्लैक मनी के चक्कर में ऐसा कर रहे हैं, लेकिन इसके पीछे की असली वजह पेट्रोल पंपों का बेहद कम फिक्स्ड डीलर कमीशन, नेशनल पेमेंट्स कॉरपोरेशन ऑफ इंडिया (NPCI) के वॉलेट इंटरचेंज नियम और बैंकों का मर्चेंट डिस्काउंट रेट (MDR) का उलझा हुआ गणित है।
पेट्रोल पंपों की हिचकिचाहट को समझने के लिए सबसे पहले यह जानना जरूरी है कि पेट्रोल पंप मालिक मुनाफा कैसे कमाते हैं। कपड़े, किराना या इलेक्ट्रॉनिक्स की दुकानों की तरह पेट्रोल पंपों पर मुनाफे का प्रतिशत (Percentage Margin) 10% या 20% नहीं होता:
-
फिक्स्ड कमीशन का नियम: तेल विपणन कंपनियों (OMCs जैसे IOCL, BPCL, HPCL) द्वारा पेट्रोल डीलर्स को प्रति लीटर के हिसाब से तय कमीशन दिया जाता है। पेट्रोल पर यह कमीशन लगभग ₹3.00 से ₹3.80 प्रति लीटर और डीजल पर लगभग ₹2.00 से ₹2.60 प्रति लीटर के बीच होता है।
-
प्रतिशत में नगण्य मार्जिन: यदि पेट्रोल की कीमत ₹100 प्रति लीटर है, तो पंप डीलर का ग्रॉस मार्जिन मात्र 3% से 3.5% होता है।
-
ऑपरेटिंग खर्च: इसी ₹3 से ₹3.50 के कमीशन में से डीलर को कर्मचारियों का वेतन, पंप की 24 घंटे बिजली, जनरेटर का ईंधन, मशीन का मेंटेनेंस, वाष्पीकरण (Evaporation Loss) और बैंकों के चार्जेस वहन करने होते हैं। तमाम खर्च निकालने के बाद डीलर का शुद्ध मुनाफा (Net Profit) प्रति लीटर 50 से 70 पैसे (यानी 0.5% से 0.7%) ही बचता है।
नेशनल पेमेंट्स कॉरपोरेशन ऑफ इंडिया (NPCI) के नियमों के अनुसार, सामान्य बैंक-टू-बैंक यूपीआई (Bank Account to Bank Account P2M Transfer) पर ग्राहकों और मर्चेंट्स दोनों के लिए शून्य एमडीआर (Zero MDR) लागू है। लेकिन पेंच तब फंसता है जब ग्राहक प्रीपेड पेमेंट इंस्ट्रूमेंट्स (PPI Wallets) का उपयोग करके क्यूआर कोड स्कैन करते हैं:
-
1.1% तक का इंटरचेंज शुल्क: यदि कोई ग्राहक पेटीएम वॉलेट, फोनपे वॉलेट, अमेज़न पे वॉलेट या क्रेडिट कार्ड लिंक्ड यूपीआई के जरिए ₹2,000 से अधिक का भुगतान करता है, तो मर्चेंट एक्वायरर बैंक पर 0.5% से 1.1% तक का इंटरचेंज चार्ज लागू होता है।
-
पेट्रोल पंपों पर स्पेशल स्लैब: ईंधन श्रेणी (Fuel Category) के लिए यह इंटरचेंज दर लगभग 0.50% निर्धारित की गई है।
-
डीलर की जेब पर सीधा डाका: मान लीजिए किसी ग्राहक ने अपनी कार में ₹4,000 का पेट्रोल भरवाया और वॉलेट या लिंक्ड कार्ड से भुगतान किया। यदि इस पर 0.5% का शुल्क कटता है, तो बैंक सीधे ₹20 काट लेता है। ₹4,000 के पेट्रोल (लगभग 40 लीटर) पर डीलर का कुल ग्रॉस कमीशन लगभग ₹130 बनता है, जिसमें से ₹20 (लगभग 15-18% मुनाफा) केवल डिजिटल पेमेंट गेटवे की भेंट चढ़ जाता है।
जब ग्राहक कार्ड के जरिए ₹2,000 से अधिक का भुगतान करते हैं, तो समस्या और गंभीर हो जाती है:
| भुगतान का माध्यम | ₹2,000 से कम पर स्थिति | ₹2,000 से अधिक पर डीलर का नुकसान / चार्ज |
| डायरेक्ट बैंक UPI (P2M) | 0% MDR (पूरी तरह मुफ्त) | 0% (लेकिन सर्वर फेलियर और ऑडिट का झंझट) |
| वॉलेट/PPI लिंक्ड UPI | कोई अतिरिक्त चार्ज नहीं | 0.50% तक इंटरचेंज चार्ज |
| डेबिट कार्ड (RuPay) | 0% MDR | 0% MDR |
| डेबिट कार्ड (Visa/Mastercard) | सरकार द्वारा सब्सिडी (0.40%) | 0.90% तक MDR चार्ज |
| क्रेडिट कार्ड (Fuel Swipe) | 1% सरचार्ज वेवर (शर्तों के साथ) | 1.00% से 1.50% तक मर्चेंट चार्ज |
कई निजी बैंक पेट्रोल पंपों की पीओएस (POS) मशीनों पर मासिक रेंटल, सिम डेटा चार्ज और सेटलमेंट फीस भी वसूलते हैं। ऐसे में बड़े भुगतानों पर जब 1% तक की कटौती होती है, तो डीलर के शुद्ध मुनाफे का 30% से 50% हिस्सा केवल बैंकिंग ट्रांजैक्शन चार्ज में चला जाता है।
चार्ज के अलावा परिचालन संबंधी (Operational) और वित्तीय जोखिम भी एक बड़ा कारण हैं:
-
हाई-वैल्यू ट्रांजैक्शन फेलियर: यदि ₹200 का यूपीआई अटकता है, तो ग्राहक और कर्मचारी दोनों आसानी से इंतजार कर लेते हैं। लेकिन ₹3,000 से ₹5,000 के ट्रांजैक्शन में यदि बैंक सर्वर के कारण ‘Payment Pending’ आ जाए, तो ग्राहक गाड़ी लेकर निकलने की जल्दी में होता है। यदि पैसा 24 घंटे बाद ग्राहक के खाते में वापस रिवर्स हो जाए, तो वह पूरा नुकसान सीधे पंप कर्मचारी या मालिक की जेब से जाता है।
-
अगले दिन सेटलमेंट (T+1 Cycle): पेट्रोल पंपों को तेल कंपनियों (IOCL, HPCL आदि) से नया टैंकर मंगाने के लिए रोजाना शाम को लाखों रुपये एडवांस ऑनलाइन ट्रांसफर करने होते हैं। डिजिटल पेमेंट्स का पैसा अक्सर उसी दिन नहीं, बल्कि अगले दिन (T+1) बैंक खाते में क्रेडिट होता है, जिससे पंपों की दैनिक लिक्विडिटी (Working Capital) प्रभावित होती है।
-
कैश हैंडलिंग बनाम डिजिटल बैलेंस: पेट्रोल पंपों को अपने लोकल खर्चों, ड्राइवरों को नकद भुगतान और दैनिक परिचालन के लिए पर्याप्त नकदी की आवश्यकता होती है।
यही कारण है कि पेट्रोल पंप संचालक छोटे भुगतानों (₹100 से ₹500) पर यूपीआई खुशी-खुशी स्वीकार कर लेते हैं, लेकिन ₹2,000 से अधिक की राशि पर वे अक्सर नकद या सीधे बैंक खाते से लिंक साधारण यूपीआई की मांग करते हैं ताकि उनके सीमित मुनाफे पर कोई अतिरिक्त मार न पड़े।