 girls globe
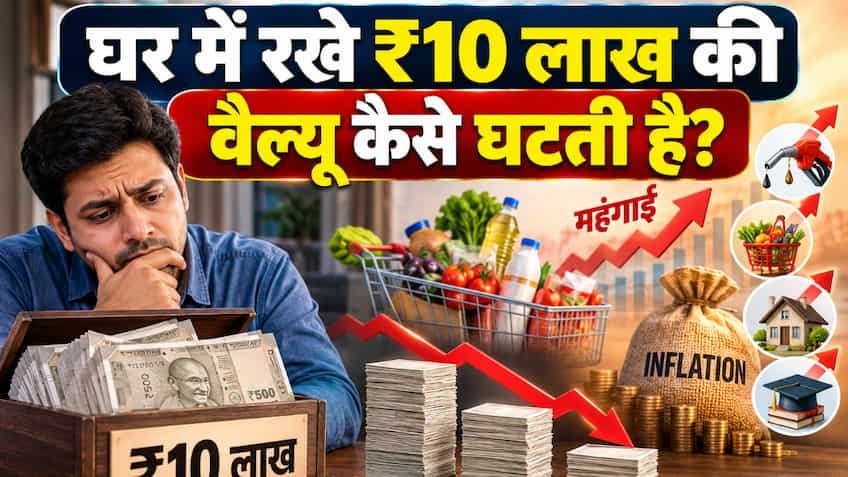
मध्यमवर्गीय परिवारों में आज भी यह पुरानी परंपरा देखने को मिलती है कि लोग अपनी गाढ़ी कमाई को घर की तिजोरी, अलमारी के लॉकर या बैंक के सामान्य सेविंग्स अकाउंट में ‘सुरक्षित’ मानकर जमा रखते हैं। लोगों को लगता है कि अगर उन्होंने ₹10,000 के 100 नोट या ₹10 लाख की नकदी घर में संभालकर रख ली है, तो वह पूंजी जस की तस सुरक्षित है। लेकिन वित्तीय जगत की सबसे कठोर सच्चाई यह है कि नकदी के रूप में पड़ा पैसा कभी स्थिर नहीं रहता; वह बिना किसी को दिखे हर साल घटता चला जाता है। इसे अर्थशास्त्र की भाषा में ‘साइलेंट वेल्थ किलर’ यानी महंगाई (इन्फ्लेशन) की मार कहा जाता है।
यदि आपके पास ₹10 लाख की एकमुश्त नकदी घर में रखी है या 2.5% से 3% ब्याज देने वाले साधारण बचत खाते में पड़ी है, तो आने वाले 10 से 15 वर्षों में उसकी क्रय शक्ति (Purchasing Power) इतनी गिर जाएगी कि वह नाममात्र के मूल्य की रह जाएगी। सीमित आय और फिक्स सैलरी वाले वेतनभोगी कर्मचारियों के लिए यह खतरा और भी बड़ा हो जाता है, क्योंकि सैलरी बढ़ने की रफ्तार अक्सर रोजमर्रा के खर्चों और वास्तविक महंगाई की तुलना में धीमी रहती है। आइए वित्तीय विशेषज्ञों की नजर से समझते हैं कि महंगाई आपके ₹10 लाख को कैसे दीमक की तरह चाट जाती है और इस नुकसान से अपनी मेहनत की पूंजी को कैसे बचाया जाए।
महंगाई दर का सीधा अर्थ यह है कि जो सामान आज ₹100 में मिलता है, वह अगले साल औसतन ₹106 का हो जाएगा। यानी आपके पैसे की चीजें खरीदने की क्षमता हर साल कम हो रही है। भारत में यदि हम ऐतिहासिक औसत खुदरा महंगाई दर को 6% प्रति वर्ष भी मान लें, तो बिना निवेश के घर में रखे ₹10 लाख की वास्तविक क्रय शक्ति का क्षरण इस प्रकार होता है:
-
आज का मूल्य: ₹10,00,000
-
5 साल बाद वास्तविक मूल्य: लगभग ₹7,47,258 (यानी 5 साल बाद जो सामान आप खरीद पाएंगे, वह आज के ₹7.47 लाख के बराबर होगा)।
-
10 साल बाद वास्तविक मूल्य: लगभग ₹5,58,395 (लगभग 44% क्रय शक्ति समाप्त)।
-
15 साल बाद वास्तविक मूल्य: लगभग ₹4,17,265 (आधे से भी कम मूल्य शेष)।
-
20 साल बाद वास्तविक मूल्य: लगभग ₹3,11,805 (यानी 20 साल बाद आपके ₹10 लाख केवल आज के ₹3.11 लाख जितनी ही चीजें खरीद सकेंगे)।
कागज पर वह नोट भले ही ₹10 लाख ही गिने जाएंगे, लेकिन बाजार में उनकी हैसियत घटकर एक तिहाई से भी कम रह जाएगी। यही कारण है कि नकदी को निष्क्रिय छोड़ देना सबसे बड़ा वित्तीय नुकसान माना जाता है।
नीचे दिए गए तुलनात्मक विश्लेषण से स्पष्ट समझें कि निष्क्रिय नकदी और सही जगह निवेश की गई पूंजी में 20 वर्षों में कितना भारी अंतर आ जाता है:
| समय अवधि | घर में रखी नकदी का वास्तविक मूल्य (6% महंगाई दर पर) | बैंक FD (7% ब्याज – टैक्स काटकर ~5.5% शुद्ध) | डायवर्सिफाइड पोर्टफोलियो (11% औसत रिटर्न) |
| 0 वर्ष (शुरुआत) | ₹10,00,000 | ₹10,00,000 | ₹10,00,000 |
| 5 वर्ष बाद | ₹7,47,258 | ₹13,06,960 | ₹16,85,058 |
| 10 वर्ष बाद | ₹5,58,395 | ₹17,08,144 | ₹28,39,421 |
| 15 वर्ष बाद | ₹4,17,265 | ₹22,32,480 | ₹47,84,588 |
| 20 वर्ष बाद | ₹3,11,805 | ₹29,17,757 | ₹80,62,311 |
(नोट: निष्क्रिय नकदी की गणना वास्तविक क्रय शक्ति पर आधारित है, जबकि निवेश के आंकड़े नॉमिनल मैच्योरिटी कॉर्पस को दर्शाते हैं।)
वित्तीय सलाहकारों के अनुसार, किसी भी व्यक्ति को अपनी पूरी जमा पूंजी न तो केवल कैश में रखनी चाहिए और न ही आंख मूंदकर सारा पैसा शेयर बाजार में लगाना चाहिए। ₹10 लाख की पूंजी को 4 अलग-अलग सुरक्षा बकेट में बांटना सबसे समझदारी भरा कदम है:
-
इमरजेंसी फंड (लिक्विड बकेट – ₹2 लाख): इस राशि को किसी भी समय निकालने के लिए हाई-यील्ड बचत खाते या अल्ट्रा-शॉर्ट टर्म डेट फंड में रखें। यह 6 महीने के पारिवारिक खर्चों और मेडिकल इमरजेंसी के लिए पर्याप्त सुरक्षा देता है।
-
सुरक्षित फिक्स्ड इनकम (गारंटीड बकेट – ₹3 लाख): इस हिस्से को सीनियर सिटीजन सेविंग्स स्कीम (SCSS), वीपीएफ (VPF), या 7.5% से ऊपर ब्याज देने वाली बैंक एफडी में लॉक करें, जहां पूंजी पूरी तरह सुरक्षित रहे और ब्याज मिलता रहे।
-
महंगाई को मात देने वाला ग्रोथ फंड (इक्विटी बकेट – ₹4 लाख): इसे एकमुश्त शेयर बाजार में झोंकने के बजाय लार्ज-कैप, फ्लेक्सी-कैप और निफ्टी-50 इंडेक्स फंड्स में एसटीपी (Systematic Transfer Plan) के जरिए 12 से 18 महीनों में धीरे-धीरे निवेश करें। ऐतिहासिक रूप से इक्विटी ने लंबी अवधि में 11% से 13% का रिटर्न देकर महंगाई को पछाड़ा है।
-
गोल्ड हेजिंग (सुरक्षा कवच – ₹1 लाख): अपनी कुल पूंजी का लगभग 10% सॉवरेन गोल्ड बॉन्ड (SGB) या गोल्ड ईटीएफ (Gold ETF) में रखें। सोना संकट और युद्ध के समय मुद्रा के अवमूल्यन (Currency Depreciation) के खिलाफ सबसे मजबूत ढाल बनता है।
सीमित वेतन में महंगाई से अपनी वित्तीय स्वतंत्रता को बचाए रखने के लिए इन चार बुनियादी नियमों को अपनी दैनिक जीवनशैली में शामिल करें:
-
नकद रखने की आदत छोड़ें: घर में केवल 15 से 30 दिन के फुटकर खर्चों के लिए नकद रखें। घर में लाखों रुपये नकद रखना न केवल चोरी या आपदा के लिहाज से असुरक्षित है, बल्कि वित्तीय तौर पर हर दिन नुकसान का सौदा है।
-
पॉजिटिव रियल रिटर्न (Real Rate of Return) की गणना करें: किसी भी निवेश में पैसा लगाने से पहले यह देखें कि टैक्स और 6% महंगाई काटने के बाद आपके हाथ में क्या बच रहा है। यदि कोई स्कीम 5% ब्याज दे रही है और महंगाई 6% है, तो आपका वास्तविक रिटर्न -1% (नेगेटिव) है।
-
स्टेप-अप बचत का अनुशासन: जैसे ही हर साल आपकी सैलरी में इंक्रीमेंट या डीए बढ़े, अपनी बचत और निवेश की राशि को भी कम से कम 10% अनिवार्य रूप से बढ़ाएं।
-
पर्याप्त हेल्थ और टर्म इंश्योरेंस: अपनी गाढ़ी कमाई को अस्पताल के भारी-भरकम बिलों से बचाने के लिए पूरे परिवार के लिए एक व्यापक हेल्थ इंश्योरेंस (कम से कम ₹10 से ₹15 लाख का बेस + सुपर टॉप-अप) जरूर लें, ताकि किसी बीमारी के चलते आपकी वर्षों की संचित पूंजी एक झटके में खत्म न हो।